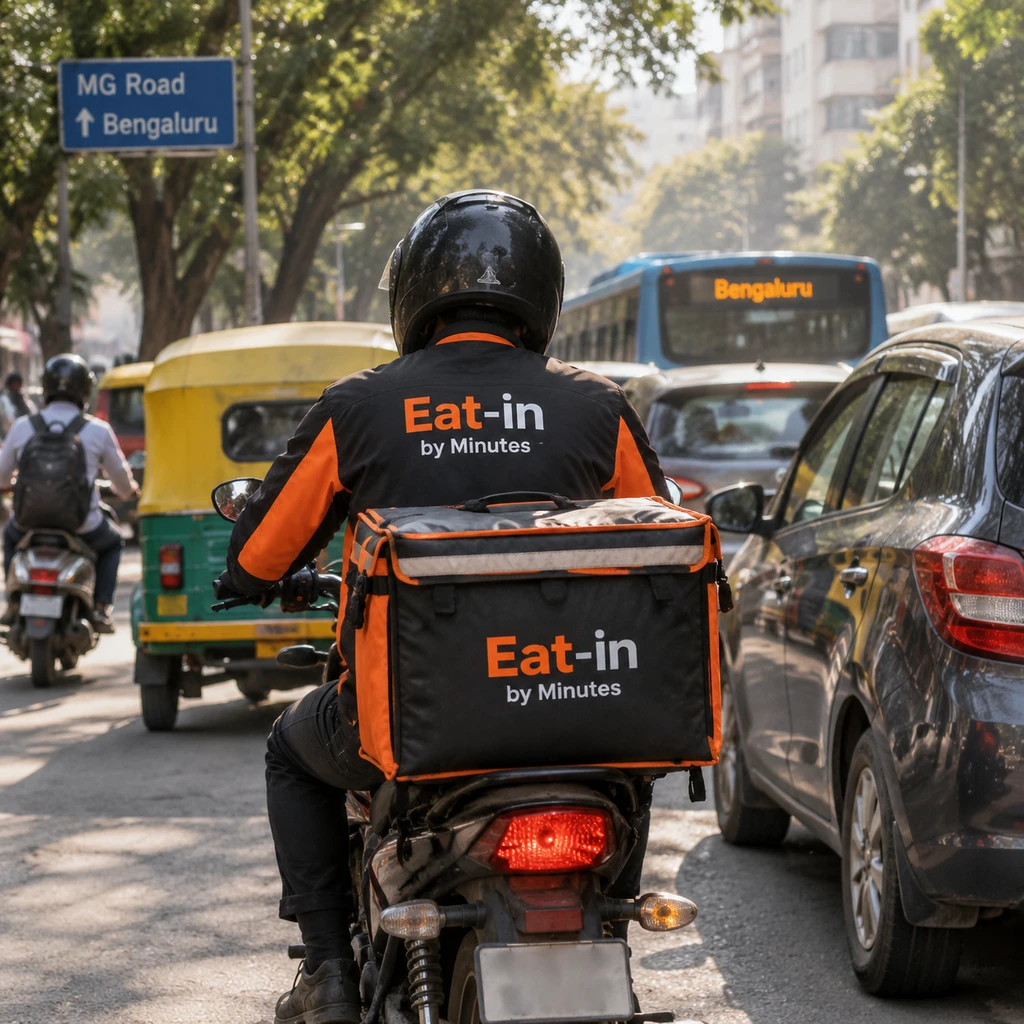
沃尔玛旗下的印度电商巨头 Flipkart 正在悄悄组建一支外卖车队。
在班加罗尔的街头,印有 Eat-in by Minutes 标识的黄色与暖色制服已经出现在骑手身上。这家手握巨大电商流量的巨头,已将外卖内测规模从最初的几百人悄然扩大到 8,000多名员工。外卖入口被直接做进了 Flipkart 主 App 的独立标签页,Google Play 上也已在 2026 年 9 月 28 日正式上线了专属骑手端应用。按照计划,这项服务将于 2026 年 10 月底公开上线,并在年底前扩张至 5 到 6 个城市。
印度的本地生活赛道向来是吞噬巨头的沼泽。在年增速约 18% 至 20% 的外卖市场里,线上渗透率至今仅占餐饮大盘的 15%左右。看似广阔的蓝海,此前早已竖满了跨国科技巨头的墓碑:Google Areo 推出后草草退场;Uber Eats 在 2020 年以换取 9.99% 股权的代价认输转让给 Zomato;Amazon Food 也在班加罗尔苦撑两年后,于 2022 年底彻底关闭。现在,轮到了坐拥电商与即时零售基础设施的 Flipkart。
单均132卢比的成本硬墙
商家对新入局者的期盼显而易见。代表全国 50 多万家餐厅的印度餐饮协会(NRAI)苦双头垄断久矣。会长 Sagar Daryani 直言,不仅是基础佣金高达 20% 至 25%,一旦加上广告费、折扣分摊与各类服务费,餐饮商户在 Zomato 和 Swiggy 平台上的综合抽成往往吃掉 订单金额的40%到50%。
Flipkart 拿出的招商底牌很诱人:基础佣金压到约 10%,并承诺将商家的综合成本控制在 15%至16%。然而,商业逻辑从来不单靠让利就能跑通。
伯恩斯坦的测算揭示了一个残酷的单均经济模型:当前印度线上外卖的平均客单价约为 400 卢比,而线下餐饮整体客单价仅为 150 卢比左右。即便平台不收佣金,配送、调度、包装与技术支撑构成的刚性履约成本在每单仍然高达 约132卢比。
新玩家即便砍掉全部平台间接费用和利润诉求,每单最多只能挤出 20至30卢比(约合 20 到 30 美分)的让利空间。这笔微薄的差额还必须在商家留存与消费者让利之间重新权衡,根本无法支撑起足以动摇用户心智的低价倾销。
履约成本的物理法则不因平台体量而改变,免去佣金也抹不掉车轮的磨损。
- 风险.当每单理论节省空间被锁死在 30 卢比以内,老牌巨头只需稍微加码会员补贴,就能抹平新平台的价差优势。
反向突围背后的物理隔阂
市场一度认为 Flipkart 拥有此前亚马逊不具备的杀手锏:即时零售业务 Minutes。与 Zomato、Swiggy 先做外卖再切入闪购不同,Flipkart 是用电商巨头的货盘与即时零售基础反向包抄外卖。
但现实操作却呈现出一种战略上的割裂。Flipkart 并未实现真正的运力复用,而是通过其物流部门 Ekart 为 Eat-in 搭建了一套独立专属的骑手车队。这意味着即时零售的仓配网络与外卖配送在实操层面是 物理隔离的状态,原本预期的规模复用效应大打折扣。
与运力割裂并存的,是供给端的暗流。Flipkart 此次整合餐饮供给主要依靠两条路:直签核心商家,以及接入政府支持的开放网络 ONDC。然而,代表核心供给的 NRAI 在经历 2025 年 5 月的管理层变动后,对 ONDC 的态度早已显著降温。在缺乏足够自营独占运力与稳定网络协同的情况下,货盘的稳定性随时可能出现松动。
侧翼混战与IPO前的资本防守
双头垄断的围墙外,战火早已蔓延。打车平台 Rapido 在 2026 年 3 月 3 日已于班加罗尔正式推出了 Ownly,凭借零佣金模式让消费者直接支付配送费,向存量巨头开炮。而占据主导地位的 Swiggy 反应极快,在 2026 年 7 月迅速推平价外卖应用 Toing,主打零平台费与低配送费,直接复用既有的成熟餐馆网络在低端市场布下防御纵深。
面对两家合计拥有 8500万至9500万 年付费用户的庞然大物,Flipkart 此刻的选择更有深层的资本意味。
其首席执行官 Kalyan Krishnamurthy 近期明确拒绝给出确切的 IPO 时间表。在主营电商遭遇即时零售跨界蚕食、甚至最新款 iPhone 都能在几十分钟内由竞对送达用户手中的当下,Flipkart 急需一个能拉高用户打开频次、维持平台活跃度的新故事。
- 结论.进军外卖很难在短期内算出一张漂亮的盈利账单,但它能为停滞不前的高估值叙事强行续上一段高频交易的底色。
前有折戟的亚马逊与优步,后有抱团防守的双寡头。外卖赛道比拼的从来不是流量的粗暴灌注,而是每一公里成本精确到分厘的耐力战。当物理隔阂阻断了协同想象,这场突围最终考验的,依然是沃尔玛还能承受多长时间的单均流血。