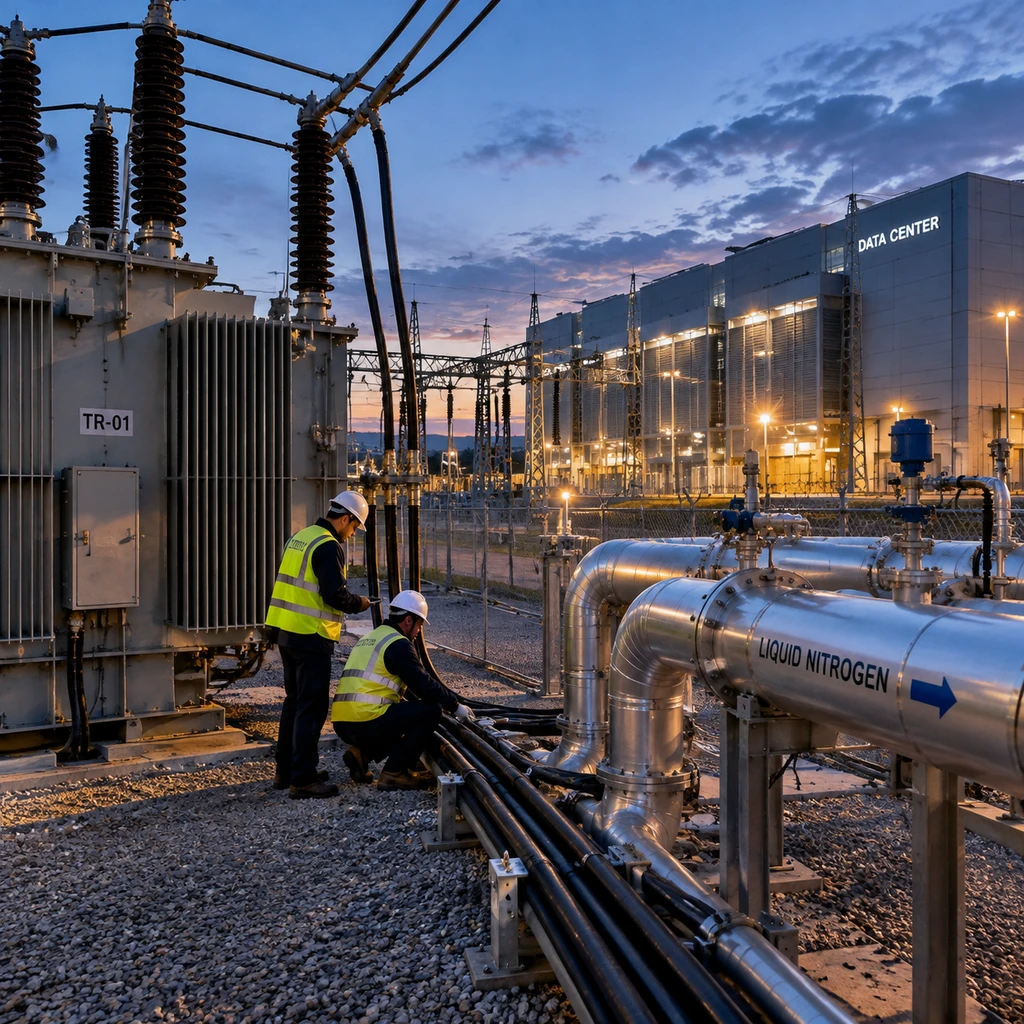
到2030年,美国数据中心预计将吞噬全美 11.8%的电力。面对即将见底的电网余量,2026年10月8日宣布完成 1.1亿美元C轮融资 的超导电缆初创公司Veir,与电网软件商WeaveGrid、电气化倡导组织Rewiring America一同在10月13日的TechCrunch Disrupt大会上抛出了一套乐观叙事。他们认为AI算力饥渴正在倒逼美国老化电网加速软硬件升级,甚至能帮普通人降电费。但剥开创投峰会的公关包装就会发现,单靠实验室里的超导电缆和外围配电软件救不了近渴;真正能阻止科技巨头把天价电网账单转嫁给普通居民的,是电力公司逼开发商签下的百亿级带抵押金电价合同,以及机房不得不接受的停机削峰妥协。
算力吞电推高居民账单,峰会乐观叙事漏掉了社区真痛点
在10月13日名为Rewiring the Grid for the Electric Age的圆桌论坛上,Veir首席执行官Tim Heidel、WeaveGrid首席执行官Apoorv Bhargava与Rewiring America政策副总裁Kristin Eberhard达成了一致判断。美国电网正同时遭遇新能源并网波动,以及电动汽车、热泵和AI机房带来的吉瓦级集中负载冲击。Kristin Eberhard将眼下称为即兴共创时代,认为AI的紧迫需求逼着保守的电力行业把此前束之高阁的新技术全端上了桌。
创投圈把缺电看作商业风口,普通社区却在承受实打实的账单与环境代价。劳伦斯伯克利国家实验室统计,2023年美国数据中心耗电量为176太瓦时(TWh),占全美总用电量的4.4%,2024年报告预计到2028年将增至325至580 TWh,而2025年更新的展望预计2030年占比将升至9.5%至15.3%(基准估计为11.8%)。MIT CEEPR在2026年10月修订的工作论文(追踪2010至2024年数据中心并网影响)直接算出了代价,数据中心进入已导致当地平均零售电价上涨2.7%,居民电价上涨2.1%。路透社2026年9月对圣何塞的调查更揭开了电费之外的伤疤,当地居民抵制数据中心,还因为机房抢占水资源、柴油备用发电机排放废气、噪音扰民以及土地审批缺乏透明度。
超导电缆省空间却得算液氮账,配电巨头早已摆开阵势
为了解决高密度机房的供电瓶颈,Tim Heidel执掌的Veir在10月8日拿下了由Matter Venture Partners和Tyche Partners联合领投的1.1亿美元C轮融资,累计融资达 2.25亿美元。Veir的核心卖点是传输距离超5倍、占用空间小20倍以上的超导电缆。但工程落地远比融资口号苛刻,Veir在2025年11月12日披露的技术细节显示,这一对比基准仅限于传统低压配电电缆,节省的是电力布线体积而非数据中心整体占地,且当时仅在模拟数据中心环境中演示了单根电缆传输 3兆瓦(MW) 电力。
超导电缆想进真实机房,还得跨过总拥有成本(TCO)与巨头围剿两道坎。Veir的SL系列规格支持在4英寸直径电缆中传输3至10 MW电力(兼容480 VAC和800 VDC),但高温超导依赖复杂的液氮冷却设备与终端,其冷却能耗与长期维护成本尚未在商业运营中充分验证。何况赛道早已拥挤,Nexans在2025年6月推出超导演示台并宣称低压方案可减少24倍空间,Tokamak Energy旗下的TE Magnetics也在开发数据中心高温超导配电;而Eaton、Schneider Electric和Vertiv等传统配电巨头正直接参与NVIDIA的 800 VDC架构,无需引入液氮冷却就能大幅缩减铜缆体积。
| 供电方案与厂商 | 核心技术路径 | 宣称空间缩减或容量 | 商业化现实约束 |
|---|---|---|---|
| Veir(SL系列) | 液氮冷却高温超导(支持480 VAC/800 VDC) | 比低压电缆远5倍、布线空间小20倍以上(4英寸传3-10 MW) | 仅完成3 MW模拟环境演示,液氮冷却能耗与运维成本待考 |
| Nexans / TE Magnetics | 数据中心低压高温超导配电 | Nexans方案宣称比传统低压配电减少24倍空间 | 同样处于早期演示阶段,面临冷却系统复杂度考验 |
| Eaton / Schneider / Vertiv | 参与NVIDIA 800 VDC高压直流架构 | 提升电压等级以大幅缩减传统铜缆体积 | 依托成熟工业供应链,直接挤压超导方案的商业生存空间 |
- 风险.超导电缆在实验室里省下的机房布线空间,一旦算上液氮冷却系统的体积、能耗与冗余维护成本,在面对800 VDC高压直流铜缆方案时很容易失去财务吸引力。
软件编排管不到机房里,制度铁腕才是护住居民钱包的底线
相比硬件扩建,WeaveGrid试图用软件挖掘现有电网的潜力,但外界极易高估其手伸得有多长。Apoorv Bhargava在会上大谈负载编排,可WeaveGrid的实际能力集中在配电网外围,它于2026年1月29日将DISCO(配电集成系统容量编排)平台从电动汽车充电扩展到分布式电池等柔性资源,并在3月与PowerFlex达成商业充电站合作。换言之,WeaveGrid是通过调节居民区充电桩和储能来帮变压器和馈线减压,并没有直接切入数据中心机房内部去调度AI算力负载。
真正能瞬间释放庞大电网容量的杠杆,其实握在数据中心自己手里。杜克大学的一项研究算得很清楚,只要允许每年平均削减相当于最大正常运行时间 0.25%的负荷,美国现有电网系统裕度就能额外容纳 76吉瓦(GW) 的负载。76 GW足以吞下未来数年的AI新增需求,但云厂商为了维持99.999%的在线率承诺,依然抗拒在高峰期主动降频削峰。
实验室里的超导救不了远水,带抵押金的电价合同才能护住居民钱包。
既然技术创企管不到机房算力,谁来阻止科技巨头盲目申报负荷、最后把新建电网的搁浅成本甩给普通人?答案是州级监管机构与公用事业公司的合同铁腕。以俄亥俄州为例,公用事业委员会批准了针对数据中心的最低需求费用、高额抵押品和退出费机制;AEP Ohio在2026年2月披露,继此前签约12,219 MW后,开发商在新规下又签署了有真金白银抵押品支持的 5,642 MW具约束力合同。
- 结论.评估AI电网危机能否缓解,接下来最该紧盯的不是哪家超导创企又融了上亿美元,而是美国各州公用事业委员会是否全面普及俄亥俄州式的带抵押金电价条款,以及云巨头何时愿意为了快速并网而签下那 0.25%的算力停机协议。