2025年底至2026年初,一份美国贸易统计报表在金融圈引发波澜:美国经济分析局(BEA)与人口普查局数据显示,经季调后美国非货币黄金出口额在2025年10月达到170.93亿美元,2026年2月攀升至184.86亿美元。单月货值不仅甩开了同期96.65亿美元的医药制品和144.55亿美元的民用航空器零部件,还在2026年2月压倒了降至179.72亿美元的石油大类,让黄金反常地跃升为全美价值最高的单项出口大类。
货值登顶与金价走强重叠,催生出一种极具戏剧性的推测:部分市场观察者认为,由于多国外储出现黄金总值超过美债的拐点,加之中国持有的美债总额下探至不足7000亿美元,这轮激增是中国在抛售美债后、由美国默许以实物黄金完成双边结清的结果。然而,若将视野拉回到全球金银物流和期货基差,整套看似波谲云诡的地缘支付剧本,在真实的跨大西洋套利平仓机制面前站不住脚。
惊悚排名的统计口径与物理吨位核查
断言黄金掏空美国之前,必须厘清统计分类。在2025年10月,若将原油、精炼油和燃料油合并为石油大类,其出口总额为185.12亿美元,依旧高于黄金的170.93亿美元;直到2026年2月石油大类微降,非货币黄金才在单月完成超越。换句话说,所谓全美第一出口品很大程度上依赖商品海关归类的切分口径。
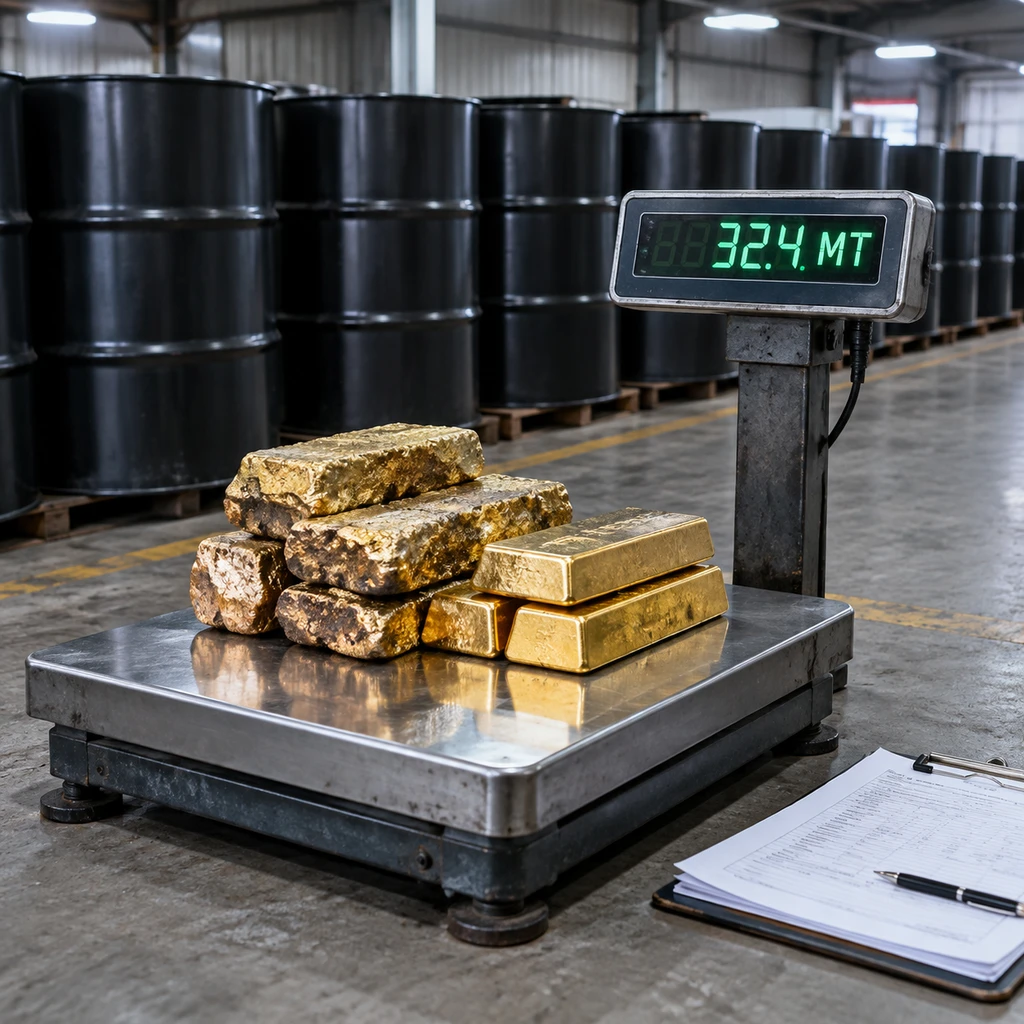
更关键的误读来自对公开数据库的混淆。圣路易斯联储FRED发布的IEAXGG系列属于季度口径而非月度,该指标显示2025年第四季度为381.41亿美元,2026年第一季度为472.48亿美元,且该序列纯属美元金额统计,无法直接证明物理吨数刷新历史记录。美国地质调查局(USGS)的数据给出了截然相反的物理流向:包含金块、多尔金与精矿在内的狭义黄金制品,其出口含金量在2025年10月为61.0公吨,到2026年2月反而收缩至32.4公吨。
在国民经济核算体系中,BEA对非货币黄金做扣减进出口并改按国内矿产与工业消耗之差核算的特殊处理。这意味着暴增的货值只代表金融资产与托管金条换手,美国实体矿山并无成倍扩产,这笔巨额数字对实际GDP也没有形成新增拉动。
关税警报与大西洋两岸的套利逆流
如果并非实体开采与结算,这批黄金因何涌出国境?答案深植于大宗商品对冲基金的期现套利生命周期。
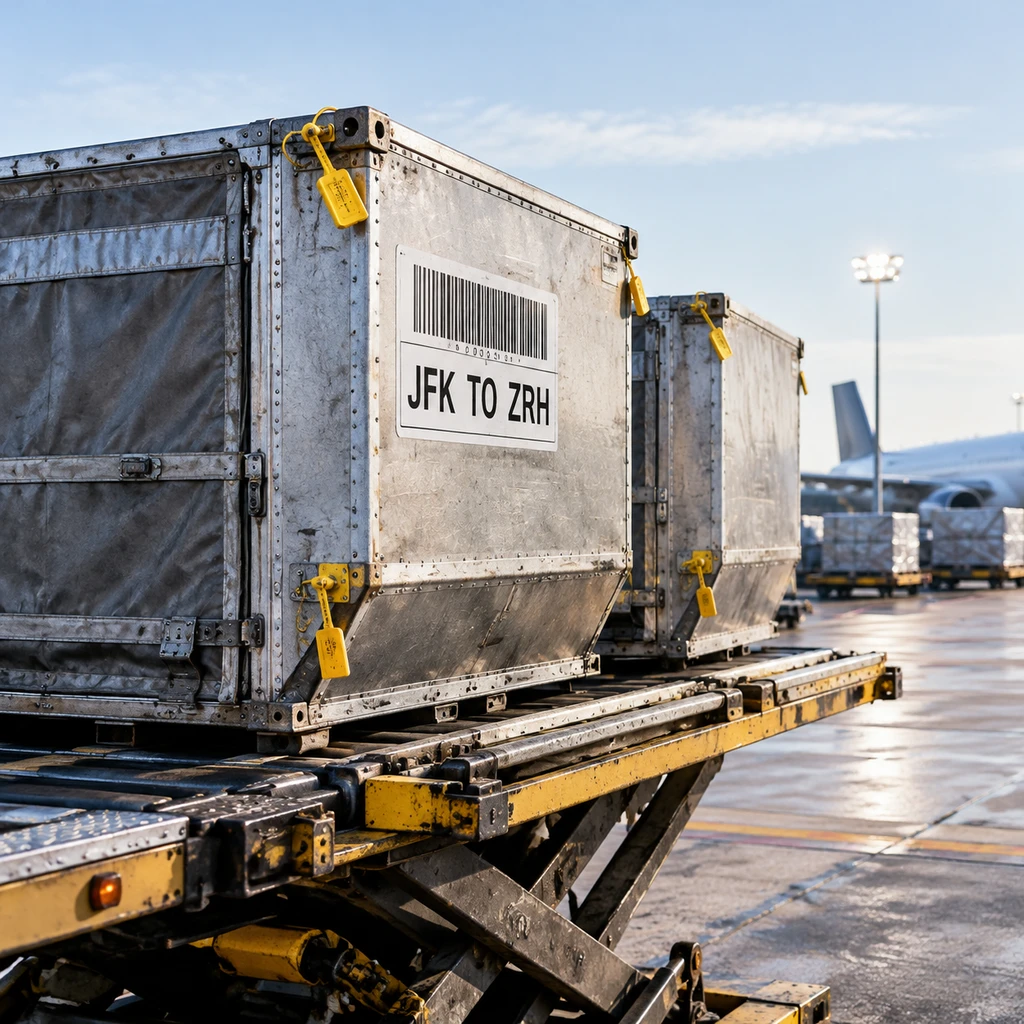
2024年底至2025年初,市场因关税政策预期高度紧张,投资者担忧针对金属的进口管制抬高交割成本,导致纽约商品交易所(COMEX)期金较伦敦现货金金价产生罕见的跨市大幅溢价。资本遵循无风险利差指引,开始把欧洲乃至全球现货经由空运转运至纽约存入交割库。
当贵金属最终被排除在额外关税清单外,异常基差迅速消失,早先建立的套利盘必须逆向平仓。世界黄金协会跟踪显示,2025年4月和5月,瑞士从美国进口黄金分别激增至63.0吨与58.9吨,巨额实物开始外流。
- 提醒.COMEX持仓变动包含交割机制转换,例如StoneX曾指出其持仓在2026年9月下旬因Gold Enhanced Delivery合约到期关闭出现过单周125.3吨的账面剔除,这属于规则与统计口径调整,不能直接视为金库实物已被全数运出边境。
瑞士中转、规格重铸与真实的跨境路线
流向榜排名前列的瑞士、中国香港和英国,正好构成了全球黄金产业的物流骨干。伦敦金银市场协会(LBMA)主流交割标的为400盎司大条,而COMEX大量流通的是100盎司和1公斤金条。回流欧洲的金属并不能直接躺进伦敦金库,必须先发往拥有全球核心精炼产能的瑞士厂区,完成成色提炼与规格重铸,再根据全球流动性缺口分发。
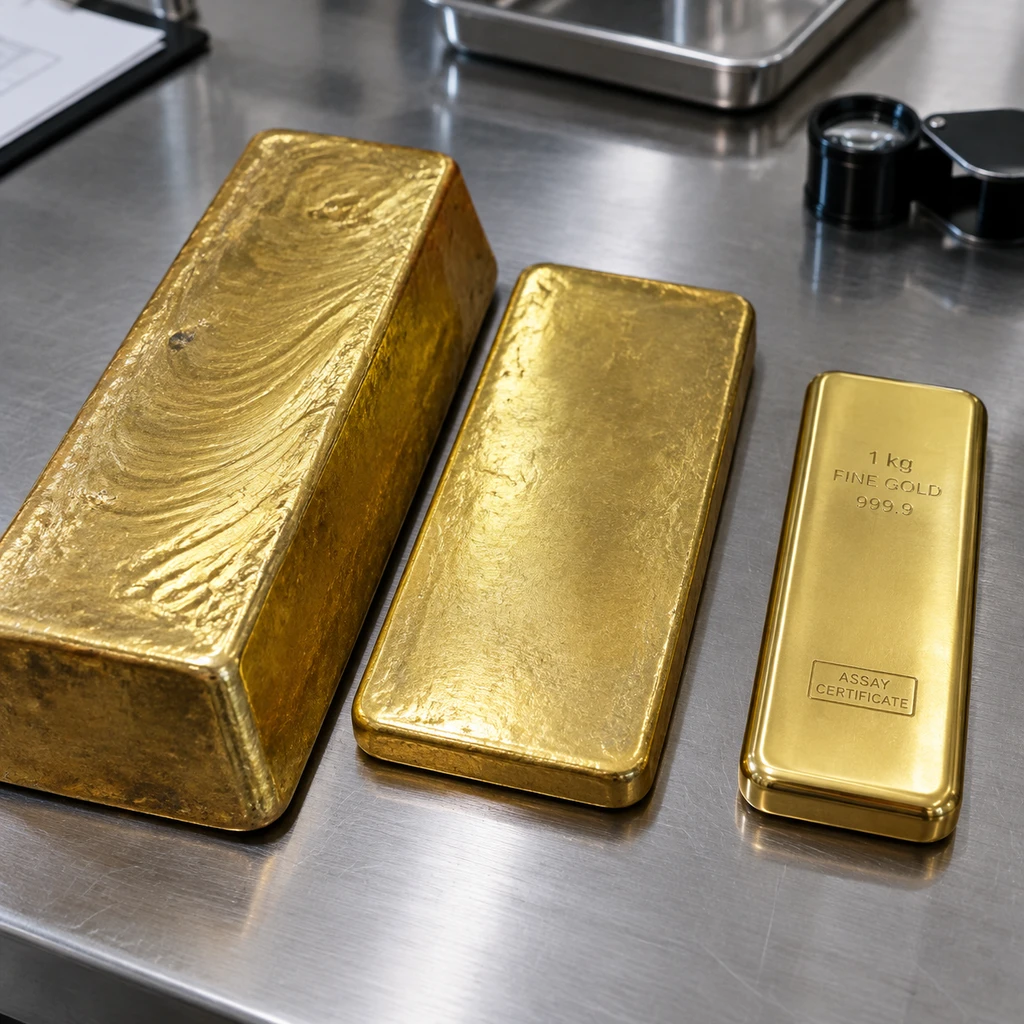
跨境流动的核心是套利仓位逆向出清,而非两国政府在暗室里的以金代债。
与此同时,香港是全球金条进入亚洲消费市场和民间投资通道的主流自由港转口地。高企的金价吸引了存量盘回流,亚洲实物零售与投资需求同样通过该网络承接。把瑞士和香港的转运简单推定为向某一国官方机构暗中输送战略资产,脱离了黄金转铸与物理交割的行业常识。
估值假象:美债变动与外储黄金的实际账本
支持地缘代偿论的核心论据之一,是中国减持美债的节奏。美国财政部TIC报告最初公布中国在2026年2月持仓为693.3亿美元,随后修正为694.2亿美元。然而TIC数据仅反映以美国为注册托管地的地理资产分布,其中包含私人金融机构与主权财富基金的各类代管账户,不能将其等同于中国央行内部的资产负债表。
国家外汇管理局官方储备表给出了更直接的对照:2026年2月,中国官方黄金储备仅微幅增加3万盎司,折合约0.93吨,环比增幅仅为0.04%。同期持仓估值由3695.82亿美元膨胀到3875.88亿美元,驱动其账面大幅扩张的唯一力量是金价上涨带来的重估收益,不存在当月净抛售数百亿美元美债去换取海量实物黄金入库的痕迹。
美联储关于全球官方储备的研究同样澄清了这一宏观误区:2025年底全球除美国外的官方黄金储备总市值确实触及5.1万亿美元,逼近或短暂超越外国官方持有的3.9万亿美元美债规模。但若剔除美国官方自身持有的约4万亿美元存量黄金,两者的差额微乎其微。至2026年中期,由于海外对美债配置的持续调整,外资持有美债市值重新反超了全球非美官方黄金储备总额。
- 结论.非货币黄金阶段性反超大宗商品出口,是关税恐慌解除后全球资本仓储出清的典型副产物;跟踪国际金流,看懂期现溢价、海关精炼数据与官方实质净购入,远比拼凑阴谋论更具现实价值。