美国电动车市场刚刚交出了一张充满戏剧性的成绩单。行业机构 Cox Automotive 的最新数据显示,2026年第三季度全美新电动汽车销量为 262,649 辆,环比小幅增长 6.1%,渗透率微升至 6.4%。部分科技媒体随即打出重获生机的乐观标题。
这种表面繁荣更像是一种深渊里的低位喘息。
把时间轴拉长就会发现,本季度的 26.2 万辆较 2025 年同期的 434,279 辆同比大幅下滑 39.5%。2026 年前三个季度累计销量仅为 725,888 辆,同比跌去 30.3%。环比的连续三季度回升,仅仅是因为 2025 年底补贴退坡后市场直接跌进了坑底。
戒断阵痛:自掏腰包换来的低位反弹
2025 年 9 月 30 日,美国正式终止了针对清洁能源车辆的 7500 美元联邦税收抵免。政策大限前夕,消费者集中抢购将销量冲上历史高位,随后全行业便迎来了断崖式回落。
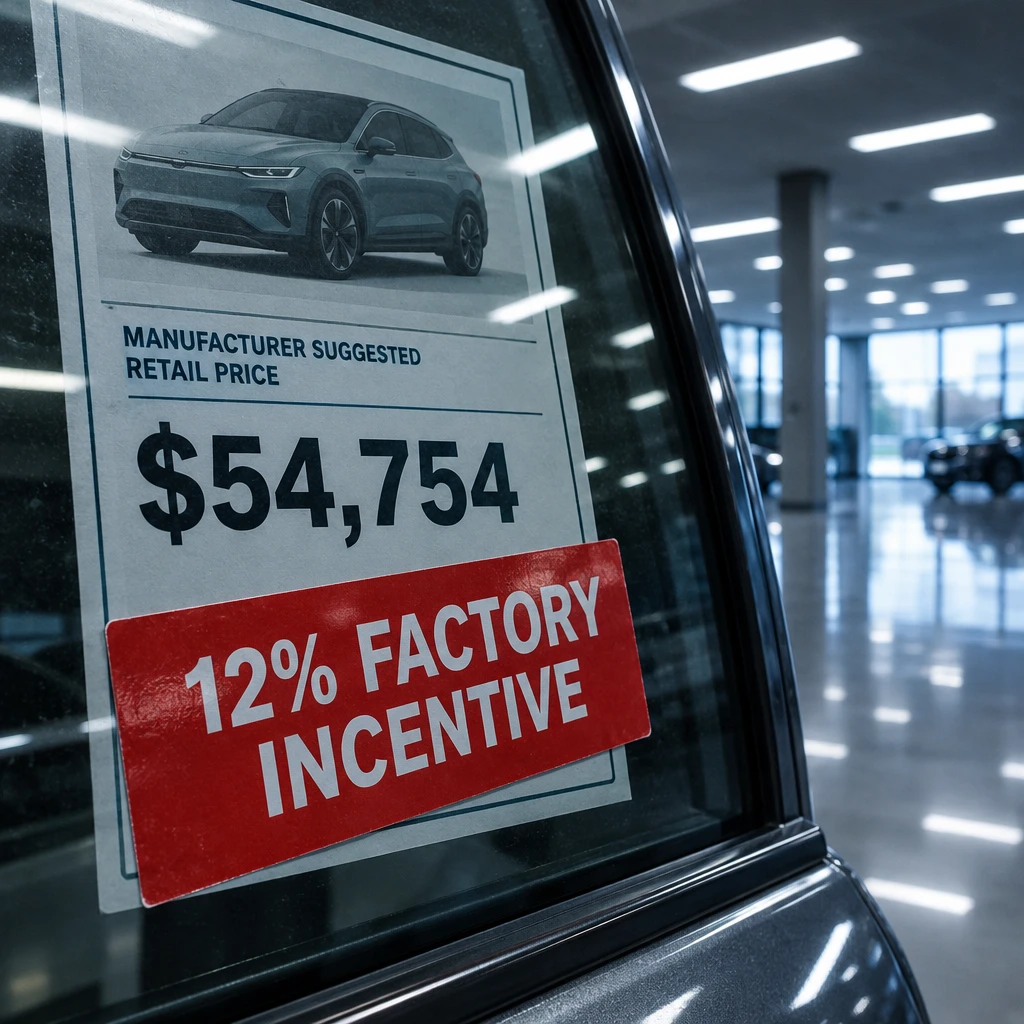
为了维持流水线运转,汽车制造商不得不自割利润填补补贴缺口。2026 年 8 月,美国电动车厂商的激励支出占交易价格的 12%,几乎是全行业平均水平 6.5% 的两倍。换句话说,当下的微弱复苏并非来自消费者自发的需求井喷,而是主机厂以贴身肉搏的降价硬砸出来的。
即便车企大幅让利,门槛依然高企。2026 年 8 月全美新电动车平均交易价格达 54,754 美元。对于预算有限的普通家庭,这个价格依然缺乏亲和力。
- 风险.当车企利润率无法支撑两位数占比的补贴让利时,以价换量的虚假平稳将迅速面临二次失速。
底特律败退与马太效应
潮水退去后,底特律传统汽车巨头遭受的打击最为惨烈。在失去政府补贴后,福特纯电业务当季仅售出 6,047 辆,同比暴跌 80.2%;通用汽车售出 25,473 辆,同比下降 61.7%;现代与起亚分别下滑 57.7% 与 35.3%。
曾经寄予厚望的拳头产品几乎被彻底打回原形。福特 F-150 Lightning 当季仅卖出 289 辆,暴跌 97.1%;雪佛兰 Equinox EV 也仅交付 1,905 辆,缩水 92.4%。
相比之下,早早跑通规模效应的 Tesla 展现出了完全不同的抗压能力。尽管 Tesla 本季度同比同样承压下滑 19.7%,但其 144,094 辆的交付规模,直接达到了通用、现代、起亚、福特四家纯电总和的 2.7 倍。
丰田与斯巴鲁等日系厂商则通过技术更新找到了微小增量。丰田 bZ 系列与雷克萨斯 RZ 在换装 Tesla 规格充电口、提升电池容量与加速充电速度后,销量实现翻倍。这表明北美充电网络的标准统一与技术补课,确实能够打动一部分摇摆买家。
5.4 万美元门槛下的分流战场
高昂的新车价格与补能焦虑,正在将大量中间层购车者推向替代选项。
补贴撤下后,不是买家不愿减排,而是纯电失去了唯一的性价比护城河。
混合动力车成为了最直接的受益者。不需要改变补能习惯、没有里程恐慌,让大量燃油车换购群体顺理成章地流向油电混动。
二手纯电市场也在重塑整个行业的价格认知。目前二手电动车平均挂牌价为 37,441 美元,比新车低出整整 1.7 万美元。随着未来一年内预计有超过 30 万辆纯电动车租赁到期并回流二手市场,新车高企的价格体系还将面临更持久的压制。
- 结论.没有了政策这根拐杖,依靠补贴撑起的虚幻规模迅速坍塌,美国电动车产业终于被逼回了拼成本、拼供应链韧性的残酷原点。