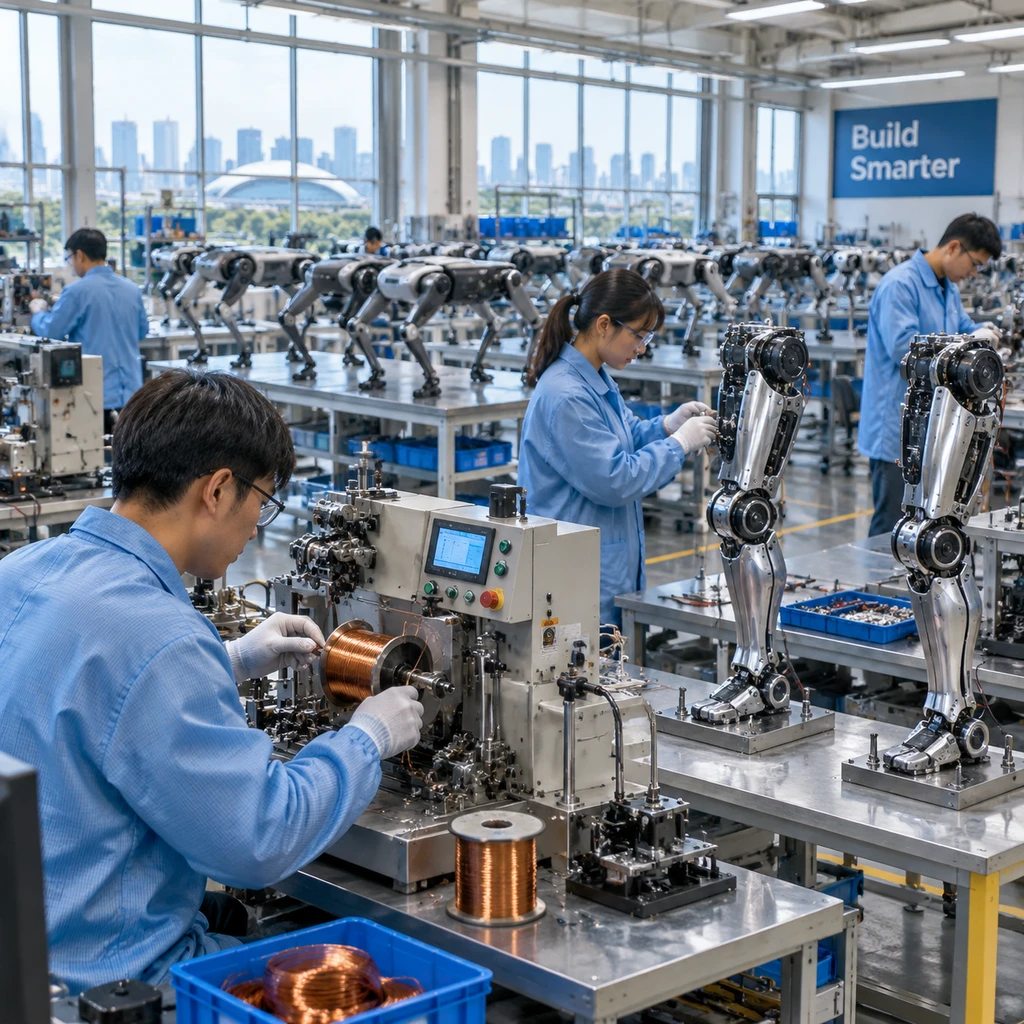
在社交平台 X 上,杭州宇树科技(Unitree)一段人形机器人进厂组装机器人的视频攒下了 2800 万次播放,官方配文称这是实际部署。但英国自动化初创公司 KAIKAKU 创始人 Josef Chen 在 2026 年 11 月初实地探访宇树杭州工厂并核对 IPO 招股书后戳破了这层滤镜——招股书将该视频定性为试点,直言整机装配目前主要依靠人工,执行器车间里除了一两条新自动化产线,大部分场地仍坐满操作传统绕线机的工人。Josef Chen 据此断言,中国机器人靠廉价双手制造,西方将凭借高工资倒逼出的全自动产线赢下未来;但这套看衰中国制造的推论,既算错了会计折旧账,也误判了具身智能硬件所处的产业周期。
2800 万播放量背后的真实账本:电机人工砍半,整机仅省 1.67%
公众常把宇树约 3.2 万台的年产量直接等同于人形机器人规模,甚至与宇树早期公关稿宣称的 2025 年人形产量超 6,500 台、交付超 5,500 台混为一谈。翻开经审计的 IPO 招股书,2025 年宇树合计产量为 31,748 台(合计销量 28,252 台),其中超八成是技术成熟的四足机器狗,产量达 26,032 台(销量 23,037 台),一举超过 IDC 估算的前一年全球约 2 万台总出货量;真正处于爬坡期的人形机器人法定披露产量为 5,716 台,销量 5,215 台。
支撑这 3 万多台机器下线的,是一张极度轻资产的财务报表。2025 年宇树主营业务成本中,直接材料占 81.73%,制造费用占 10.20%,生产环节直接人工仅占 8.08%(金额 5,396.40 万元,不含研发与管理薪酬)。
当直接人工只占总成本的 8.08% 时,重金砸向自动化产线的边际收益微乎其微。2026 年 3 月 20 日披露的上交所二轮问询回复算清了这笔细账,宇树新建的某型号电机自动化产线,预计能让单件电机人工成本大幅下降 57.03%,带动整机人工成本下降 24.63%;但由于新增自动化设备折旧推高了单位分摊成本,该型号整机总成本最终仅净下降 1.67%。
拆穿每台 50 美元设备的算术障眼法与外协底牌
Josef Chen 在文中抛出了一个极具煽动性的数字,称截至 2025 年末宇树账面机器设备仅值约 170 万美元(招股书精确披露机器设备账面原值 1,312.25 万元、账面净值 1,118.85 万元),除以近 3.2 万台年产量,相当于每台机器人只用了 50 美元的机器设备。
这个算法犯了初级的财务审计错误。将资产负债表上的期末设备存量净值,直接除以单年产量,混淆了存量资产与年度折旧的概念。更关键的是,招股书明确解释设备投入低不仅因为总装靠人工,还因为大量零部件及工序采取了外采与外协加工。那 81.73% 的直接材料成本背后,是长三角与珠三角外协供应商车间里的精密数控机床、注塑模具和冲压产线,西方看客只盯着宇树自有的总装车间,漏掉了整条中国外部供应链沉淀的重资产资本。
手工总装不是技术落后,而是把重资产折旧留给外协网络的精算。
作者作为自动化设备创业者,天然倾向于推销西方靠自动化胜出的叙事。他估算若按美国制造业 6 倍于中国的时薪生产,宇树直接人工占比将飙升至约 40%,总成本增加约一半(若按 8.08% 人工基数静态核算,6 倍工资下总成本实为 1.40 倍、人工占比约 34%),进而推导出高工资将倒逼西方造出制造机器人的机器。这一静态推算忽略了自动化产线本身高达 50% 至 70% 的软件编程、系统集成与良率爬坡成本;况且美国高工资只会催生买自动化设备的焦虑,并不会自动转化为造出高性价比绕线机与装配线的供给能力。
过早自动化的折旧陷阱:全球四强量产路径对标
福特在 1913 年建立第一条流水线时同样依靠人工组装磁电机,直到 T 型车彻底定型才塞满专用机床;1927 年换代 A 型车时,福特被迫关厂半年报废大批专用设备,反被转换产线仅需三周的通用汽车反超。富士康在 2011 年豪言三年部署百万台机器人,到 2016 年底仅落地约 4 万台便放缓脚步,正是因为消费电子一年一换代,为未定型产品定制自动化专机无异于给青春期少年定做昂贵西装。
当前全球具身智能恰处于硬件未定型的青春期,唯有像关节电机里的铜线与磁铁这类跨代共用的标准件,才值得宇树率先启动自动化。把视野拉宽到全球四大头部厂商,重资产自建产线与柔性外协的成本博弈一目了然:
| 厂商与核心机型 | 2025-2026 产量与交付规模 | 制造与供应链模式 | 真实落地与良率瓶颈 |
|---|---|---|---|
| 宇树 Unitree (G1) | 2025 年人形产 5,716 台,四足产 26,032 台 | 外采外协占大头,总装主要靠人工,电机局部自动化 | 前 9 个月 75% 收入来自科研教育,工业不足 5% |
| Figure (Figure 02/03) | 截至 2026.04.29 交付 350 余台 Figure 03 | 自建 BotQ 工厂,规划初始年产能 12,000 台 | 演示节拍每小时 1 台,自产超 9,000 个执行器直通率刚过 80% |
| Tesla (Optimus) | 2026 Q3 财报确认启动生产,未披露产量 | 加州 Fremont 工厂自有产线制造 | 处于早期爬坡(Early Ramp)阶段 |
| Boston Dynamics (Atlas) | 2026.01.05 发布商用版,规划 2028 年产 30,000 台 | 绑定车企,由现代摩比斯供应核心执行器 | 规划 2028 年实现现代汽车工厂内部署 |
西方同行背负着本土高人力成本与重建供应链的双重包袱。Figure 02 虽在宝马工厂试点约 1,250 个运行小时、处理超 90,000 个部件并支持超 30,000 辆汽车生产,但截至 2026 年 4 月底其 BotQ 工厂下线的 350 余台 Figure 03 仍有大量流向内部研发与数据采集,且自产执行器下线直通率刚超过 80%。在年出货数百至数千台的阶段,高昂的自动化产线折旧与近两成的不良损耗,随时可能变成吞噬现金流的无底洞。
75% 卖给实验室,离进厂替人打工还有多远
真正决定宇树们何时全面上马全自动产线的,不是中美工人的时薪差,而是机器人什么时候能干活。
在杭州展厅里,一台搭载 GPT-6 的宇树 G1 机器人接到创始人王兴兴跨房间取水的指令后,虽然完成了任务,但动作依然缓慢。王兴兴在同日乌镇峰会上坦言,宇树过去十年主攻本体,接下来要把重心转向大脑;公司内部路线图将人形机器人的 ChatGPT 时刻定义为在 80% 的未知任务中达到 80% 成功率,预计还需等待一到三年。
在这天到来之前,人形机器人本质上仍是科技大厂与高校的科研教具。2025 年前 9 个月,宇树四分之三的人形机器人收入来自英伟达、亚马逊、Meta 及大学实验室,真正的工业场景收入占比不足 5%,且这不到 5% 里还有一半以上是在企业展厅里当导览员;至于那台起售价高达 65 万美元的载人变形机甲 GD01,现场接待人员直言只是为了圆王兴兴儿时的机甲梦。
对于正在评估具身智能项目的一二级市场投资人与工厂采购总监,眼下最忌讳被宣传视频或标牌底价晃花了眼。宇树 G1 标准版官网起售价虽然低至 13,500 美元,但该入门版本锁死了权限,不支持二次开发;科研与工业客户必须采购单独询价的 EDU 可编程版本,并自己承担漫长的算法调试。加上德国 Fraunhofer IPA 研究指出的执行器成本、寿命与工业鲁棒性瓶颈尚未突破,买方算账的唯一准星应当从出货量切换到单工位无干预有效工时。
- 风险.2026 年 7 月美国 FCC 已停止批准中国产新机器人及机器狗(要求美产零件成本占 65% 以上,2029 年升至 75%),五角大楼亦要求 2027 年 8 月起无人机定子绕线迁出中国;海外监管围堵叠加高校科研采购饱和后,宇树能否把不足 5% 的工业收入真正做起来,才是决定其 IPO 估值成色的生死考题。