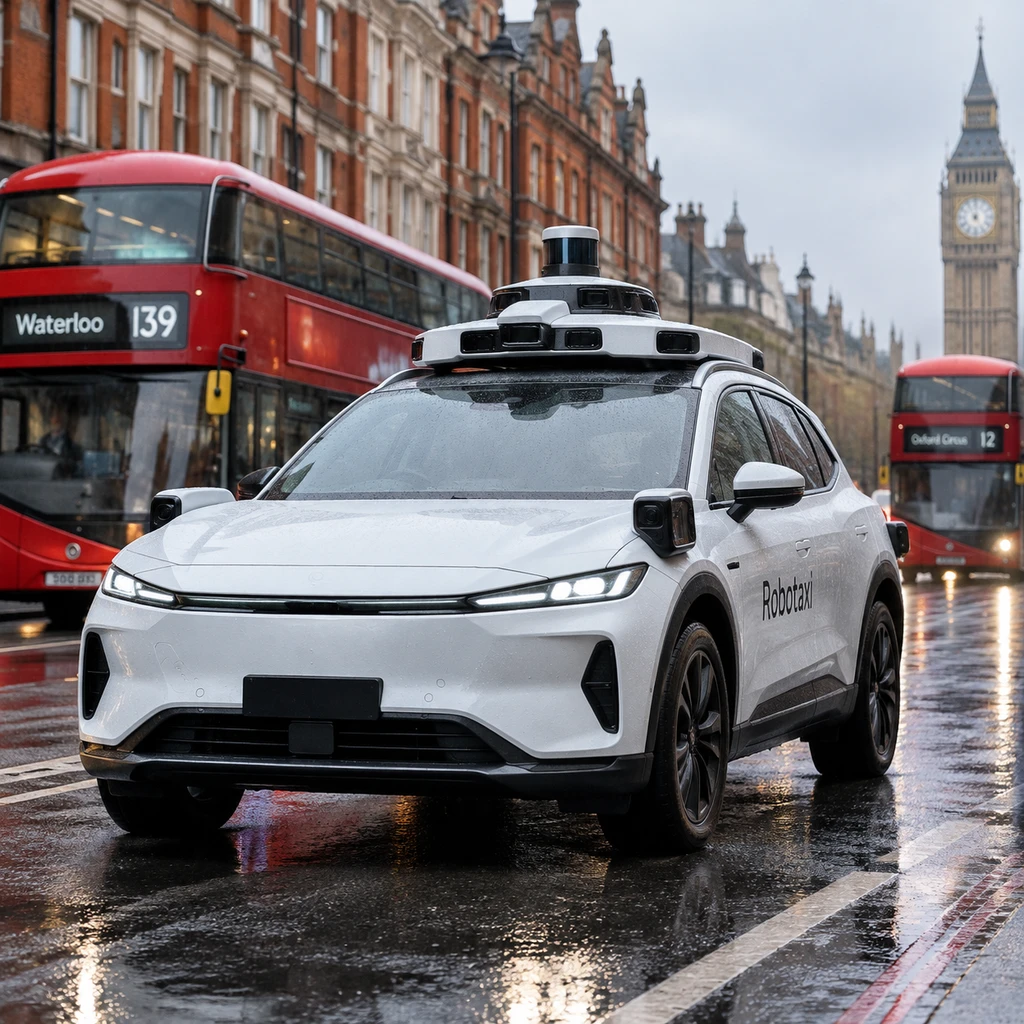
2026年10月8日,Uber与中国自动驾驶企业小马智行(Pony.ai)共同宣布,计划在英国伦敦推出Robotaxi出行服务,并将在未来数周内开启小马智行第七代(Gen-7)自动驾驶车辆的路测。在资本市场与舆论场习惯将此类公告直接等同于“中国无人出租车攻占欧洲腹地”的当下,这一动作更真实的分量在于:它不是无人化商业运营的终点哨,而是一场由出行聚合巨头主导、在监管窗口期内展开的精巧卡位战。
剥离企业传播口径中的乐观修辞,伦敦街头即将迎来的并非随叫随到的全无人车队。小马智行目前推进的仅仅是配备安全员的工程技术测试,不仅尚未获得全无人载客服务(driverless passenger service)的准入许可,其在伦敦本地的重资产车队持有方与维保运营方也依然处于空白状态。
牌照与法规深水区:通往2027年的严苛门槛
理解小马智行在伦敦的真实处境,首先必须厘清英国当前的法规节奏。英国政府于2026年5月22日正式开放自动客运服务(APS)试点申请,但这套框架在法律定位上只是过渡期产物,其核心目的是在《2024年自动驾驶汽车法案》(Automated Vehicles Act 2024)全面生效前收集实际运营证据。整套法案的终审细则与全面实施节点,已被英国官方明确锚定在2027年下半年。
这意味着任何技术方案在2026年进入伦敦,都必须经受双重行政关卡的过滤。测试车辆首先需要通过英国车辆认证局(VCA)的安全能力独立评估,随后若要开展网约载客业务,还必须跨过属地监管者伦敦交通局(TfL)的法定许可红线。TfL对本地出租车与私人雇佣车牌照素以严谨苛刻著称,对未经验证的算法方案拥有一票否决权。
企业官方此前对外释放的“在欧洲部署2000辆Robotaxi”规划,实际上是Uber在2026年8月13日公布的区域长远目标,涵盖克罗地亚首都萨格勒布以及另外4个欧洲城市,绝非伦敦单一市场的初始投放配额。将带安全员的渐进式测试直接等同于车队铺开,混淆了研发测试与牌照准入的基本边界。
- 提醒.在TfL正式下发APS试点载客许可之前,任何车企在伦敦的动作均属于工程适配验证,无安全员商用至少需要等待至2027年法规全面成形。
巨头的双轨沙盘:左手英伦嫡系,右手中国现货
自剥离旗下自动驾驶硬件研发部门ATG后,Uber彻底确立了自身轻资产的“聚合调度平台”定位,在全球范围内与超过30家自动驾驶公司铺开投资与合作。它的商业逻辑非常清晰:通过庞大的叫车流量倒逼技术方案降本竞争,在2026年底前于全球多达15个城市构建运力网络,中东与欧洲则是试验技术混部的核心练兵场。
在伦敦,Uber并未单押小马智行,而是构建了一场耐人寻味的内部赛马。早从小马智行涉足前,Uber便已深度绑定英国本土自动驾驶独角兽Wayve。Wayve在2026年2月25日完成12亿美元D轮融资,连同Uber附带里程碑条件的3亿美元投资,总轮次达15亿美元,估值攀升至86亿美元。更关键的是,Uber在伦敦为Wayve承担了重资产自持并运营车队的兜底角色。
2026年9月3日,Uber已率先在伦敦上线Wayve的有安全员载客服务,采用福特Mustang Mach-E车型搭配TfL持牌司机。相比之下,小马智行在伦敦更像一个极具性价比的工程化“现货方案”:它在中美多座超大城市拥有量产车队验证经验,可以作为成熟力量对冲Wayve的技术研发节奏,压低平台采购溢价。
这种左右逢源并不仅限于伦敦。在迪拜,Uber同时将百度与文远知行引入旗下体系;在伦敦本土,Lyft旗下Freenow也已于2026年7月28日拉来百度Apollo Go测试第六代车,而Waymo亦在2026年9月24日公开申请在伦敦开展全无人运营的牌照。对于Uber而言,无论哪家算法在泰晤士河畔胜出,平台抽佣的底盘始终稳固。
聚合平台不押注单一技术的生死,它只通过引入外部变量让供应商彼此制衡。
萨格勒布后视镜:成熟度与重资产归属的现实大考
伦敦项目的实际落地预期,可以从小马智行此前的欧洲首站克罗地亚萨格勒布窥见端倪。在萨格勒布,Uber、小马智行与电动超跑Rimac创始人创立的初创公司Verne组成了三方分工联盟:小马智行提供自动驾驶软硬件系统与北汽极狐阿尔法T5车型,Uber负责平台调度,Verne则承担重资产买单与车队运营维保。
虽然萨格勒布在2026年8月19日开启带安全员预订,并在9月10日拓展了22公里机场线路的受邀全无人测试,小马智行官方也拿出了超20万公里运营与4.7/5用户评分的数据,但商业化深处仍有阻力。一方面,克罗地亚主流媒体Index公开指出,商业落地采用的北汽改装车型,与Verne此前申请欧盟大额研发补贴时承诺的原型车方案存在明显脱节;另一方面,当地真实社群反馈车辆在非封闭路况下存在面对骑行者突发急刹、路口转弯起步过度迟缓等博弈短板。
| 欧洲试点维度 | 克罗地亚萨格勒布落地实践 | 英国伦敦规划与现状 |
|---|---|---|
| 运营合作模式 | Verne自持资产 + 小马系统 + Uber调度 | Uber平台分发,车队资产承接方未定 |
| 服务开放状态 | 2026年8月开放预订,9月开启机场专线定向测试 | 2026年秋季启动Gen-7测试,全无人商用未获批 |
| 车队运营规模 | 区域性首发,属欧洲5城2000辆长期规划一部分 | 首批路测车辆规模有限,无独立单一城市配额 |
| 核心外部掣肘 | 欧盟研发补贴车型合规性质疑、路况博弈保守 | 严苛数据安全审查、右舵复杂路网、TfL准入门槛 |
更棘手的是,萨格勒布能跑通是因为有Verne作为实体企业吞下购车与运维成本,而小马智行在伦敦尚未找到这样的重资产搭档。伦敦的高人力运维成本与繁杂的场站合规,决定了纯算法公司难以长期独自负重前行。
同时,中国自动驾驶企业进入英国还需面对严苛的技术水土不服。伦敦密集狭窄的环岛道路与大量右舵混行路况,对视觉感知构成了几何级难度;加之欧洲在地理测绘数据、激光雷达传感器回传以及网络安全领域的极端审查,技术出海的合规成本远超国内。
- 结论.对于期待自动驾驶落地的出行市场而言,小马智行进入伦敦证明了中国工程化方案的输出能力,但谁来承担重资产风险、能否跨过2027年法规大考,才是服务能否真正走进公众日常的终极决定项。