在2026年10月21日的第三季度财报电话会议上,特斯拉自动驾驶副总裁 Ashok Elluswamy 宣布,公司计划在 2027年Q2 允许车主将私家车接入 Robotaxi 车队。这一表态为拖延十年的私家车共享盈利设下了明确期限,却也撕开了商业神话的口子:这项服务绝非全量推送,而是严格限定在搭载 V15 软件、处于特定地理围栏内的客户 Model Y。
从2016年《宏图之篇第二章》描绘的被动收入蓝图,到2019年承诺次年投放100万辆无人出租车,特斯拉曾让数百万车主相信手里的车会变成自动印钞机。然而最新节点暴露出的并非技术突破,而是一次防御性收缩。所谓全民共享网络已被大幅缩减为小范围受控试点,特斯拉的无人出行核心正在滑向自营车队的重资产轨道。
窄幅试点遮不住商业重心向自营倾斜
财报会上释放的技术路径,彻底颠覆了外界对私家车共享网络的预期。按照 Elluswamy 的说法,客户 Model Y 将与专用无人驾驶出租车 Cybercab 共享底层算法,但入网前提是接入特斯拉的地理围栏与车队管理系统。电话会不仅没有公布车主与平台的分成比例,也未列出具体准入名单与落地城市,实际运作形态更像是一场封闭测试。
商业形态的真正转变在于车队归属权。马斯克在会上确认,绝大多数 Cybercab 将由特斯拉官方自有并以出行即服务(TaaS)模式运营,年产能目标超过 12.5万辆。这一表态意味着特斯拉实质上放弃了纯粹依赖私家车提供运力的轻资产神话,转而走上自购自建车队的重资产路线。
虽然北美新购车用户中选择全自动驾驶(Supervised FSD)的比例在本季度攀升至 75%以上,环比增长近20个百分点,但这更多是软件促销和认知惯性的结果。私家车入网已从十年前描绘的业务支柱,退化为维系软件选装溢价的叙事点缀。
特斯拉的商业实质正在从去中心化的轻资产撮合,撤退回自营重资产运营。
- 结论.2027年Q2的入网不是全民红利,而是为特定车型与特定区域量身定制的准入实验。
硬件断代戳破纯软件升级神话
把私家车变成 Robotaxi 面临的第一道物理高墙,是特斯拉亲手立起的硬件门槛。2026年4月22日的财报会上,马斯克公开承认由于内存带宽受限,硬件版本 Hardware 3 无法实现无监督自动驾驶。特斯拉正讨论为旧车更换车载计算机与摄像头,并着手建立专门的改装设施。
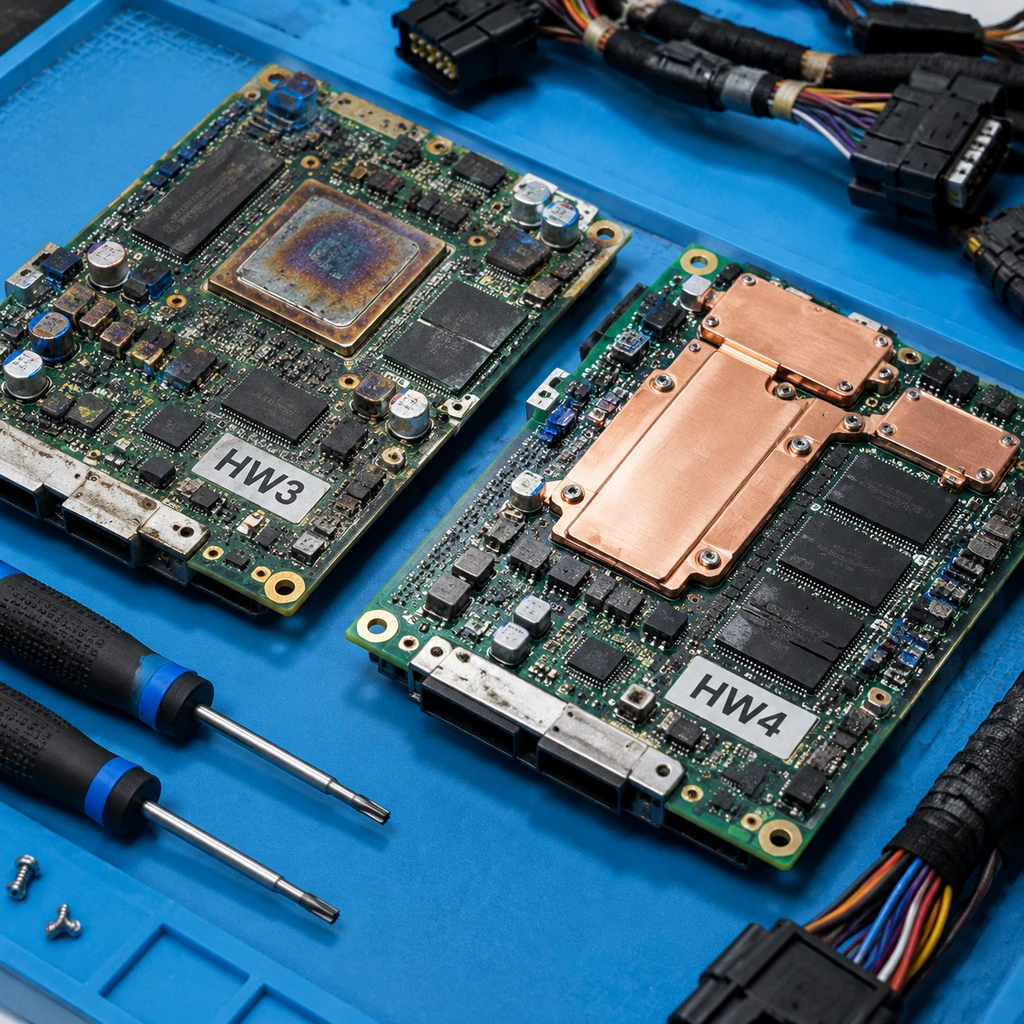
这一承认彻底打破了凭借纯软件远程升级就能让旧车增值的承诺。数百万搭载 HW3 的存量车主不仅无法享受自动运营收益,反而沦为需要付出高昂改装成本和时间代价的硬件淘汰者。
哪怕换装新硬件,工程与安全层面的差距依旧明显。特斯拉官方披露 Cybercab 载客服务于2026年9月3日在奥斯汀启动,截至9月30日累计实现近 200万英里 的无监督行驶,德州监管记录显示其授权无人车数量为 803辆。作为对比,竞品 Waymo 已在全美15个城市铺开约 4000辆 车队,截至2026年6月累计完成了 2.713亿英里 的纯乘客商业行驶,周付费行程达 50万次。
两者的安全口径也存在本质分歧。Waymo 数据涵盖全口径事故,其伤亡事故率较人类基准低82%至95%;特斯拉新上线的安全网站则仅统计非首发碰撞事故。这种统计差异让私家车直接投入无人客运的安全成色大打折扣。
法规与保险留下的责任真空
即便技术与硬件达标,私家车作为商业运力进入市场的法律路径仍然被层层卡死。加州等代表性区域的监管要求极为严苛,企业开展商业化无人运营必须同时拿到机动车辆管理局(DMV)的部署许可与公共事业委员会(CPUC)的客运服务授权,并提交详尽的乘客安全计划。
| 对比维度 | 特斯拉私家车入网构想 | Waymo 正统运营体系 |
|---|---|---|
| 运营主体 | 分散的个人车主与平台分成 | 统一的资产自营与集中管理 |
| 牌照资质 | 私车无人客运牌照尚属法规空白 | 拥有各州完整的DMV与CPUC商业运营许可 |
| 保险定责 | 私家车险拒赔,三段责任划分不明确 | 自建或定制商业全险,运营方全额承保 |
| 感知与冗余 | 纯视觉方案,硬件依赖车主自费维护 | 激光雷达+雷达+视觉,标准化传感器清洗维护 |
更大的障碍在于保险机制的缺失。普通私家车购买的商业车险明确排除了无人驾驶状态下的商业客运责任。当一辆没有人类驾驶员的 Model Y 在空驶前往接驾、巡游等待订单或载客行程中遭遇事故,责任究竟由车主个人保险承担,还是由车企兜底,目前在全美各州的保险法规和精算模型中都属于空白地带。
- 风险.如果责任边界无法通过精算法案落地,车主将车开上共享网络的每一步都在承担裸奔风险。
私人车辆的车况、摄像头清洁度、轮胎磨损以及突发传感器故障,很难达到标准化网约车队的维护水准。在重资产运维与去中心化自由度之间,特斯拉给出的 2027 年目标,与其说是一个确凿的技术兑现日,不如说是为维系市场预期再次设定的延期缓冲带。