科技行业向来擅长用惊人的倍率制造繁荣。支付服务商 Stripe 披露,旗下结账网络 Link 在 2026 年 9 月录得 AI Agent 交易笔数环比暴增 38 倍,交易额增长 20 倍。然而面对外界追问,Stripe 却拒绝公布底层的绝对订单数和具体美元金额。
把倍数拆开看,这场看似由智能体驱动的商业狂欢立刻露出了破绽。
倍率迷雾下的算术真相
当笔数增长 38 倍而交易总额仅增长 20 倍,只要统计样本口径一致,数学逻辑便指向一个被公关辞令掩盖的事实:该平台上的 AI 代购单笔平均交易金额大幅下滑了约 47%。
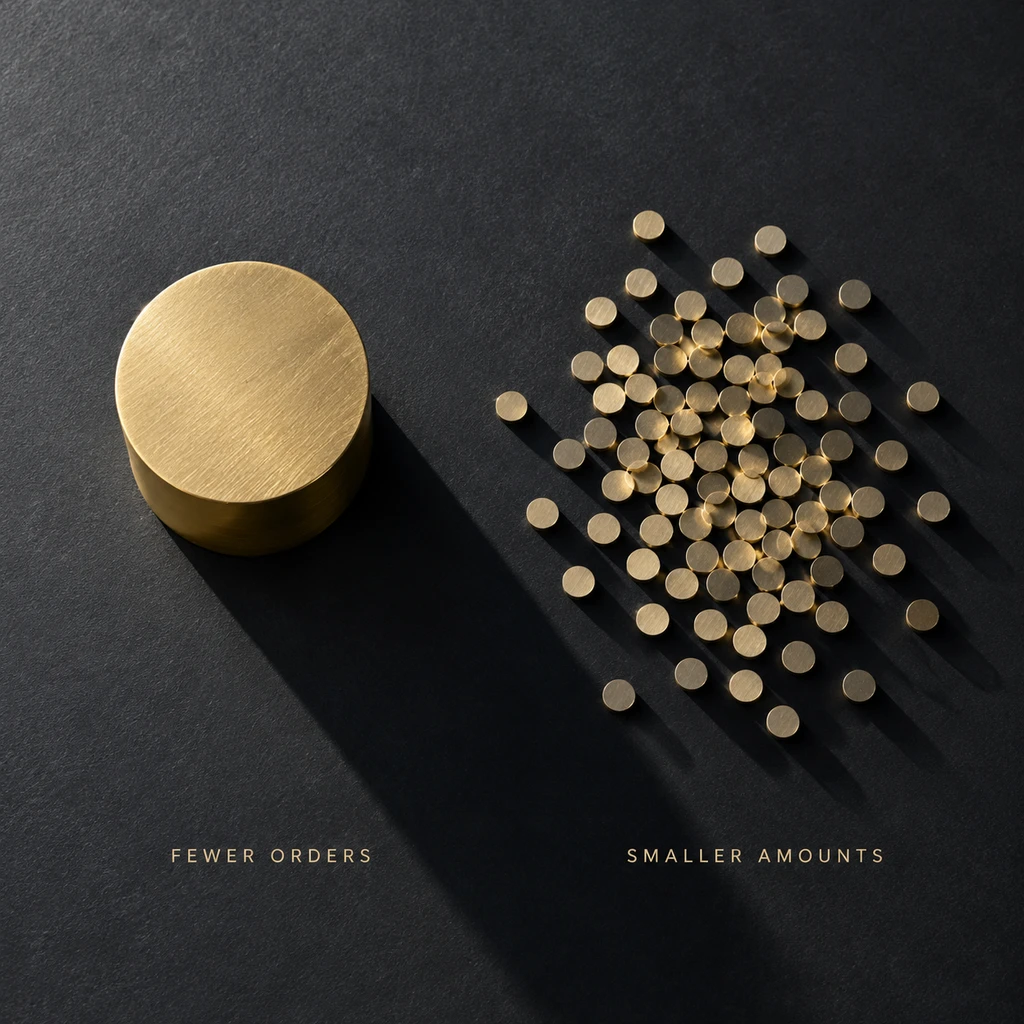
Stripe 消费者产品负责人 Dan Hill 强调交易规模已达显著水平,接入的 AI 助手或应用系统从 70 个增至约 200 个,覆盖了 Meta Muse 和 Grok Bot 等产品。官方透露的数据显示,大多数交易金额在 100 美元左右,零售类占交易笔数的 36% 和金额的 32%,旅游出行则占总金额的 28%。
Stripe 拥有超过 2.5 亿 Link 消费者用户,全平台 2025 年处理交易量达 1.9 万亿美元。在如此庞大的基础设施对照下,对几百个 Agent 的交易底数守口如瓶,本身就坐实了分析师的判断:当前体量依然处于微小基数的测试阶段。
其他核心参与者的态度印证了这一点。Shopify 在 2026 年第二季度财报会上虽然提到 AI 带来的流量和订单激增 3 倍,但也直言自主代理交易相对于其 Shop Pay 累计超过 4000 亿美元的 GMV 依然极小。独立咨询机构 Flagship Advisory 给出的评估更直接:实际发生代付的体量依旧处于微不足道的边缘位置。
导流繁荣与代付断层
行业舆论经常把两件事混为一谈:AI 给电商网站带来的搜索流量,与模型真正接管钱包自主扣款。
根据 Adobe 监测数据,2026 年第一季度 AI 引流访问量同比飙升 393%,且 3 月的转化率比非 AI 流量高出 42%。消费者确实在向大模型咨询买什么、去哪买,但这只是传统的联盟营销换上了对话框外壳,买单依然由人类在浏览器前手动完成。
机器真正代人花钱的尝试,早在工程落地时撞上了现实的铁壁。美联社报道显示,初代 ChatGPT 即时结账功能由于结账频繁报错以及商户端支持匮乏,已在 2026 年 3 月被下线停用。
机器做决策容易,但让商家和银行相信这不是盗刷,代价高昂。
商户出于反爬虫和防诈骗考虑,天生排斥不受控的自动化下单脚本。大模型的幻觉一旦体现在金额和商品 SKU 上,随之而来的纠纷退款、盗刷争议由谁承担,没有一家参与者敢在早期兜底。
受限的代理与割裂的防线
Stripe 在 2026 年 4 月上线 Agent 支付功能时,虽然拿出了单次虚拟卡体系与共享支付令牌,不直接暴露真实卡号,但在风控细节上保持了极端保守的姿态:每笔支付请求均需用户手动批准。
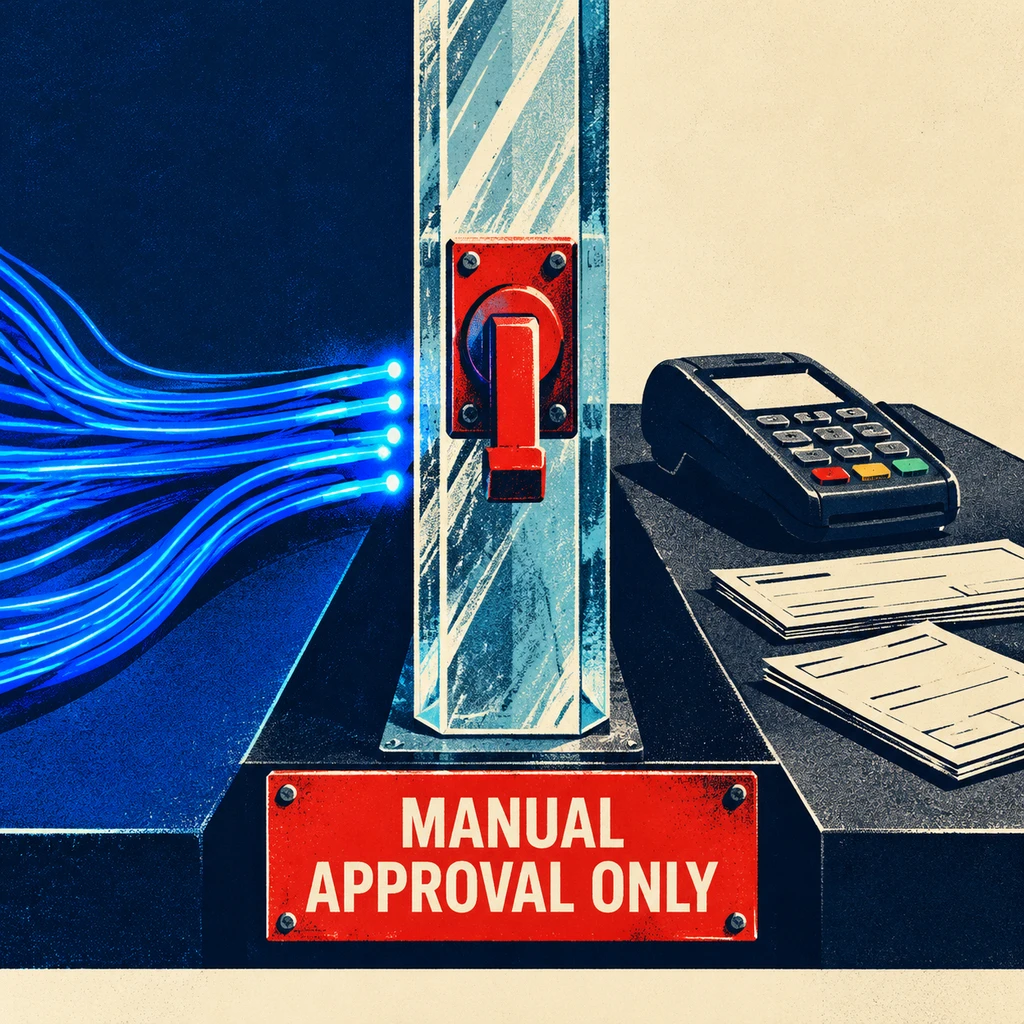
这种模式本质上是带有监督的半自动化代购。哪怕在 9 月追加了增量授权与防错机制,所谓的全自主预算审批依然停留在设想中。Dan Hill 也承认,Stripe 不会是唯一选项,PayPal 和拥有 Shop Pay 的 Shopify 都在争夺机器对机器的支付接口。
目前 Anthropic 和 OpenAI 虽接入了 Link 基础设施,但尚未全面放开让智能体调用该服务进行代扣款。巨头们心里明白,把信用卡授权直接绑定在具有概率波动的大模型上,技术风险最终会变成真金白银的财务坏账。
- 风险.如果不能在协议层厘清因模型幻觉导致的误购责任,真正的免密自主代理购物就无法从低额试探走向大众消费。
天下攘攘,皆为利往。历史上的每一次结算网络变革,从早期的纸质支票到信用卡芯片,核心从来不是发卡速度,而是信任机制与拒付清算的制度构建。在商业利益的驱使下,大模型公司急于证明自身的商业闭环能力,支付平台急于确立机器金融标准的垄断地位。但只要人类依然需要紧握那道最终确认键,AI Agent 的消费叙事就还没跨过它最重要的安全边界。