法国主权债市场的紧绷神经在2026年秋天彻底暴露。2026年10月22日,法国10年期国债盘中收益率触及5.142%,创下2002年以来的最高水平,与德国基准国债的利差扩大到约173个基点,直接刷新了2011年欧债危机以来的纪录。面对选民对削减开支的抗拒和增税对疲弱经济的抑制,宏观策略研究员在黑板前陷入瘫痪,学者 Johan Båge 与 Stella Wilson 则在此时抛出其论文 SSRN 7226858,宣称开征土地价值税并全额发放全民基本收入才是解开僵局的钥匙。然而,这副看似优雅的古典政治经济学药方,根本经不起真实财政账本的推敲。
5.142%收益率背后的赤字泥潭
法国眼下的处境不是一场突发的情绪恐慌,而是不可持续的资产负债表缓慢失血。法国国家统计与经济研究所(INSEE)的数据显示,截至2026年6月底,法国公共债务总量达到35955亿欧元,占GDP的比重攀升至119.0%,明显高于3月底的117.5%。
欧盟委员会2026年春季的预测更为冷酷:法国财政赤字占GDP的比例在2026年预计达到5.1%,2027年进一步升至5.7%;光是利息支出占GDP的比重,就要从2025年的2.2%攀升到2027年的2.8%。法兰西银行在2026年6月的基准测算中同样预计2026年赤字为5.2%,公共债务预计在2028年达到GDP的122%。
在削减开支引发抗议与常规增税窒息增长的两难之中,宏观策略圈充斥着无力感。Båge 与 Wilson 在其论文《Pinning the Wage to Scarcity and Technology》中,试图将资本划分为依靠技术创新获得回报的好资本,以及依靠不可再生稀缺要素获取经济租的坏资本。他们主张继承150年前亨利·乔治的理论遗产,通过纯土地价值税对地租进行截留,再以全民基本收入返还国民,以此在不扭曲生产的前提下打破分配死锁。
算不平的乔治主义账本
理论模型在黑板上运转自如,但现实税基的算术法则异常冷酷。根据 INSEE 截至2024年底的资产负债表,法国建设用地总值约为6.729万亿欧元,扣除政府持有的9030亿欧元后,私人与机构持有的纯土地税基为5.826万亿欧元。即便按2%的静态税率全力征收土地价值税,毛税收收入约为1170亿欧元。
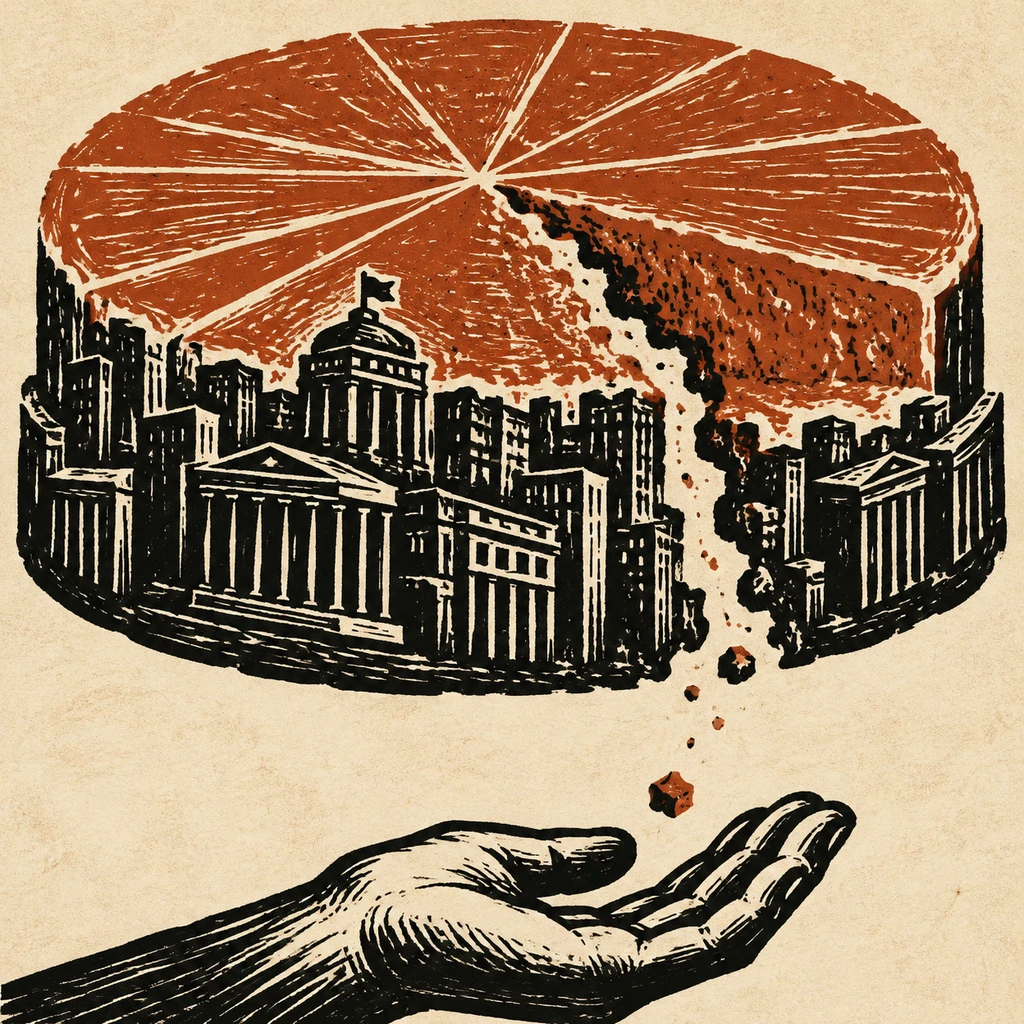
这笔钱分给法国6910万居民,平均每人每月只有约141欧元。更现实的问题是税收存量的替代。法国既有的财产税每年超过550亿欧元,其中绝大多数直接流向地方市镇政府以维持基层运转。如果土地税完全用于替代地方税收并将净增量充实到中央福利池,真正的净增税收仅约630亿欧元,摊薄到每个人头上,每月仅剩76欧元。
76欧元的月度增量,根本无法在真实世界里支撑起任何有意义的生活底线。
对比维持生计的实际开支,这个数字的落差显而易见:
- 若发放每人每月600欧元的基本收入,法国每年需耗资约4980亿欧元。
- 若发放每人每月1000欧元,年支出将飙升至8290亿欧元。
- OECD在2017年的财政中性模拟表明,即便取消大部分既有劳动年龄福利与免税额,所能支持的额度也仅为成人每月456欧元、儿童100欧元,远低于当时909欧元的单身贫困线。
连作者自身在其学术论文的测算中也已明确注明:即便在2025年完全截留美国测算出的全部场地地租,也只能资助约三分之一的人均维持生计消费篮子。换言之,学者在面向公众喊话时隐去了自己在公式深处写下的限制:纯土地税根本撑不起一套完整的福利保障网。
被忽略的资产负债表雪崩
除了资金量级的数量级脱节,激进推行土地税还面临严重的金融传导风险。国际货币基金组织(IMF)在2022年的一项工作论文中指出,法国中等财富家庭普遍承担着较高的按揭贷款杠杆。
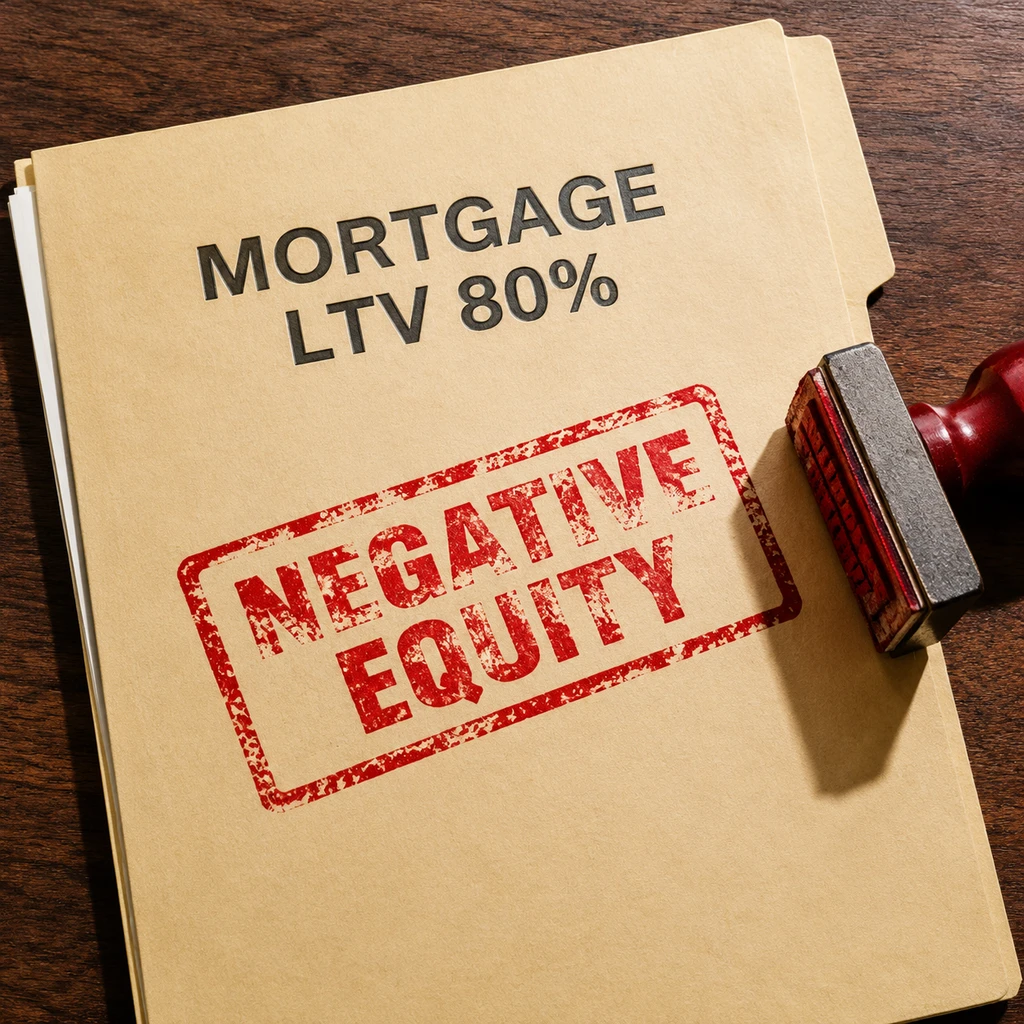
在资产定价逻辑中,对不可移动资产征收重税会迅速发生税收资本化折价。当未来沉重的税负预期被贴现进资产价格时,土地与房产市场会迎来剧烈重估。对于全款持有豪宅的高净值群体而言,这或许只是净值缩水;但对于背负70%至80%抵押贷款的中产家庭,地价折价将瞬间击穿其净资产,形成资产大幅缩水而刚性负债依旧的负资产困局,甚至引发系统性的银行按揭违约。
- 风险.除了家庭资产负债表脆弱性,OECD也曾反复警示,在行政操作中准确分离纯土地价值与地上建筑物残值极其困难;一旦中央强行归集地税作为全民红利,长期依赖财产税运转的地方市镇公共服务将直面白热化的财政断裂。
天下熙熙,皆困于租。19世纪乔治主义对地租食利阶层的批判固然尖锐,但在高福利、高债务与老龄化交织的当代欧洲,没有任何一种税制可以像单向阀一样只抽走所谓坏资本,而不震荡实体经济的血肉。把国债市场的深度危机归咎于政客不读论文,不仅轻视了现代公共财政的复杂性,更忽视了制度转轨中必将付出的资产重组代价。