全球商业卫星公司正撞上一堵看不见的墙。航天咨询机构 Quilty Space 最新报告测算,除中国市场外,全球从现在到 2030 年将累计出现 150 次火箭发射缺口。运力危机将在 2028 年达到顶峰,甚至要拖到 2030 年代后期才能缓解。
把危机的核心账本拆开,能看清三个直接冲击:
- 发生了什么.SpaceX 自 2026 年 7 月起收紧 Falcon 9 产能,不再接纳 2028 年后的新专享客户,Transporter 拼车计划也在 2029 年后停订;同时新一代 Starship 拒绝加装常规商业整流罩。
- 缺口有多大.150 次商业与民用缺口包含 113 次成熟发射商任务、12 次新兴发射商任务及 25 次溢出拼车任务。若计入美国太空军 2025 至 2029 年暴增的采购(Lane 1 从原估 30-60 次跃升至约 170 次,Lane 2 从 54 次增至 79 次)且猎鹰不延寿,总缺口将逼近 300 次。
- 谁直接受创.手握 3,232 颗组网死线的亚马逊被迫向对手买船票,Telesat 等运营商被逼修改卫星外形,加州初创公司 Reflect Orbital 则直接跨洋去印度订购火箭。
猎鹰定向断奶与替代者的集体难产
2026 年 8 月 22 日,马斯克将猎鹰系列的退役与 Starship 实现每周数次可靠飞行挂钩。但在实际执行中,NASA 载人合同履行至 2030 年,美军任务照常推进,唯独外部商业客户买不到 2028 年后的船票。这是一场针对商业客户的定向断奶。
更刺手的是物理接口的排他性。SpaceX 在 2020 年 3 月的用户指南中承诺提供大型蛤壳式整流罩舱门,至今却毫无研发迹象,只保留了像糖果盒一样弹出 Starlink 卫星的窄缝舱门。加拿大卫星运营商 Telesat 首席执行官 Dan Goldberg 在 2026 年 10 月 29 日坦言,想用上 Starship,前提是把下一代卫星改造成扁平状,塞进 Starlink 专用部署器里。
过去是火箭适配卫星,现在是卫星想要上天就得先变成星链的形状。
当老大关门,老二和老三却还在修发动机的路上。
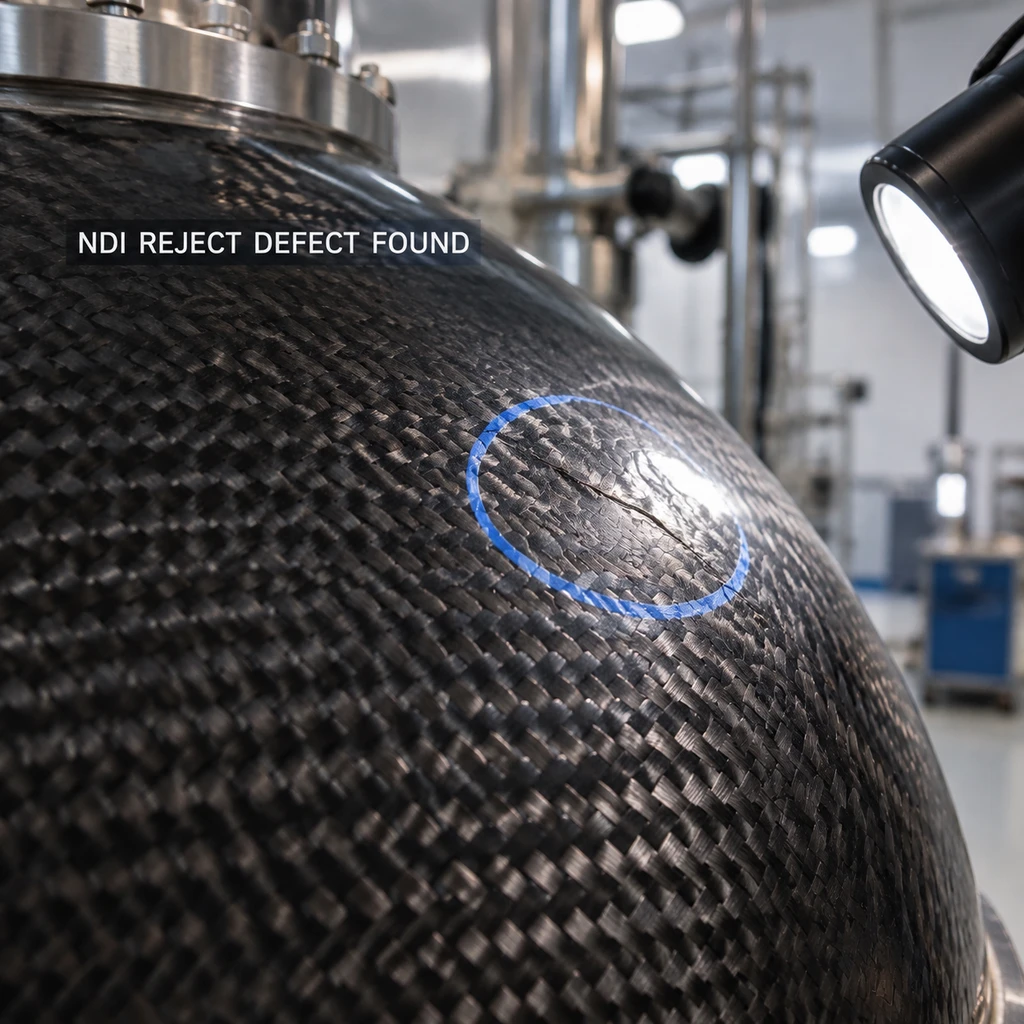
原本被寄望填补空缺的欧美新一代火箭,正集体陷入交付泥潭。Rocket Lab 在 2026 年 10 月 14 日证实,其中型火箭 Neutron 因一级碳纤维贮箱穹顶出现微小气泡缺陷,首飞推迟至 2027 年。Stoke Space 的 Nova 火箭仍在华盛顿州做二级低温测试,LEAP 的 Bighorn 火箭要等到 2028 年。
重型运力的账面数据更难看。看看亚马逊低轨星座 Amazon Leo 的处境就能明白:截至 2026 年 10 月,亚马逊累计仅发射 396 颗卫星(4 颗已离轨)。虽然 FCC 在 2026 年 6 月 5 日豁免了其 2026 年中期的半数部署考核,但 2029 年 7 月 30 日发完 3,232 颗卫星的死线未变。亚马逊在不到三年里还要送入约 2,840 颗卫星,每年得打满约 26 发火箭。
| 火箭型号 | 近期实际飞行记录 | 亚马逊排期与依赖度 | 真实交付瓶颈 |
|---|---|---|---|
| ULA Vulcan | 2024 年 1 月首飞至今仅 4 次 | 积压 38 单,首飞定于 2026.11.13 | 亚马逊倒贴超 2 亿美元帮建地面设施 |
| 蓝色起源 New Glenn | 截至 2026 年 4 月仅飞 3 次 | 24 次确定发射订单 | 2026.5.28 测试炸损发射台,年底争复飞 |
| 欧洲 Ariane 6 | 2025 年飞 4 次,2026 年执行 3 次 | 增购 6 次达 24 次,排期至 2031 年 | 2026 年仅送入 100 颗,远水难救近火 |
| SpaceX Falcon 9 | 商业通道逐步关停 | 紧急向对手增购 10 次发射 | 2028 年后商业客户难以续订 |
连美国太空军都在 2026 年 3 月因进度拖延,把 GPS III-8 任务从 ULA 转交给 SpaceX。走投无路的亚马逊只能向直接竞争对手低头,紧急增购 10 次 Falcon 9 发射。没钱倒贴的加州初创公司 Reflect Orbital 更干脆,直接跨洋向印度 Skyroot 订购了 Vikram-1 和计划 2027 年一季度首飞的 Vikram-1U 两发火箭。初创公司账面现金等不起延宕,买印度火箭图的不是低价,而是确定性排期。
假多元真垄断与轨位大限的死结
我不太买账过去几年投资界热捧的商业航天百花齐放叙事。把底牌掀开,整个西方商业发射市场不仅没有走向买方市场,反而掉进了更深的单点故障陷阱。
表面上看,亚马逊同时采购 ULA 的 Vulcan 和蓝色起源的 New Glenn,做好了双保险。但看一眼底层供应链就知道这层保险有多脆弱:每枚 Vulcan 一级需要 2 台蓝色起源生产的 BE-4 液氧甲烷发动机,每枚 New Glenn 则需要 7 台。一旦 BE-4 遭遇产能卡脖子或批次性技术故障,美国除 SpaceX 之外的两大重型运力支柱就会同时停摆。所谓的多供应商策略,在发动机车间里其实是同一根绳上的蚂蚱。
更狠的一刀在接口标准上。《礼记·中庸》讲“车同轨,书同文”,十九世纪美国铁路大亨范德比尔特和洛克菲勒的石油帝国,玩的也是控制铁轨轨距与输油管网的把戏。但今天的太空基建和十九世纪的铁路还不完全一样:当年标准石油压垮对手靠的是运价补贴和管道排他协议,如今 SpaceX 连商业谈判都省了,直接用 Starship 的物理舱门尺寸重定行业规矩。
我不认为 SpaceX 砍掉常规商业整流罩是因为研发缺钱,这纯粹是算准了对手跟不上之后的商业阳谋。当自家 Starlink 已经占据绝大部分发射吨位,对外卖船票赚的那点发射服务费,远不如用物理接口卡死竞争对手的星座迭代划算。你要么花几年时间和数亿美元重改卫星结构去适配它的扁平糖果盒,要么就留在地面看着轨位过期。
地面诉讼泥潭与接下来的三个硬指标
哪怕 SpaceX 自己,也没法把监管极值直接兑现成工程现实。
FAA 在 2026 年 10 月 14 日启动环评审查(公众意见征集截至 11 月 30 日),提议将得州 Starbase 发射场的年度上限从现行的 25 次发射、50 次着陆,一口气拉升到 456 次发射与 912 次着陆。
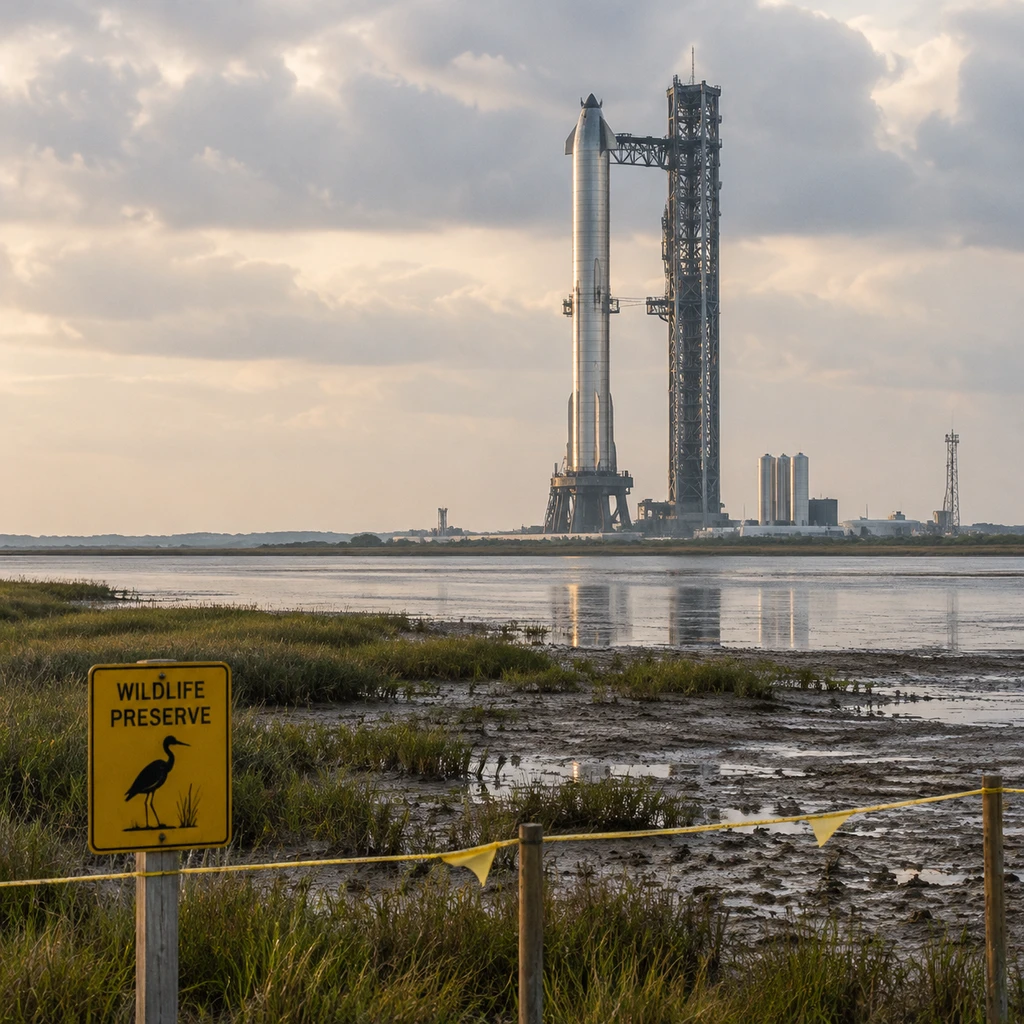
但 Starbase 紧邻海岸生态脆弱区,高频发射的噪声与残骸风险正招致环保组织与社区的密集诉讼。一旦 Starship 的高频复飞被地面官司拖慢,而 Falcon 9 又按计划收闸,全球吨位真空只会更加惨烈。
至于那些终于抢到海外船票的初创公司,头顶同样悬着合规利剑。Reflect Orbital 宣称要建 50,000 多颗反射镜卫星向地面导光,但 FCC 在 2026 年 7 月实际仅批复了一颗名为 Eärendil-1 的单星验证许可(配 18×18 米反光镜,地面光斑约 5 公里)。到了 8 月,暗空组织与天文学界就向 FCC 正式提交申请要求推翻该批准。
船票难买,上了天也未必能合法开机。
当然,150 次缺口是基于当前爬坡速度的推演。蓝色起源正在建设年产 150 个上面级的工厂,并申请将卡纳维拉尔角 LC-36 发射台的年度许可从 12 次提至 50 次;五角大楼把天基空中移动目标指示器等大批预警卫星交给 SpaceX 制造,也有筹码迫使猎鹰延寿。
但对今天还没锁死船票的中小卫星商来说,现在才去排队已经晚了。这场危机接下来是恶化还是喘息,盯紧年底前这三个硬指标就够了:
- 11 月 13 日ULA 的 Vulcan 火箭能否顺利把亚马逊的首批专列卫星送入轨道。
- 2026 年底前蓝色起源的 New Glenn 能否修好炸损的发射台并完成复飞。
- 五角大楼是否会为了那 170 次激增的国安任务出手强压 SpaceX 推迟 Falcon 9 的退役时间表。
当轨道变成修罗场,PPT 上的五万颗星座救不了命,握在手里的发动机和准点起飞的发射台才是硬通货。