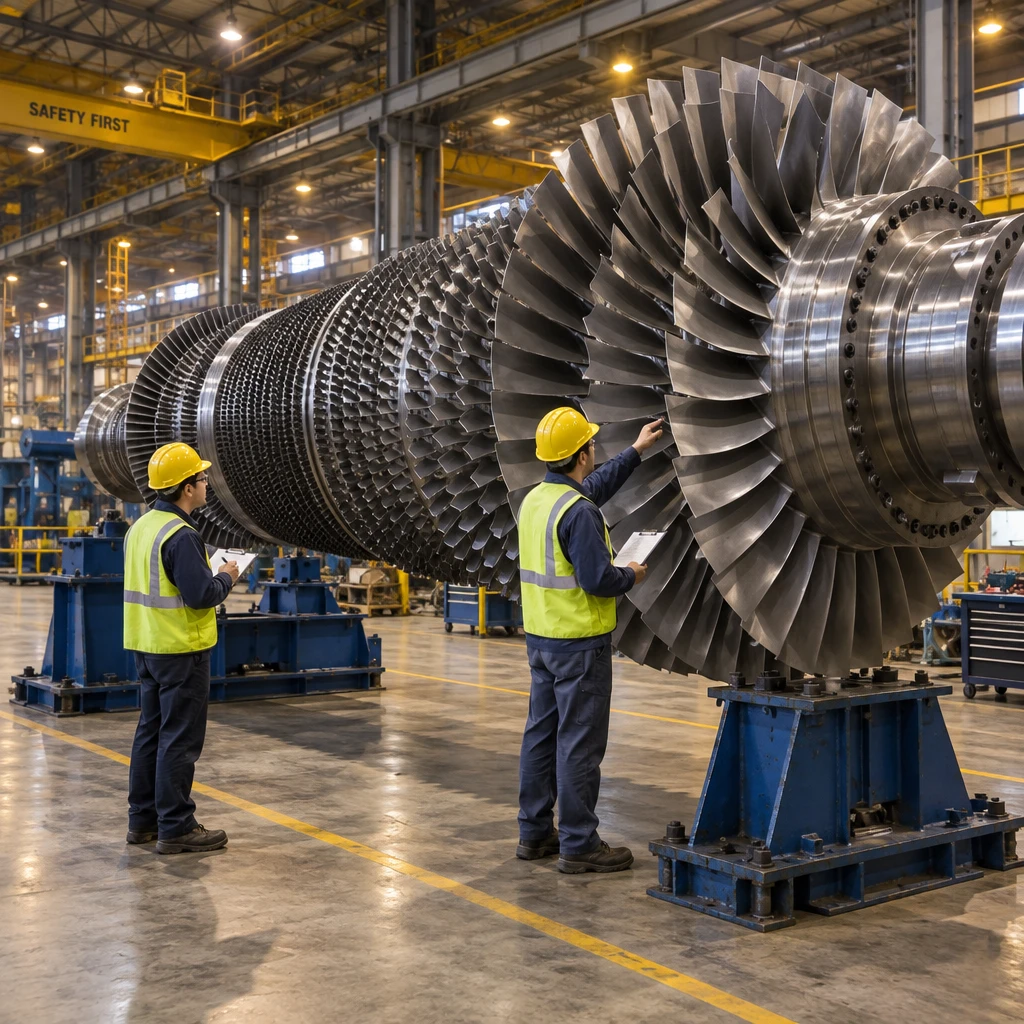
SoftBank在2026年11月10日交出了一份净亏损71亿美元(1.115万亿日元)的季度成绩单,其中超过一半的窟窿来自发电设备采购。为了推进今年2月高调宣布的9.2吉瓦天然气发电厂项目,孙正义从两年前开始超额预订了逾13吉瓦的燃气轮机,比实际需求高出近50%。如今这笔激进押注迎来清算,财报显示相关调整直接造成37.3亿美元(5972.48亿日元)损失。
这笔巨额学费并非意味着SoftBank彻底放弃了天然气发电,而是一场未定技术规格就抢先锁死产能的投机反噬。它同时戳破了过去两年席卷硅谷的AI抢电泡沫:当超大规模云厂商发现囤积涡轮机既算不过经济账、也扛不住冬季断供风险后,数据中心的供电逻辑正被迫从自建全天候重资产电厂,退回电网妥协与电池储能的务实路线。
37.3亿美元亏损的真实账本:改签学费与留存家底
外界很容易把这笔超30亿美元的亏空简单理解为定金打水漂,但翻开SoftBank的财报明细,能看到更复杂的资产腾挪。负责这批设备采购的实体是由SoftBank集团和愿景基金二期共同支持的子公司Silver Bands 7 LLC(SB7)。截至2026年9月30日,该实体已累计掏出94.8亿美元的设备采购款。
在这笔接近百亿美元的巨资中,真正计入本季亏损的37.3亿美元由两部分组成:28.5亿美元是不可退还预付款的直接减值,另外8.8亿美元则是合同修改与和解费用。SoftBank在还没有敲定长期技术规格之前,就为了抢速度把支票拍在了涡轮机制造商桌上;等到数据中心实际推进、设备需求发生演变时,修改采购计划的代价就变成了近9亿美元的违约与改签费。
孙正义并没有把底牌全部掀翻。扣除核销与和解部分,目前仍有66亿美元设备款留在账上,继续分配给俄亥俄州派克县的PORTS-Pike科技园区等核心项目。该项目规划用10吉瓦的新发电能力支撑8吉瓦的IT数据中心容量,背后有美日战略贸易和投资协定下高达333亿美元的日本资金支持。SoftBank还在财报中披露,未来十年内手握最高21亿美元的后续设备采购有条件返利权,只是出于会计审慎尚未确认为资产。
排期到2031年的虚火:涡轮机供应链的槽位泡沫
如果全球燃气轮机真的是一机难求的硬通货,为什么SoftBank手里锁定的稀缺产能名额不仅没能转手溢价,反而变成了一文不值的减值?答案藏在能源设备巨头看似繁荣的订单结构里。
过去两年,传统电网动辄数年的并网排队,把急于上线算力的科技公司逼向了自建燃气电厂。孙正义试图重演2025年初向OpenAI豪掷300亿美元的以大制胜策略,想靠买断涡轮机产能卡住AI世界的电力咽喉。这种恐慌性囤货直接把全球涡轮机交付排期推到了2030年代初,但账面上的排期并不完全等于真实开工需求。
| 燃气轮机厂商 | 确定性设备积压 | 槽位预订协议 (SRA) | 账面合计与交付排期 |
|---|---|---|---|
| GE Vernova | 64 吉瓦 | 58 吉瓦 | 122吉瓦,已排至2031年 |
| 西门子能源 | 65 吉瓦 | 约 39 吉瓦 | 104吉瓦,SRA预计2027财年转化 |
| 三菱重工 | 37 吉瓦 (83台) | 未单列 | 交付期指向2028-2031年 |
拆开三大厂商截至2026年秋季的账本就会发现,GE Vernova高达122吉瓦的总盘子里,有58吉瓦属于槽位预订协议(Slot Reservation Agreements);西门子能源104吉瓦的储备中,也有约39吉瓦是同类的占座票。这类协议允许买家在没有拿到环评许可、甚至没定下电厂图纸时,先交一笔定金霸占生产线档期。
排期排到2031年的燃气轮机市场,一半是物理短缺,一半是占座虚火。
全美目前拟建的天然气发电容量高达378吉瓦,但全球在建容量中有三分之二连涡轮机或发动机供应商都还没指定。大量像SoftBank这样的投机性超额预订,人为吹大了设备排期的泡沫。能源数据公司Noreva首席执行官Peter Gardett将这笔37.3亿美元的减值称为姗姗来迟的价格发现:SoftBank既付了高溢价,又超额下了单,最终用真金白银证明高额定金也挡不住泡沫挤出时的撤单潮。
- 风险.三大燃气轮机巨头短期内白赚了SoftBank不可退还的定金与和解费,但中期必须直面近百吉瓦槽位预订协议转化率下滑、投机水分被挤出的退单冲击。
从重资产孤网到降级并网:算力供电的务实退却
逼迫数据中心开发商放缓天然气野心的,除了高昂的设备抢购成本,还有电厂建成后躲不开的燃料与气候软肋。把天然气当成能源安全毯的云厂商正在意识到,锁死了涡轮机也算不平长期的运营账。
一方面是敞口极大的燃料成本,Peter Gardett警告称,随着需求集中释放,北美部分区域枢纽的天然气价格预计将突破10美元/百万英热单位(MMBtu)。另一方面是致命的冬季断供风险。在极寒天气下,居民采暖需求激增往往伴随井口冻结导致的供气削减,天然气管道会优先保民生而切断工业电厂供气。对于追求高可用性的AI算力集群来说,冬季掉链子是不可接受的硬伤。
随着第一批AI数据中心积累了足够多的运行数据,运营商摸清了算力负载的真实脾气。Ascend Analytics高级董事总经理Brent Nelson指出,真正卡住电网审批脖子的,只是全年里电网负荷逼近极限的少数几个高压时段,数据中心并不需要为了一年里几天的峰值缺口,去背负一座全天候自建燃气电厂的巨额包袱。
更经济的替代方案正在成为行业共识:向公用事业公司申请较小规模的可削减电网连接(curtailable grid connections),以此换取快速并网;同时在园区表后部署大型电池储能系统。在平时,电网电力足够维持运转;一旦遇到用电高峰或电力公司发出限电指令,大型电池立刻顶上削峰。
- 结论.对于正在规划算力基建的云厂商和开发商而言,盲目囤积发电设备的重资产抢跑已经宣告破产,拿采购涡轮机的定金去谈可削减并网协议并配置大型储能,才是眼下最划算的算力通电路径。
SoftBank这笔37.3亿美元的坏账不会让全球在建的燃气电厂瞬间停摆,毕竟AI的庞大胃口摆在那里。但它给所有信奉大力出奇迹的基建狂热者敲响了警钟。接下来半年,真正值得紧盯的指标是GE Vernova与西门子能源季报里的槽位协议转化率,以及俄亥俄州那座压着66亿美元设备款的超级园区,究竟能按时点亮多少机柜。