评估半导体工厂的产能,最真实的线索往往不在官方公关稿里,而在外包清洗厂的流水账单上。
半导体供应链最新数据显示,三星电子正计划在 2027 年将其用于晶圆薄化支撑的玻璃载板(Glass Carrier)月外包清洗量,从 2026 年的 20,000 片大幅提升 2.5 倍至 50,000 片。作为对比,2025 年这项辅材的月均需求仅为 10,000 片。这项隐秘辅材用量的暴增,直接印证了三星要在 2027 年将第六代 HBM4 与第七代 HBM4E 的产出规模扩大一倍以上的野心。
薄片与厚账:防翘曲成了先进封装的核心战役
玻璃载板并不是芯片本身的构成部分,而是一种在加工过程中为晶圆提供刚性依托的工艺工具。
高带宽内存之所以能实现极高传输速率,依赖的是垂直堆叠多层 DRAM 颗粒并打通高密度硅穿孔(TSV)。当产品演进到 HBM4 与 HBM4E 阶段,堆叠层数普遍达到 12 层甚至更高。在严苛的封装厚度上限限制下,每一层晶圆必须被研磨减薄到极致。
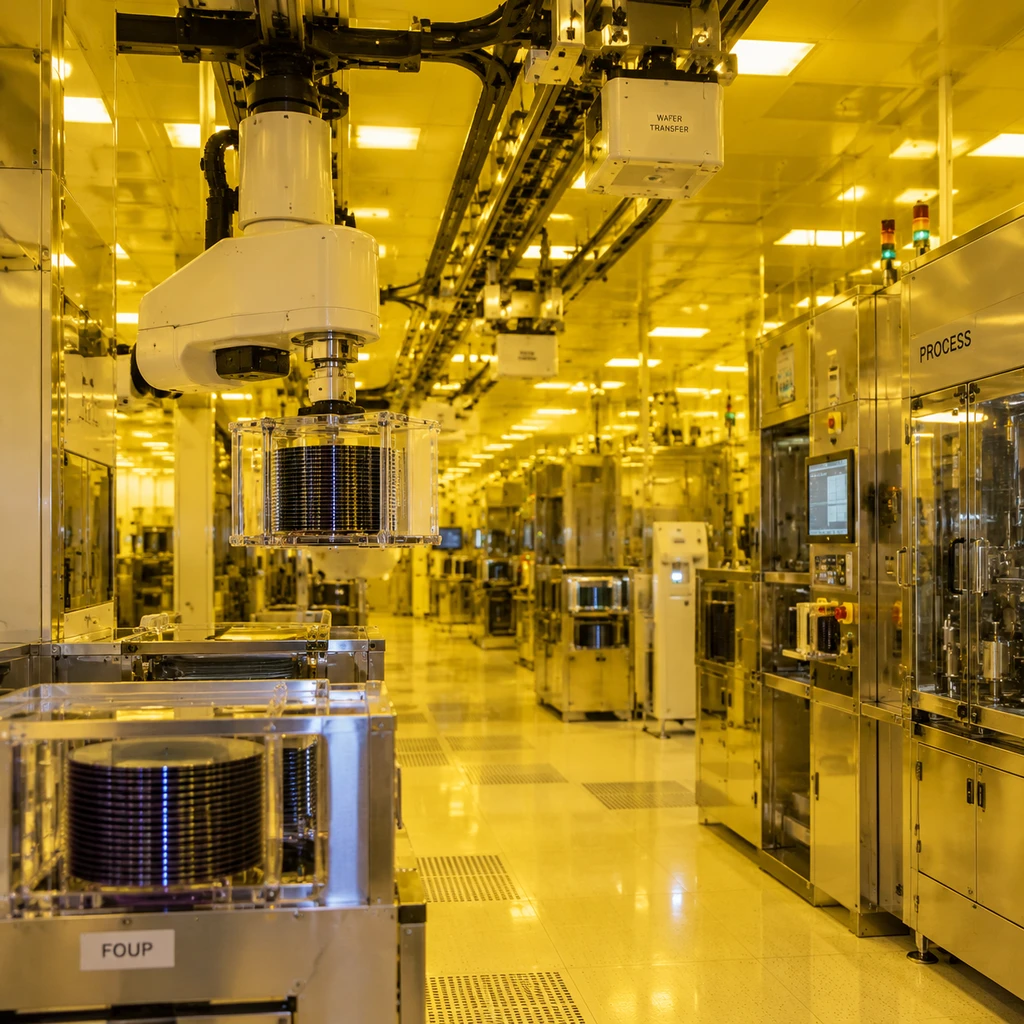
变薄的硅片极脆弱,在高温、研磨与打孔过程中极易发生形变或碎裂。把晶圆临时贴合在刚性极高的特种玻璃载板上,成了控制晶圆翘曲(Warpage)与降低破片率的物理防线。加工完毕后,载板被剥离、送去外包产线清洗,随后再次循环复用。
由于玻璃载板是在清洗后重复流转的,清洗量的 2.5 倍激增,直接反映出三星封装产线内部正在经历更高的晶圆流转频次与更严密的工艺保护。
投片微增四成,成品何以实现翻倍?
从晶圆投片量来看,分析师预测三星的 HBM 晶圆月均投入量将从 2026 年的约 180,000 片增加到 2027 年的约 250,000 片,增幅接近 40%。
投片量只增加了近四成,终端产出的 HBM4 成品何以宣称能翻倍以上?核心原因在于三星正在进行的激进产品结构替代。
在三星目前的出货结构中,HBM4 系列占整体 HBM 的比重约为 40%。而到了 2027 年,伴随 HBM4E 的量产推进,这一比例预计将猛增至约 80%。投片基数适度扩大,加上高价值代际产品占比直接翻倍,共同推高了成品的产出预期。
- 结论.晶圆总量的扩张是温和的,但资源向高代际产品集中的动作极为激进。
押注全栈自研的 2027 决战节点
在上一轮周期的争夺中,SK海力士占据了显著先机。面对技术代际的交替,三星选择了一条高度依赖自身垂直整合的路径。
三星用自己的逻辑制程做底模、用自己的内存做堆叠,这是一场押上全栈制造能力的逆袭。
2026 年 2 月,三星已在忠清南道天安园区启动商用出货,量产采用 10 纳米级第六代(1c)DRAM 与自研 4 纳米制程 Base Die 的 HBM4。同年 5 月,三星向英伟达等核心客户提供了 12 层堆叠的 HBM4E 样品。按照官方既定规划,其定制化 HBM 产品的最终交付节点正设在 2027 年。
这种做法与竞争对手联合台积电代工 Base Die 的分工模式截然不同。三星试图证明,从逻辑制程代工到先进 DRAM 再到封装测试,内部闭环能够提供更短的周转周期与更优的系统协同。
- 风险.激进拉高 12 层及以上产出,极易受到下游长周期验证与算力资本开支波动的冲击;一旦英伟达等核心客户认证不及预期,前期沉没的良率与耗材成本将直接反噬利润。
古人讲兵马未动而粮草先行。在先进制造的世界里,逻辑从来没有变过。洗载板的耗材流转账单,先于任何官方口径交代了产能走向;而真正决定这场豪赌胜负的,仍然是微米级缝隙里那道残酷的良率红线。