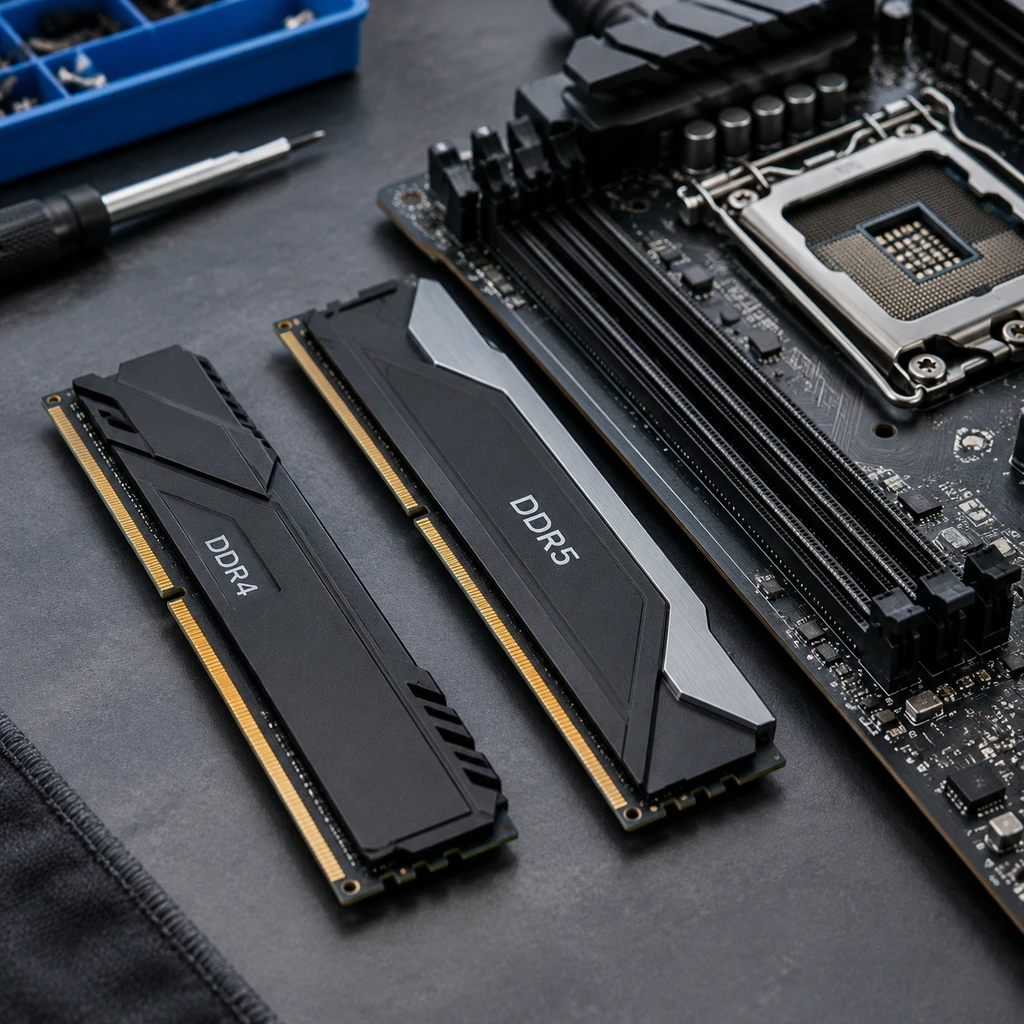
半导体行业向来遵循不可逆的单向演进规律,但眼下内存市场的非理性行情,正逼迫处理器巨头集体调头。2026年10月9日,主板厂商技嘉发布官方公告,确认全系 B760 与 H610 主板通过 BIOS 更新,首发支持预计在2027年初发布的英特尔 LGA 1700 接口新处理器。这一动作的核心意义在于:英特尔在2024年转向纯 DDR5 路线后,重新回到了能够向下兼容 DDR4 的旧插槽上。
无独有偶,AMD 也在台北电脑展上拿出了为 AM4 接口打造的锐龙 7 5800X3D 十周年纪念版,并于2026年6月25日以349美元建议零售价重新发售,配套赠送 Carbice Ice Pad 导热垫;技嘉甚至顺势推出了集成 Wi-Fi 7 和 10相60A 供电的 B550 X 系列 AM4 新主板。两家底色完全不同的芯片巨头,在2026年下半年达成了一种诡异的默契——为十年前定型的 DDR4 内存标准续命。
算力黑洞对常规晶圆的产能虹吸
在正常的技术更替节奏中,问世于2014年的 DDR4 早已进入自然退场轨道。眼下老将重披战袍的推手不在消费端,而在数据中心的算力竞赛。生成式 AI 催生了对高带宽内存(HBM)与服务器 RDIMM 的海量吞吐需求,而生产一颗 HBM 芯片所消耗的晶圆面积数倍于常规内存。
上游存储原厂将有限的产能大幅切向利润率极高的高带宽内存,消费级 DRAM 供给随之被急剧抽干。根据行业调研机构 TrendForce 的预测,2026年第四季度常规 DRAM 合约价将环比上涨 10%–15%,全年的供需充足率始终维持在 -1%至-2% 的紧缺区间,且新增产能在2027年下半年甚至2028年之前,都难以转化为实际的现货供给。
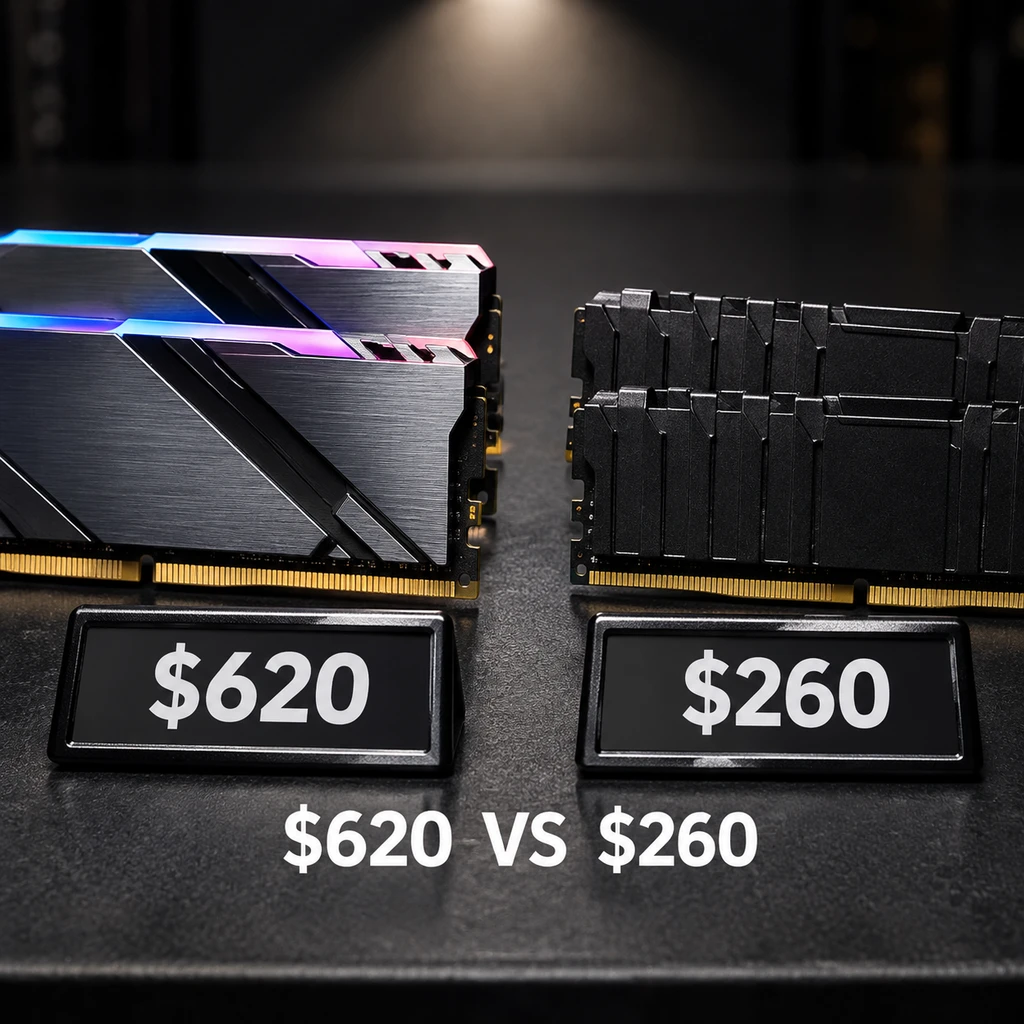
这种原料端转移直接击穿了零售市场价格。截至2026年10月9日,美区主流 32GB DDR4-3200 套条价格在198至230美元之间浮动,而一套海盗船 32GB DDR5 标价飙升至 620美元,同规格 DDR4 套条仅需260美元。放眼更广泛的货架,32GB DDR5-6000 起售价来到439美元,中位数在540至629美元之间,部分高频型号甚至挂出779美元高位。对比一年前2025年10月的数据,当时 DDR4 仅需60至90美元,DDR5 也不过90至140美元。
怀旧背后的性能与升级账本
硬件厂商顺应价格压力倒退,并不意味着旧标准能提供同等的体验。在英特尔平台上的对比测试表明,改用 DDR4 运行现代化负载,在游戏场景中会带来平均约 15%的性能损失,部分吃重内存吞吐的特定游戏落后幅度可达 25%。
更分裂的矛盾体现在装机意愿与软件要求之间。Steam 平台的硬件统计显示,即便面临严峻的溢价,32GB 配置仍正式超越了16GB,成为份额最高的系统内存档位。现代应用软件与游戏大作对容量的需求不会因配件涨价而止步,玩家只能在花天价买高速 DDR5 或咬牙接受 DDR4 的性能缩水之间二选一。
| 规格类型 | 2025年10月常态价 | 2026年10月当前市价 | 游戏性能对照表现 |
|---|---|---|---|
| 32GB DDR4 套条 | 60 – 90 美元 | 198 – 230 美元 | 基准参考(落后约 15%–25%) |
| 32GB DDR5 套条 | 90 – 140 美元 | 439 – 629 美元 | 基准领先(吞吐能效显著提升) |
性能让位给预算,老接口复活折射的是消费端购买力对高昂升级成本的无声抗议。
锐龙 7 5800X3D 十周年纪念版展现了这种权衡的局限。它沿用了 Zen 3 架构、8核16线程、96MB 三级缓存与双通道 DDR4-3200 规格,虽然借助大缓存让游戏表现依旧领先锐龙 5 5600X 约 31%–34%,较锐龙 7 3800X 领先约 53%–61%,甚至咬住了现代的锐龙 5 9600X,但它的多线程生产力相较当代 DDR5 系统已显露疲态,本质上是原版设计的延寿复刻。
主板厂商的防御性自救
这场技术回溯的底色,是上下游共同面对的生存焦虑。最新行业统计显示,第三季度全球 PC 出货量下滑了约 20%。装机成本失控压制了消费者的换机意愿,板卡厂商如果仅守着高昂的 DDR5 平台,将面临装机量断崖式下跌的危险。
仔细审视技嘉的固件更新策略,能看出清晰的商业分层:首批适配2027年 LGA 1700 新处理器的仅有 B760 与 H610 芯片组,高端的 Z690、Z790 以及上一代主流 B660 均未列入首发名单。厂商押注的是主流与入门级装机盘,利用成熟晶圆产能提供一个避开高价内存的泄洪口。
- 风险.新装机用户若在此时购入 DDR4 平台,虽然省下初始差价,但买到的是没有后续升级空间的封闭生态,且 DDR4 本身也处于历史高位。
- 建议.手握既有 LGA 1700 或 AM4 平台的用户可优先考虑单换处理器;全新装机者若非刚性预算受限,不必在溢价期为淘汰边缘的架构支付整套溢价。
在半导体行业,技术倒流从来不是浪漫的故事。它清晰表明,在人工智能吞噬算力资源的浪潮里,消费级硬件不再处于产能分配的第一梯队。这场看似为玩家着想的怀旧行动,实则是整条产业链在资源挤压下不得不吞下的缓兵之计。