老一辈储户离世之后,存在银行里的钱往往会像退潮一样迅速流走。
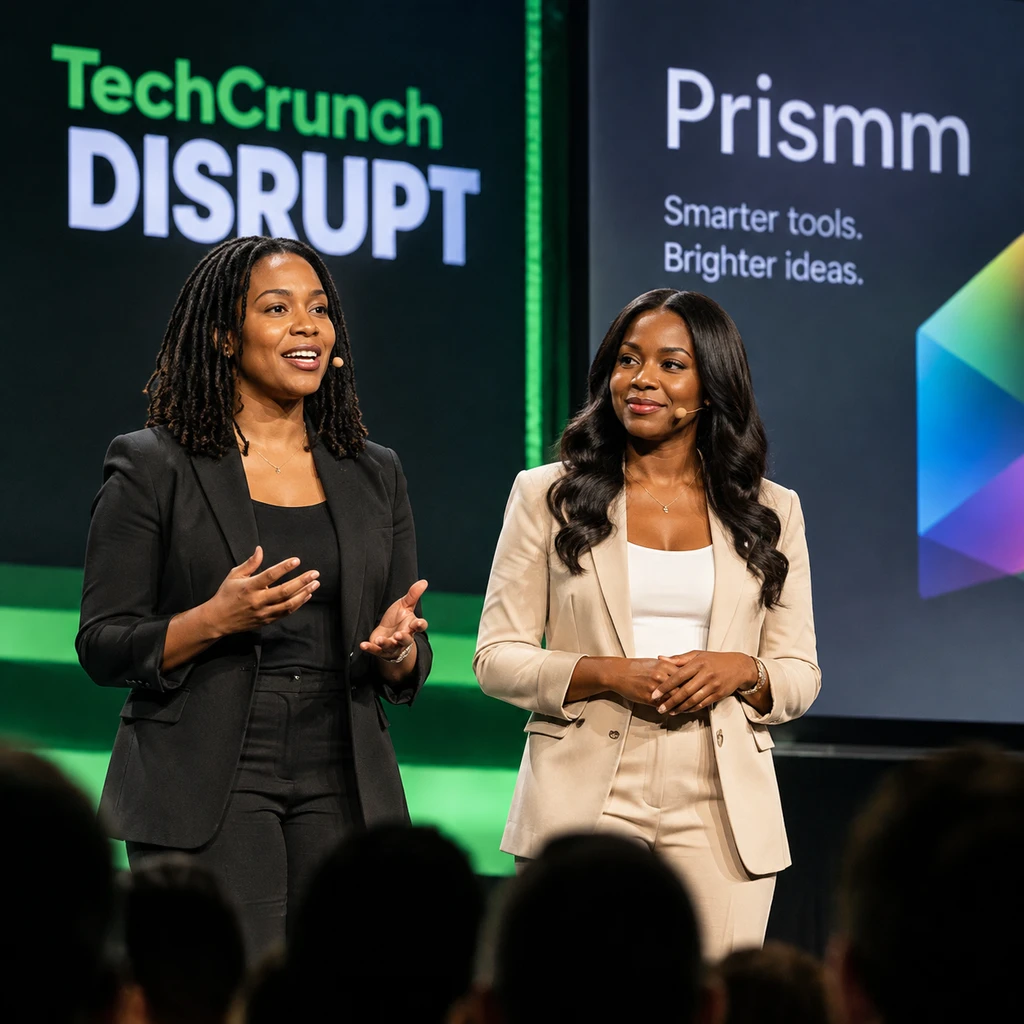
金融机构每年因为客户去世导致的遗产损耗(estate attrition)数以十亿计。2026年10月14日,金融科技初创企业Prismm在旧金山举行的TechCrunch Disrupt 2026 Startup Battlefield舞台亮相。这家由Martha Underwood与Shella Sylla姐妹在2020年创立的初创公司,法定实体为Wunderwood Corporation,没有选择去做普通的C端遗嘱生成器,而是直接把管线架设到了银行的核心系统底层。
巨额财富大转移下的静默流失
坊间常以为储户去世后的资产交接纯属律所和法院的工作。现实往往残酷得多:持有人一旦离世,由于继承人通常分散在不同州,面对繁复的手续,最省事的办法就是直接把账户里的钱清空,转存到自己熟悉的银行。
机构数据勾勒出的趋势相当严峻。根据Cerulli Associates于2025年9月发布的研究,已继承资产的富裕投资者中仅20%表示会保留授意人的财务顾问关系;另据Cerulli于2024年底预测,到2048年美国将发生约124万亿美元财富转移,其中约105万亿美元直接流向继承人。Natixis在2026年4月的报告同样表明,预期继承遗产的美国投资者中有47%不打算保留长辈的原有财务顾问。
虽然把继承人意愿直接机械等同于银行存款的流失口径并不完全严谨,但负债端的流失压力已经真切摆在眼前。
传统遗嘱工具为何补不上银行漏洞
当家庭遭遇突发变故,后事处理的重担通常落在女性或核心照料者身上。由于缺少统一的凭证和路径,继承人不得不花费大量精力在各地柜台奔波。
市面上现有的法律科技方案各有局限:
- 面向C端零售遗嘱的Trust & Will,已经切入五三银行等渠道,但本质仍是法律文书生成;
- 面向独立财务顾问(IFA)场景的Wealth.com,更偏向财富管理规划;
- 这些工具大多停留在表层,未能深入传统核心银行系统(Core Banking)。
银行业长期专注前端财富积累,却在生命终点的过渡环节留下了系统断崖。
在银行法务操作中,有效银行账户受益人指定(POD/TOD)在法律效力上通常优先于存在冲突的遗嘱。然而,大量银行账户在开户时根本没有填写受益人,或者多年未曾更新。
Prismm的切入点就是把复杂的后事转移转化成银行内部合规的标准工作流。其平台产品包括三个部分:
- Prismm Designate在开户和日常流程中提示并更新受益人,标记缺失信息的账户;
- Prismm Anchor提供跨机构资产与重要文件的数字保管库,实现权限可控的安全共享;
- Prismm Continuity正在研发中的清算工作流,用于引导银行员工和家属完成线上交割。
需要辨别的是,空间设计与活动规划公司Allseated更名后同为Prismm并曾获4000万美元融资,与这家专注于金融科技的getprismm.com属于两个完全独立的实体。
借道生态网络与商业落地的现实考量
作为一家成立六年的初创企业,Prismm的扩张依赖于融入现有的金融基建。
2026年5月4日,Prismm宣布加入Jack Henry金融科技整合网络(FIN)。通过该网络,平台支持借助jXchange接口对接SilverLake、CIF 20/20和Core Director核心,并通过SymXchange对接面向信用社的Symitar架构。在资金方面,Prismm在2025年底获得了特拉华州SSBCI的100万美元资金以及州小企业局12.5万美元EDGE 2.0资助,两项资助总额为112.5万美元;到2026年2月,团队接近完成100万美元的种子轮融资。在客群上,AfroTech报道其曾签约一家资产规模达250亿美元的密西西比州银行。
- 结论.将受益人信息(POD)直连写入银行核心,能把滞后的法律认证转化为行内的数据同步,前置锁定继承人,这确实切中了传统银行负债端防守的软肋。
- 风险.数字保管库的访问权不等于免于遗嘱认证(Probate),过早访问可能引发侵权争议;且Jack Henry FIN成员身份并非官方背书,面对Fiserv和FIS主导的更广阔市场,中小银行冗长的IT采购周期仍是落地考验。
所谓流水不腐,枢纽在底。面对不可逆转的代际财富更迭,单靠情感维系留不住下一代储户,能在生死交接处少设一道关卡,银行或许才能多保住一份家底。