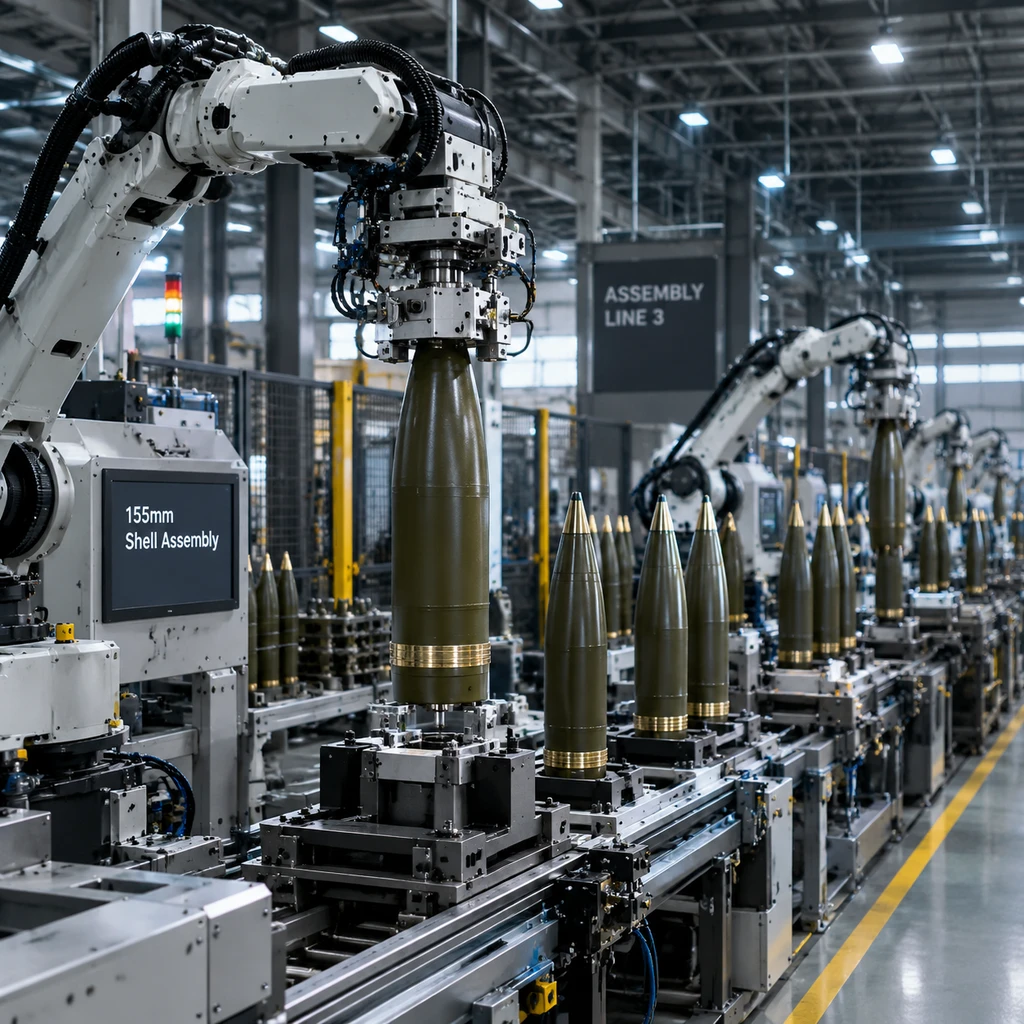
五角大楼正试图用百亿美元级的采购订单,重现二战时期的民主兵工厂盛况。智库战略与国际问题研究中心(CSIS)在2026年10月设立专题研讨,直指美国国防部(DoD)能否快速重建并重构弹药工业基础的核心命题。从乌克兰战场的大规模消耗战,到印太方向潜在的高强度对抗,美军弹药储备的见底迫使军方打破冷战后三十年的去库存与即时生产模式。然而,现实给出的反馈却极为骨感:自动化流水线可以迅速剪彩,但底层的化学原料、推进剂和发动机物理瓶颈,正在让这场重构陷入泥潭。
厂房易建与炮弹难出:10万发月产背后的整弹死穴
自俄乌冲突爆发以来,美国陆军的155毫米炮弹月产量从战前的14,000发一路追赶,在2024年2月提升至30,000发,并定下了到2026财年实现每月100,000发完整弹药的目标。为了支撑这个宏大数字,陆军在阿肯色州卡姆登投资4490万美元建厂,规划月产50,000发弹丸;在堪萨斯州帕森斯投入3600万美元设立装配线,规划月产12,000发M795弹丸。2024年11月,陆军更授予了一笔4.35亿美元的巨额合同,在肯塔基州格雷厄姆建设年产500万磅TNT的炸药厂。
但公众容易被宏大的工厂规划所迷惑。截至2026年,美国陆军的官方记录多集中在新生产设施落成与规划产能上,从未证实过每月10万发完整弹药的稳定交付。在军工制造术语中,弹丸金属外壳的冲压、机械加工能力,绝不等于包含引信、底火、装药弹丸和发射药包的完整弹药系统(All-Up Rounds)。
政府问责局(GAO)的追踪报告(GAO-24-106649 / GAO-25-107475)揭示了资源分配的倾斜:在2022年2月至2024年1月间,国防部执行了28.67亿美元的工业基础扩建项目,其中高达20.89亿美元投向了155毫米弹药。尽管俄乌冲突爆发后国防部累计获得了45.8亿美元的专项武器补充资金,但由于缺少化学炸药与发射药包的同步放量,弹壳库存的增长并不能立刻转化为战壕里随时可以发射的炮火。
隐形死穴:固体火箭发动机与炸药的断层
制约高端导弹产能的暗礁,比大口径炮弹更为严峻。现代防空反导与远程打击体系完全依赖固体火箭发动机(SRM)与特种含能材料,而这恰恰是过去三十年军工去产能最惨烈的领域。
根据GAO发布的历史数据(GAO-18-45),自1995年以来,美国本土的固体火箭发动机制造商已经从6家合并萎缩至仅剩2家。一家核心总承包商的配套供应链网络,在短短二十年间从约5,000家骤降到1,000家。在总预算高达近29亿美元的初期工业扩建中,直接拨付给固体火箭发动机的资金仅有2.11亿美元。上游产能在长期饥渴后突然遭遇订单洪流,立刻出现了灾难性的传导受阻。
决定导弹产量的不是总装线机械臂有多快,而是化工厂反应釜能熬出多少药。
最典型的挤兑发生在特种炸药供应端。GAO报告(GAO-25-107016)明确指出,负责生产高端军用炸药的Holston陆军弹药厂,如今正面临着前所未有的任务冲突:一方面要为援助乌克兰的常规弹药提供高爆炸药,另一方面又必须保障美国三位一体核武库现代化的炸药供应。化学材料的配额争夺,让下游导弹制造巨头陷入巧妇难为无米之炊的窘境。
在这一背景下,传统军工巨头的排产表被无限拉长。洛克希德·马丁在2025年实际交付了620枚爱国者PAC-3 MSE拦截弹,其与五角大楼在2026年达成的框架协议,需要长达7年时间才能将年产能逐步推升至2,000枚。为了平抑天价成本,洛马在2026年7月推出了宣称单价不足PAC-3 MSE一半的PAC-3 ACE拦截弹。RTX同样与军方签下框架,计划将战斧巡航导弹年产提升至1,000枚以上、标准六型(SM-6)超500枚,而其AMRAAM空空导弹在2025年实现产量翻倍后,正向年产1,900枚冲刺。
硅谷造弹的现实裂隙与军规铁律
面对传统军工复合体沉重的交付周期,以Anduril为代表的防务科技初创公司拿出了硅谷式的破局方案。他们在2026年高调推出了Barracuda-M巡航导弹以及模块化防空拦截弹Steelfin,主张通过消费级制造工艺颠覆防务供应链。
Anduril宣称,Barracuda-M相较传统型号降低了30%成本、减少了50%零部件并减少了95%专用工装,目标是在年底前实现数千枚级别的年产能。这种软件定义硬件、大批量快速制造的理念迅速赢得了资本与部分采购官员的青睐。
| 评估维度 | 传统军工巨头(洛马 / RTX) | 防务新锐(Anduril) | 现实影响与行业判断 |
|---|---|---|---|
| 代表型号 | PAC-3 MSE / SM-6 / AMRAAM | Barracuda-M / Steelfin | 形成高低搭配但分工撕裂 |
| 制造成本 | 极高,单枚通常数百万美元 | 宣称零部件减少50%、降本30% | 实际降本效果待全寿命周期检验 |
| 实战验证 | 经复杂电磁环境与实战拦截检验 | 缺乏大规模对抗与极端工况数据 | 战区指挥官对拦截可靠性存疑 |
| 产能现状 | 年产数百至千枚,受制于发动机 | 规划年产数千枚,空射首批2027年交付 | 产能目前主要存在于资本叙事中 |
然而,概念验证与军规级交付之间存在着巨大的工业鸿沟。Anduril宣称的激进产能目前多停留在框架协议阶段,其实际空射型号的首批正式交付时间已被排到了2027年。在复杂的实战强电磁对抗环境中,缺乏充分拦截数据支撑的廉价巡航导弹与拦截弹,尚无法让一线战区指挥官放下戒心。
更深层的阻力来自制度机制。五角大楼试图推行多年度采购(Multiyear Procurement)来给工业界提供长远预期,但底层二级、三级供应商在通胀压力与原材料暴涨面前,对锁定多年固定价格极其抵触。过去三十年里,五角大楼多次在危机过后迅速砍单,这种暴饮暴食的采购历史让中小工厂心有余悸,谁也不愿为了三五年的短期热度去盲目背负数十年的重资产扩张贷款。
- 风险.如果推进剂配额与固体火箭发动机等底层物理卡点无法破除,单纯向总装厂注资或采购初创企业的概念弹药,不仅无法缓解前线库存见底的战备危机,反而会加速稀释国防预算的边际效用。