按以往的季节规律,每年第三季度本该是个人电脑出货的传统旺季,返校采购与下半年的渠道铺货通常会推高出货量。然而刚公布的行业数据打破了这种惯性。IDC与Omdia两家机构公布的2026年第三季度数据显示,全球PC出货量遭遇了自2023年第一季度以来最剧烈的滑坡,同比跌幅在20.1%到21.2%之间,行业整体出货规模收缩至5810万到6270万台区间。这不仅是IDC统计史上历年三季度的最大同比降幅,本季度出货量更罕见地比第二季度的6820万台环比下滑9.1%。
这不是单纯的周期性疲软,而是一场由上游算力基建引发的供应链连锁反应。
旺季不旺的反常暴跌
从各大整机品牌的出货表现看,这场下行并非温和调整,而是全线失守。整机厂商中惠普跌幅最深,IDC与Omdia的统计中分别录得30.9%和31%的同比跌幅;联想出货14.9M(1490万台),同比下滑22.6%;戴尔出货7.6M(760万台),同比缩水25.0%。
从形态上看,Omdia数据显示台式机(含工作站)同比暴跌23.5%至1170万台,笔记本(含移动工作站)同比下滑20.6%至4640万台。在统计口径上,IDC测算全球出货为6270万台,Omdia测算为5810万台,分歧主要集中在苹果的统计上——IDC估算苹果出货5.9M(590万台,市占率9.5%),Omdia则估算为6.8M(680万台,市占率11.7%)。
虽然苹果与华硕在机构榜单中的市占率略有上浮,但这绝非因为逆势增长,两家实际出货量分别同比下跌约11%和8.6%。它们份额微增,仅仅是因为中高端产品占比高,跌得比大盘慢一些。换句话说,整个市场没有赢家,只有伤势轻重的差别。
算力基建挤压下的存储成本危机
究竟是什么在三季度突然掐住了PC产业的脖子。答案并不在终端组装厂,而在更上游的晶圆制造端。
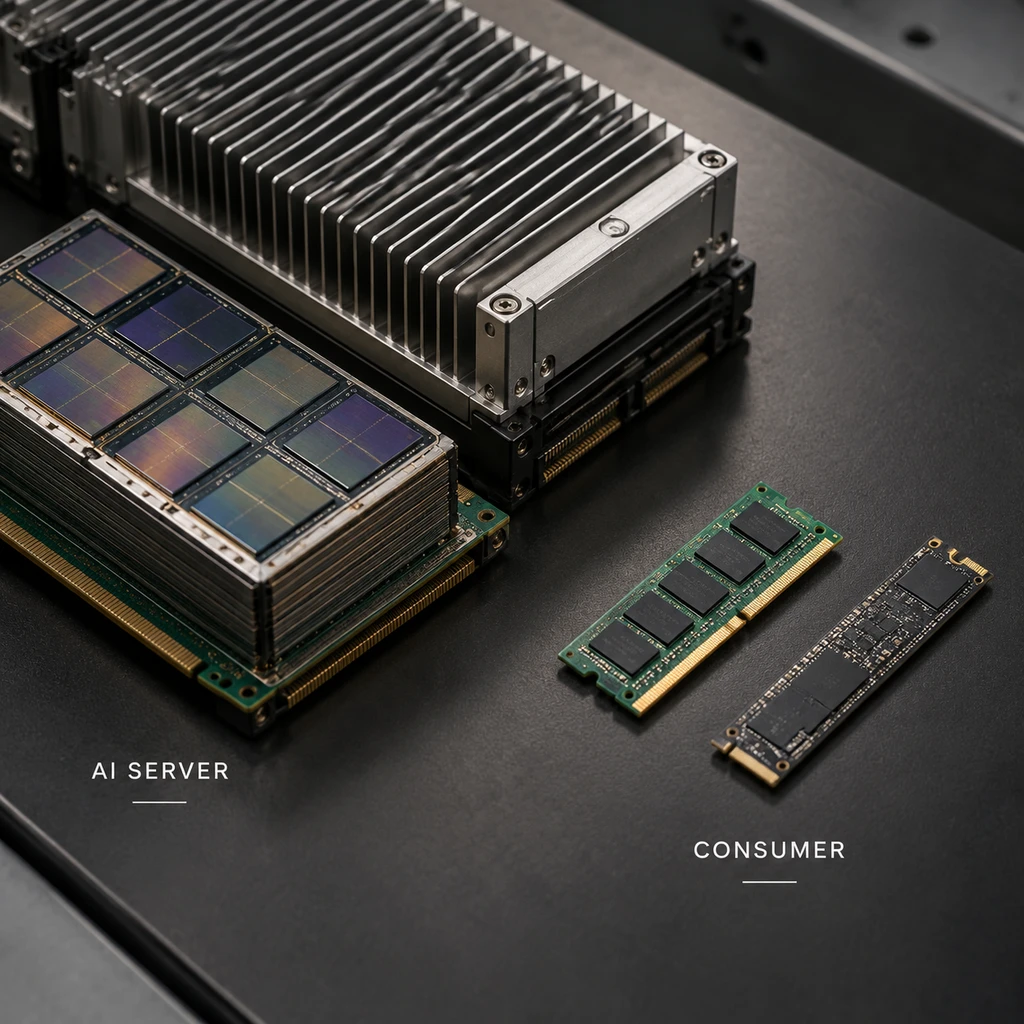
随着AI数据中心在全球范围内扩建,半导体巨头对高带宽内存(HBM)、服务器DRAM与企业级SSD的产能分配大幅倾斜。服务器芯片的高毛利诱惑,促使晶圆代工厂优先保障AI算力集群的存储供应,直接削减了消费级存储颗粒的配额。
这一转移带来的直接后果是消费级组件价格失控。DRAM与SSD的采购成本在过去几个季度内翻了4倍以上。在传统PC的整机物料清单(BOM)中,存储组件的成本占比通常仅在15%上下,但到了2026年三季度,这项支出已经攀升至近40%。
根据Gartner的预测,2026年DRAM和SSD的综合价格将上涨130%,拉动PC平均售价上升约17%。更为激进的警告在于,500美元以下的低端PC产品线可能在2028年前消失。硬件成本的底线上移,彻底消灭了平价个人电脑的利润空间。
需求透支后的真空与AI PC的尴尬
如果只是上游涨价,终端市场或许还能通过促销缓冲。但三季度的特殊之处在于,它撞上了多重前置需求的透支节点。
2025年10月14日微软正式停止对Windows 10的支持,引发过一波密集的商业换机。随后对关税调整的担忧,以及2026年初渠道商为了防范内存涨价而进行的恐慌性囤货,将原本属于下半年的换机预算在前两季基本消耗殆尽。
到了三季度,渠道商手中积压了大量高进价的机器,既不敢贸然降价亏本甩卖,也没有资金继续吃进新货。整机厂商与代工厂只能被迫停产减产,去化堰塞湖。
AI基建越是激进扩张,留给个人终端的可负担硬件空间就越是逼仄。
整机厂商原本指望通过新概念突围。虽然2026年一季度AI PC在美国出货量占比达到44%,但在高昂硬件成本的压制下,消费者并没有为溢价买单的热情。Gartner预测,AI PC在全球渗透率达到50%的时间节点,已经被迫从原定时间推迟至2028年。概念的火爆无法抵消价格上涨带来的实际门槛。
- 风险.由于上游存储短缺预计将持续数年,Omdia预估2026年第四季度全球出货量将进一步同比下滑24%,2027年全年还将再跌7%。
PC市场面对的不是一次常规的去库存周期,而是一场由上游算力格局重塑带来的不可逆挤压。当数据中心把晶圆产能吞食殆尽,平价计算的时代正在悄然落幕。