2026年11月9日,加拿大支付局(Payments Canada)正式上线国家级实时支付清算系统 Real-Time Rail(RTR)。这套原定于2019年推出的金融底座,先后历经2022年、2023年年中等多轮跳票,在迟到7年后终于落地(其官网系统的文章元数据甚至残留着10月29日提前建档的时间戳,但官方与预算案确认的实际发布日均为11月9日)。官方将其定义为全年无休的支付升级,但剥开公关辞令就会发现,加拿大本土大行集体缺席了首日上线名单。没有大行接入的实时清算网,在上线初期更像一条修好却没有主干车流的收费公路。
在技术规格上,RTR 确实补上了加拿大底层金融基建的短板。系统受加拿大央行监管,由 CGI、德勤加拿大、IBM加拿大和 Interac 合作建设,采用 ISO 20022 数据标准,支持全年 24/7 全天候实时清算与结算。RTR 初始系统单笔交易限额为10万加元(参与机构可自行设定更低的客户限额),结算后收款人通常在60秒内可动用资金。但在光鲜的参数背后,谁先上车、谁在观望,直接决定了普通人和中小企业何时能真正用上这项服务。
迟到7年的金融底座,为何首发不见本土大行
翻开 RTR 首批上线的 8 家活跃参与机构名单,上面只有 Wealthsimple、Questbank、Peoples Trust Company、Paramount Commerce、KOHO、DoBusiness.com、Digital Commerce Bank 和美资背景的 Bank of America。支撑加拿大绝大多数企业和个人账户的本土传统大行,没有一家出现在首发阵容里。
这种反常直接卡住了 RTR 的初期效用。实时支付网络遵循严格的双边网络效应,只有发送方和接收方机构均开通 RTR,资金才能真正走这条通道。KOHO 创始人 Daniel Eberhard 在上线前就曾公开质疑,若缺乏加拿大本土大行参与,初期推出的 RTR 实际效用极其有限;行业组织 Fintechs Canada 也呼吁建立采用率记分卡,专门追踪实际支付交易量和公平准入情况。
许多加拿大消费者会困惑,日常转账早已普及 Interac e-Transfer,为什么还要耗时7年再造一个 RTR(2023年6月官方甚至专门承认过项目存在与交换技术无关的交付问题)。两者的核心差异在于前端指令与后端结算的分离。过去用户发出 e-Transfer 指令后,收款人虽然很快看到账面余额变化,但银行间的后端实际资金清算与结算(Clearing & Settlement)往往存在时间差,这笔在途沉淀资金(Float)增加了中小企业的流动性成本。
RTR 解决的就是后端实时清算。但真正的主干流量上轨还要等明年:官方计划在2027年Q1启动首批迁移,将 Interac e-Transfer 的清算与结算搬上 RTR,Q2 进一步扩大,直到2027年Q3才能达到完整交易量并覆盖超 90% 的加拿大银行账户。在这场基建更替中,老牌网络 Interac 不仅没有被淘汰,反而同时拿下了 RTR 技术运营商和首家集中式反欺诈服务提供商的双重身份,稳坐底层枢纽。
拆解270亿加元算术题:谁在为消灭浮存金买单
为了证明项目的经济价值,加拿大支付局在发布会上重点援引了 C.D. Howe 研究所的测算报告,宣称 RTR 未来十年将带来最高 145亿加元的成本节约,以及 160亿至 270亿加元的经济收益。这三组百亿级数字极易在传播中被误读为可累加的独立财富,但翻开原报告的经济学模型就会发现完全不是这么回事。
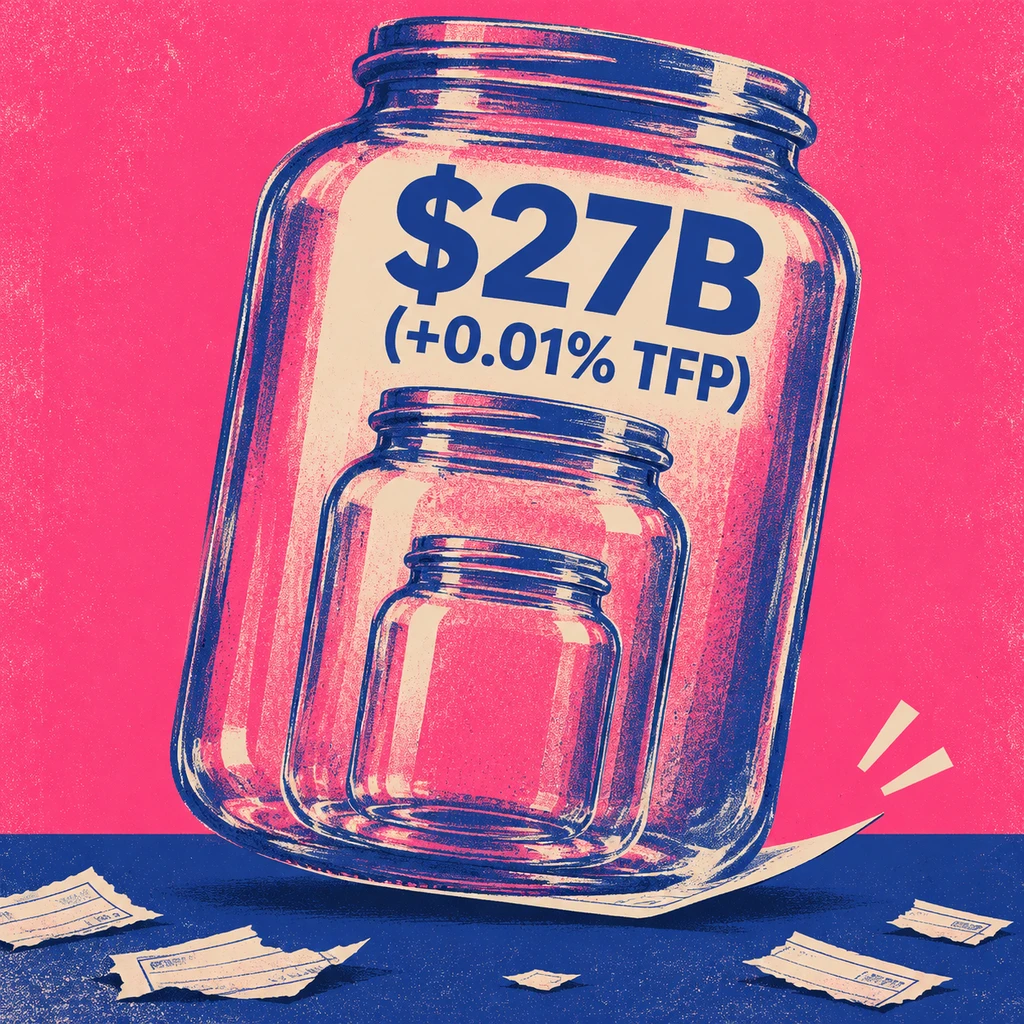
首先,145亿加元的直接成本节约(以2024年支付数据测算10年周期)只是乐观估算,报告给出的悲观估算仅为53亿加元。更关键的是,C.D. Howe 研究所作者明确界定,145亿、160亿(报告精确值为157亿)与 270亿加元属于递进的假设情景,绝不能相加。至于最吸睛的 270亿加元,纯粹是一个未对具体未来功能建模的假设驱动型情景——它只是简单假设未来十年全要素生产率增长每年额外提高 0.01个百分点推演出来的纸面数字。
不过,即便按保守数字看,RTR 砍掉纸质支票处理费、消灭资金在途浮存期(Float)的逻辑依然成立。但这恰恰触动了传统银行业的既得利益。企业与个人减少支票使用、资金不再在银行账上免费停留数日,意味着传统大行的浮存金收益和传统清算通道费将被压缩。
这也解释了为什么非银支付机构(PSP)与金融科技公司冲在最前面,试图借直接接入国家级清算网摆脱对大行代理清算的依赖;而加拿大银行家协会(CBA)则大力支持分批次(multi-wave)上线方案,CIBC 与加拿大国家银行等代表在表态支持时,无一例外把重心放在了安全性、信任与系统韧性上。大行通过分阶段推进,客观上为自身系统切换和业务调整保住了充足的缓冲期。
G7首创集中风控背后,被骗的钱依然追不回
加拿大支付局在发布会上抛出的另一大卖点,是成为首个在上线首日即强制捆绑集中式反欺诈服务的 G7 国家。所有接入机构在第一天就必须启用四项工具,包括消费者账户收款人确认(Confirmation of Payee)、交易安全评分、欺诈风险指标库以及情报共享平台。
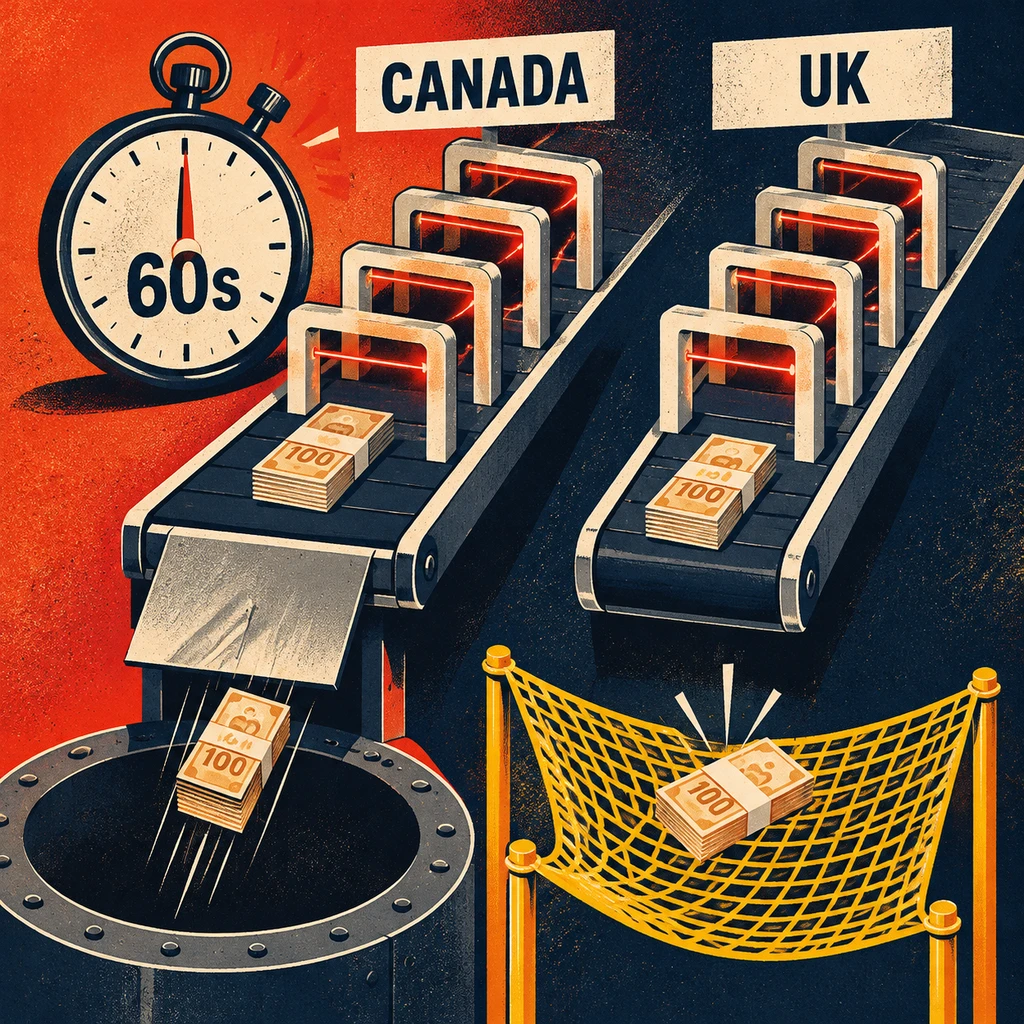
把事前拦截做成标配值得肯定,但如果把加拿大 RTR 放到欧美成熟实时支付网的坐标系里对比,就会暴露出它在消费者事后保护与费率透明度上的短板。
| 对比维度 | 加拿大 RTR | 英国 Faster Payments | 美国 FedNow |
|---|---|---|---|
| 正式上线时间 | 2026年11月9日 | 早已成熟运行(2024年10月升级新规) | 2023年7月20日 |
| 机构单笔收费 | 公开资料尚未明确 | 按机构协议 | 0.045美元(月前2500笔免费) |
| 欺诈赔付机制 | 交易不可撤销,无强制赔付 | 最高8.5万英镑强制赔付(5工作日内) | 依各参与机构与联邦法规执行 |
实时支付最大的伴生毒药是授权推送支付(APP)诈骗——骗子诱导受害者主动输入密码把钱实时转走,60秒内资金就已经被洗空。针对这一顽疾,英国 Faster Payments 自2024年10月7日起实施了极其严厉的强制赔付新规,对符合条件的 APP 诈骗损失提供最高8.5万英镑的强制赔付(免赔额最高100英镑),且通常在 5 个工作日内到账。
事前风控只能挡住粗劣的试探,事后谁来赔钱才是实时支付的试金石。
反观加拿大 RTR,虽然强制要求使用事前检测工具,但系统规则明确规定交易原则上不可撤销,且并未提供类似英国的强制赔付保证。一旦发生欺诈,发送方机构虽然可以代客户发出退回请求,但钱退不退完全由接收方机构自行决定。与此同时,相比美国 FedNow 在 2026 年清晰列出每笔 0.045 美元的标准机构发起费,加拿大 RTR 至今未在公开资料中亮出明确的单笔收费底牌。
- 提醒.对准备接入 RTR 的加拿大中小企业和消费者而言,60秒到账的10万加元额度固然能盘活现金流,但在缺乏强制赔付兜底的规则下,任何一笔对外大额实时付款都等同于不可逆的现金交割,财务内控一旦失守将很难追回资金。
RTR 的上线确实在制度层面撬开了加拿大支付基础设施的大门,让金融科技公司第一次和传统大行站到了同一条清算起跑线上。但对于普通用户来说,真正的考验不在今天的新闻通稿里,而在2027年前三个季度:本土大行能否按时入轨、e-Transfer 迁移后终端手续费如何定价,以及第一起大额实时转账诈骗发生时,究竟谁来为60秒流走的资金负责。