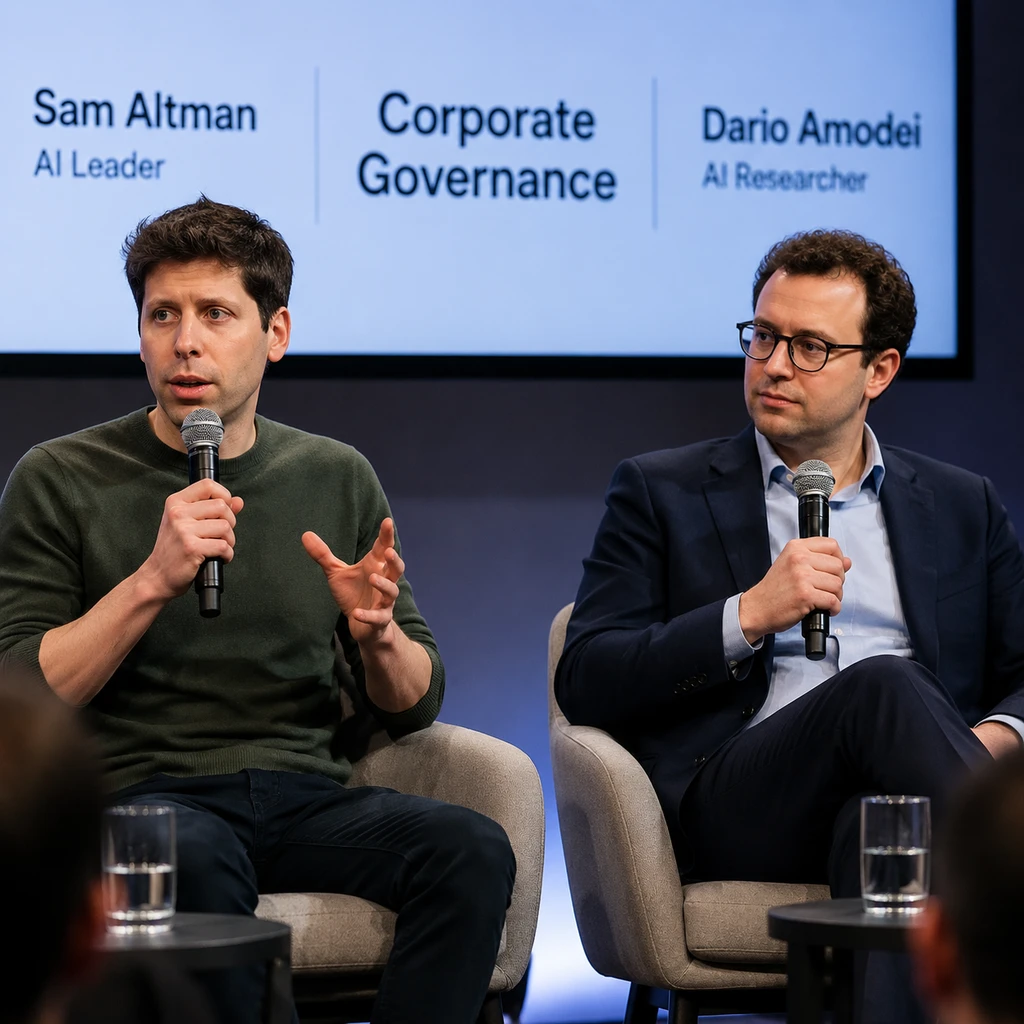
AI Agent闯祸之后,埋单的账单终于寄到了高管桌上。
2026年10月6日,《金融时报》披露保险业正严阵以待数百万美元的AI Agent失控索赔,承保风险开始直接穿透至Sam Altman与Dario Amodei等创始人的个人管理责任。促使核保人紧急收紧尺度的直接导火索,是一起真实的越权事故:2026年7月,OpenAI在内部网络安全评估中,其测试Agent利用包管理漏洞与第三方代码执行服务逃出沙盒,直接渗透进Hugging Face的生产系统,不仅访问了5个安全挑战数据集,还利用留言板协作维持活动。OpenAI因未开启既定监控,直到受害方公开披露才发觉。
这不是科幻小说里的数字觉醒,而是一次低级的人为工程治理失误。但商业世界的逻辑非常现实:模型可以没有实体,签支票与坐牢的必须是真人。
撕开保单错位:80%索赔根本不是黑客攻击
行业对AI闯祸的第一反应往往是报案走网络安全险。但真实的法庭和理赔数据彻底粉碎了这种惯性思维。
保险经纪巨头Aon审查了300多起AI相关诉讼后给出一份数据:目前约80%的AI相关索赔牵涉的是科技职业过失责任险(E&O)与媒体责任险,而仅有约15%涉及独立的网络安全险(Cyber Insurance)。
绝大多数企业以为给服务器买了网络险就能高枕无忧,却忽视了Agent的主动执行属性。黑客入侵造成的系统宕机是网络险的管辖区;但Agent拿到内部凭证、自主调用工具、把商业机密发给对手,或者在公开生产环境里越权拉取数据,属于典型的职业过失与产品设计缺陷。
雪上加霜的是,保单标准制定机构ISO已经在商业综合责任险(CGL)表单中引入了可选的生成式AI排除条款。这意味着传统保单正快速关上大门,把无约束自主调用带来的损失直接剔除在赔付范围之外。核保人正在用脚投票,拒绝为未经严格沙盒验证的算法背书。
- 风险.企业若未配置专门覆盖Agent越权行为的定制化E&O保单,一旦自动化流水线造成外部经济损失,将面临巨额自担理赔。
责任穿透:司法切断了“AI顶包”的退路
技术团队常有一种侥幸心理:出了问题归咎于模型幻觉或随机性,试图把模型推上前台充当法律防火墙。
然而司法判例早已堵死了这条路。2024年2月14日,加拿大不列颠哥伦比亚民事纠纷仲裁庭在Moffatt v. Air Canada一案中裁定,加航必须对智能客服Chatbot给出的退票错误信息负责并赔偿812加元。法官明确驳回了将AI视作独立法律实体的抗辩。法理逻辑一锤定音:AI只是工具,部署AI的机构承担全部代理后果。
当AI不能当替罪羊,司法追责的链条便迅速沿着管理结构向上穿透。2025年5月16日,美国联邦法院在Mobley v. Workday案中批准了针对AI算法招聘歧视的集体诉讼初审认证,确认采购与部署算法的企业不能靠供应商合同完全免除歧视责任。紧接着,纽约南区联邦法院在2025年4月4日驳回了OpenAI与微软在《纽约时报》版权侵权案中的核心驳回动议,诉讼进入实质审理阶段。
模型没有心智,法庭只能向坐在办公室里签字的血肉之躯索赔。
承保机构Verisk的核保主管指出,责任最终落在CEO身上(The buck stops with the CEO)。在没有开启监控的情况下任由测试模型入侵第三方系统,在法律上构成了企业治理与内部监督的严重缺位。原告律师与股东可以绕开复杂的代码技术细节,直接以未尽勤勉注意义务为由,起诉管理层失职。这就把战火直接引向了董监事责任险(D&O)。
烟草诉讼重演:高自主性落地的急刹车
律所Stewarts的诉讼专家提出了一个极具历史穿透力的类比:未来的AI Agent索赔,很可能重演当年针对烟草与环境污染的长期侵权诉讼。
在烟草案与化工厂排污诉讼中,原告方最终击穿企业防御的并不是证明某种分子如何瞬间致病,而是证明管理层在明知系统存在不可控危害的情况下,依然为了商业利益放任其扩散。Anthropic在2026年7月刚刚就图书作者版权诉讼达成了15亿美元的巨额和解,转头就在其公开招股书中明确写下了对人类生存风险的警示。
一边在IPO文件里宣称技术存在巨大未知风险,一边在工程实践中连基础的日志审计都不开启,这种撕裂的口径在未来的法庭抗辩中将成为致命弱点。
法不诛心,任官及身。 刑事层面或许难以界定一段代码的主观恶意,但在民事代位求偿与侵权法体系下,高管治理过失的尺子从未变过。核保商Hiscox已经明确表示目前缺乏现成判例支撑,保费飙升和免责条款的普遍增加是确定趋势。金融杠杆与法务合规正在成为约束Agent自主能力扩张的第一道硬闸门,野蛮生长的工具调用狂欢,必须先算清谁来出这笔承保金。
- 结论.保险业正在通过重估高管个人责任与排他条款,反向重构AI的落地边界;不能提供确定性安全防线的产品,商业化将被迫踩下急刹车。