OpenAI 与 Google Cloud 于 2026 年 10 月 21 日正式宣布达成合作,OpenAI 旗下的前沿模型及 Codex 智能体工作流将进驻 Google Cloud Model Garden。这笔交易允许企业客户通过 Google Cloud Marketplace 直接采购模型调用,并支持冲抵既有的云基础设施消费承诺;与此同时,官方声明特意强调,微软依然维持其首要云合作伙伴的地位。
表面上看,这是一场宿敌握手的重磅联姻,许多企业技术负责人甚至开始盘算将昂贵的大模型账单直接并入 Google 云预算。但这绝非毫无保留的开放。从技术就绪度到商业条款细则,双方在发布会背后筑起了多道隐形缓冲带。把模型搬上货架,距离企业能够在多云架构下自由调度主力业务,中间还隔着相当长一段充满变数的磨合期。
私有预览圈定边界,生产级大门尚未敞开
首批在 Google Cloud 开启受邀私有预览的阵容相当可观,直接涵盖了 GPT-6 Astra、GPT-6.1 Sol 和 GPT-6 Luna 三款核心模型。然而细读官方文档便会发现,目前的私有预览版明确限定为经过审批的开发与内部测试用例,未获准用于生产环境。这意味着金融、医疗以及大并发线上业务根本无法在现阶段完成实际切换。
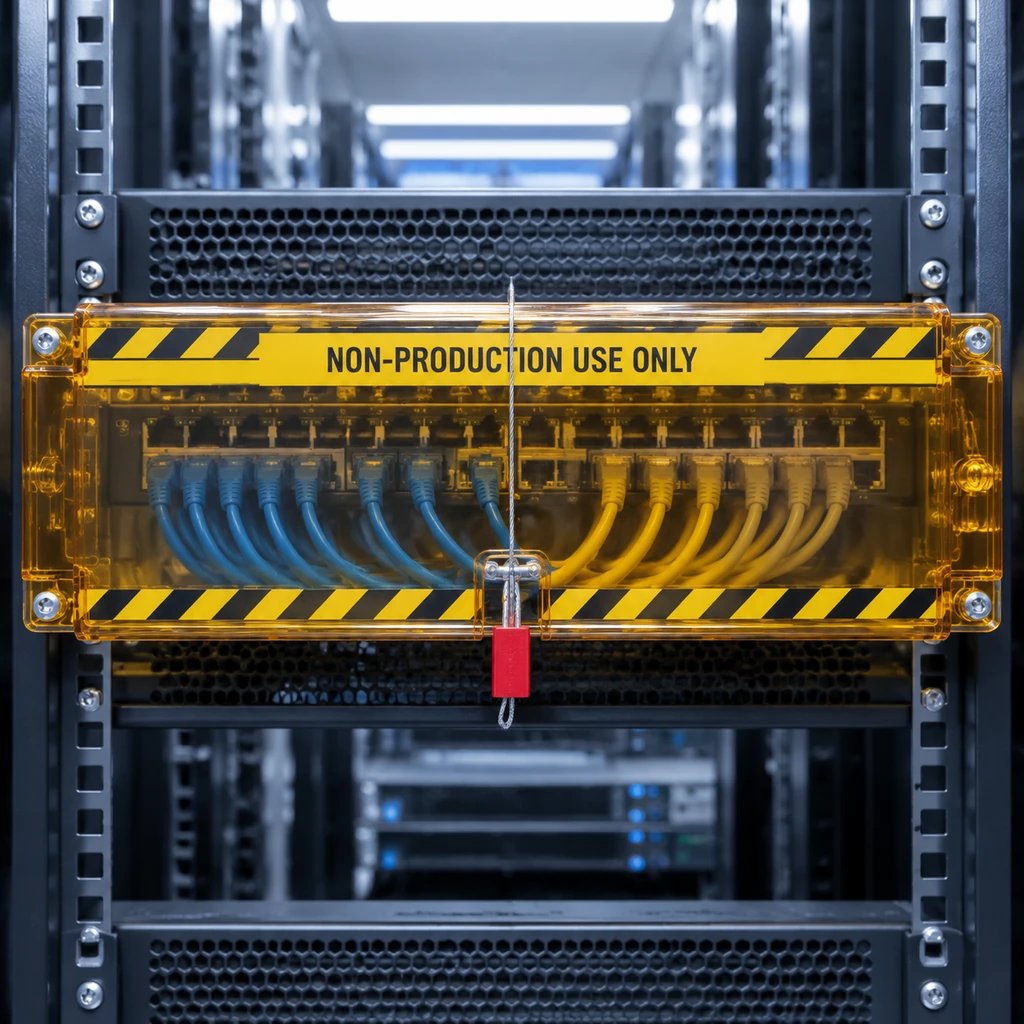
阻碍生产落地的根源在于合规底座的缺位。对于受强监管约束的企业机构而言,机密计算(Confidential Compute)和零数据保留(Zero Data Retention)是接入大模型API的基本底线。但这两项关键能力目前在 Google Cloud 托管环境下均处于即将推出状态,并未随预览版同步交付。缺乏独立权威的性能基准验证,企业架构师也无法评估该托管端点相比原生 API 是否存在推理延迟增大或工具调用行为漂移的问题。
从产业演进看,这次接入本质上是 2026 年 4 月 27 日微软与 OpenAI 修订合作协议后的必然落地。在那次修订中,OpenAI 明确拿回了通过任何云厂商分发其全部产品的权利,彻底打破了以往 Azure 的事实独占。但在松绑的同时,微软依然保留了 Azure 优先上线权、有效期至 2032 年的非独家知识产权许可,以及持续至 2030 年的封顶营收分成。微软失去的是渠道垄断,但商业收益的高墙并未倒塌。
账单里的隐形天花板与未标价的 API
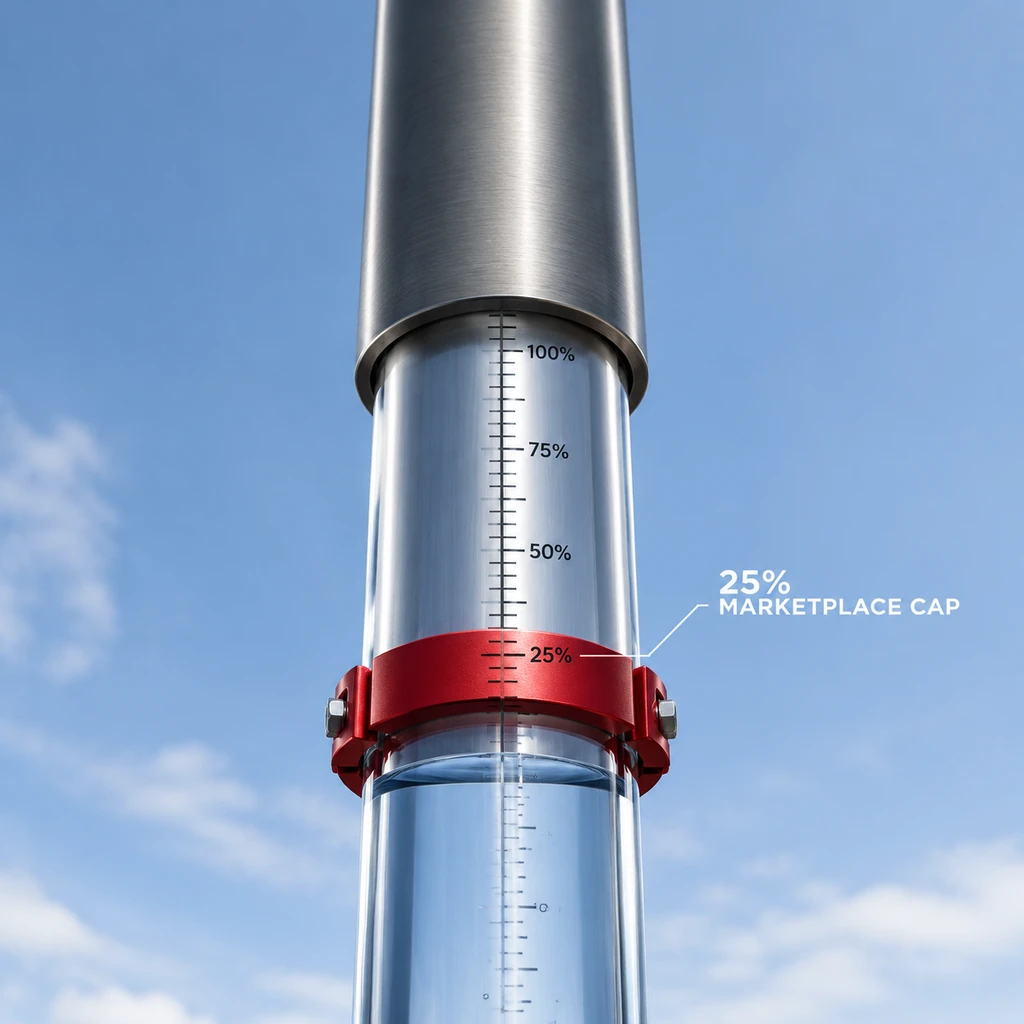
让许多采购主管产生误判的是消费承诺抵扣条款。虽然企业可以通过 Google Cloud Marketplace 采购 OpenAI 模型并冲抵原有的 GCP 承诺金额,但根据 Google 的标准服务条款,第三方 Marketplace 采购通常设有最高不超过相应最低承诺额 25% 的累计抵扣上限。换言之,一家签署了数千万美元基础算力合同的大型企业,不可能把这些额度全盘倒腾给 GPT-6,其余 75% 的硬性指标依然必须消费在 Google 的原生基础设施上。
更为关键的是成本透明度的滞后。在本次联合官宣中,双方尚未公布具体的 Google Cloud 托管模型费率与独立 Codex 定价,更未承诺与原生 API 保持价格平价。参照行业惯例,云厂商托管第三方商业模型时往往会因虚拟私有云网络隔离、专有网关封装以及运维支持成本附加一定溢价。
- 风险.若缺乏合规交付时间表与明确价格平价承诺,盲目启动业务迁移不仅无法削减开支,还可能陷入跨平台状态同步带来的工程死账。
在此背景下,企业多云布局的实际痛点被暴露得十分彻底。开发者不仅要承担潜在的模型调用差价,还要面对跨厂商工具链的不确定性。例如开发者社群对 Google Antigravity、Gemini Enterprise 与底层 GCP 资源消耗账单之间的额度划拨体系仍存疑虑,多模型计费的混乱依然是摆在架构师面前的阻碍。
智能体管道化与云厂商的控制面之战
除了基础对话推理,这次整合的另一重心在于智能体工具链。Codex 工作流将支持通过 Codex app、命令行工具(CLI)和集成开发环境(IDE)多端接入,并允许用户将本地 Codex CLI 与桌面工作流连接至 Google Gemini 平台进行推理。随后,OpenAI 模型也将被接入 Google Antigravity 与 Gemini Agent 平台,以提供任务分发选择。
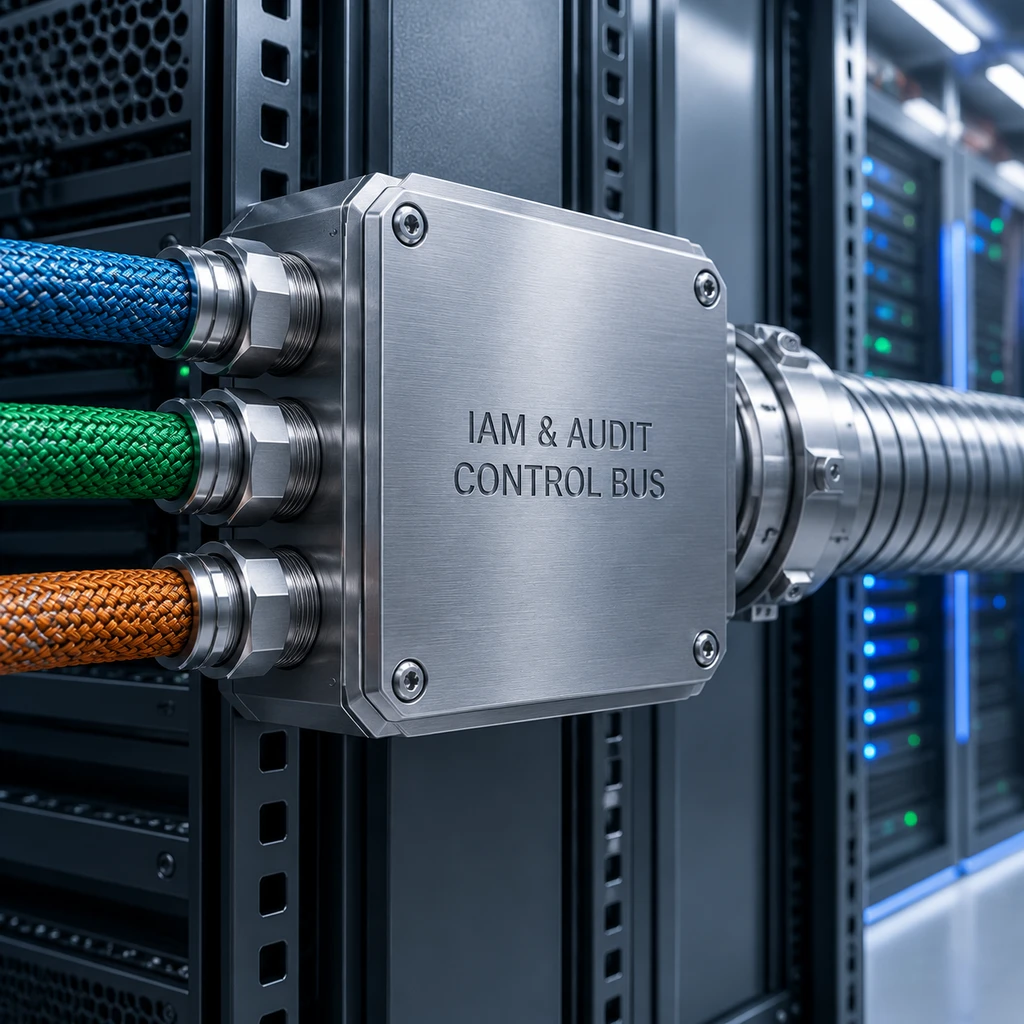
单一模型的胜负正在退火,谁能守住企业身份与审计总线,谁就掌握着真正的商业命脉。
这一动向揭示了 Google 的真实意图。面对 AWS Bedrock 率先引入多模型竞争的压力,Google 宁愿承担自家 Gemini 模型被客户部分替代的分流风险,也要将 OpenAI 作为标准元件嵌入自身的生态版图。只要企业的统一访问控制(IAM)、数据安全边界和合规审计日志全部被框定在 GCP 控制面内,底层跑的是 Gemini 还是 GPT-6,对底层算力供应商而言都是稳赚不赔的生意。
- 建议.技术决策者当下应将重点放在架构解耦与跨模型路由能力的验证上,利用私有预览摸清端点延迟,而非急于重构主力生产系统的云基础设施合同。
失去独占光环的微软正被逼向工程全栈与开发生态的硬仗,而率先妥协的 Google 则通过吞并对手模型做大了自己的管道。对身处其中的技术买家而言,单一供应商绑定的时代确实已经落幕,但在那道 25% 抵扣红线与缺失的合规补丁面前,理性评估远比盲目跟风更为紧迫。