纯电动车常被视作交通脱碳的绝对主力,但背后的锂电池并非凭空落下的清洁积木。《One Earth》刊载的墨尔本大学最新全生命周期研究给出了一个反常识的警示:目前电池制造仅占全球温室气体排放的约0.18%,但到2050年,这一排放量可能激增10倍以上。
工业界目前的直觉是去建更多绿电工厂。然而研究显示,即使穷尽生产端的清洁工艺,单体电池碳足迹最多削减34%;反倒是遏制超长续航的大电池军备竞赛、推行共享出行与梯次利用,能在2024至2050年间累计避排60亿至72亿吨二氧化碳。
绿电工厂只能解决两成问题
许多车企在宣传时热衷于强调零碳工厂,但国际能源署(IEA)的数据直接戳破了这层光环:电力消耗仅占电池全周期排放的20%至25%。
从摇篮到大门的生产边界来看,磷酸铁锂(LFP)电芯的碳足迹约为60至100 kg CO₂e/kWh,三元锂(NMC)则在50至110 kg CO₂e/kWh。电网清洁度确实有影响,例如采用瑞典清洁电网生产NMC811电芯,排放可以压到50 kg CO₂e/kWh,而在韩国当前电网结构下则约为110 kg CO₂e/kWh。
但电网之外才是大头。矿物开采、高纯度精炼以及活性材料前驱体制备中的化学反应排放与工艺热,构成了脱碳的坚硬外壳。在NMC生命周期中,关键矿物加工占了约55%的排放;即使在LFP中,这一比例也高达35%。工序热能目前严重依赖化石燃料,这类高温工业热源无法靠屋顶光伏简单替代。
被神话的化学体系与回收错位
围绕电池路线的低碳讨论,长期存在两个认知偏差:一是认为钠离子电池天然更环保,二是认为所有电池回收都能带来极高的碳抵消。
实际测算显示,钠离子电芯生产碳排放约为58至130 kg CO₂e/kWh,并未因不含昂贵镍钴而显著变低。由于能量密度偏低以及硬碳负极前驱体处理的高能耗,钠电碳强度与成熟锂电高度重叠。只有在中国特定电池包测算中,钠电才测得56.8 kg CO₂e/kWh,略低于对比组LFP的75.5 kg CO₂e/kWh。
更现实的撕裂在于回收端。先进湿法冶金回收能让NMC的生产足迹降低18%至29%(降至约54至62 kg CO₂e/kWh),因为镍钴的初级采冶碳排放极高,回收二次料的环境收益显著。而LFP与钠电因为缺乏高价金属,回收过程消耗的化学品与能源很难换回同等量级的碳信用,甚至在某些工序下面临经济性与碳排放倒挂。
不仅如此,循环经济还面临时间断层。IEA指出,2035年前的回收原料主要依赖工厂制造废料,退役电池规模化浪潮要到2035年之后才会形成。ICCT在2025年7月的欧盟乘用车全生命周期评估报告中,已明确将报废处理计入边界,但并未提前计入未来材料回收的减排信用积分。寄希望于靠尚未到来的回收潮冲抵眼下的矿冶碳排,在监管核算上站不住脚。
遏制大电池内卷才是关键解
当工艺改造无法跑赢装机膨胀,最立竿见影的减排方式是降低不必要的电池制造量。
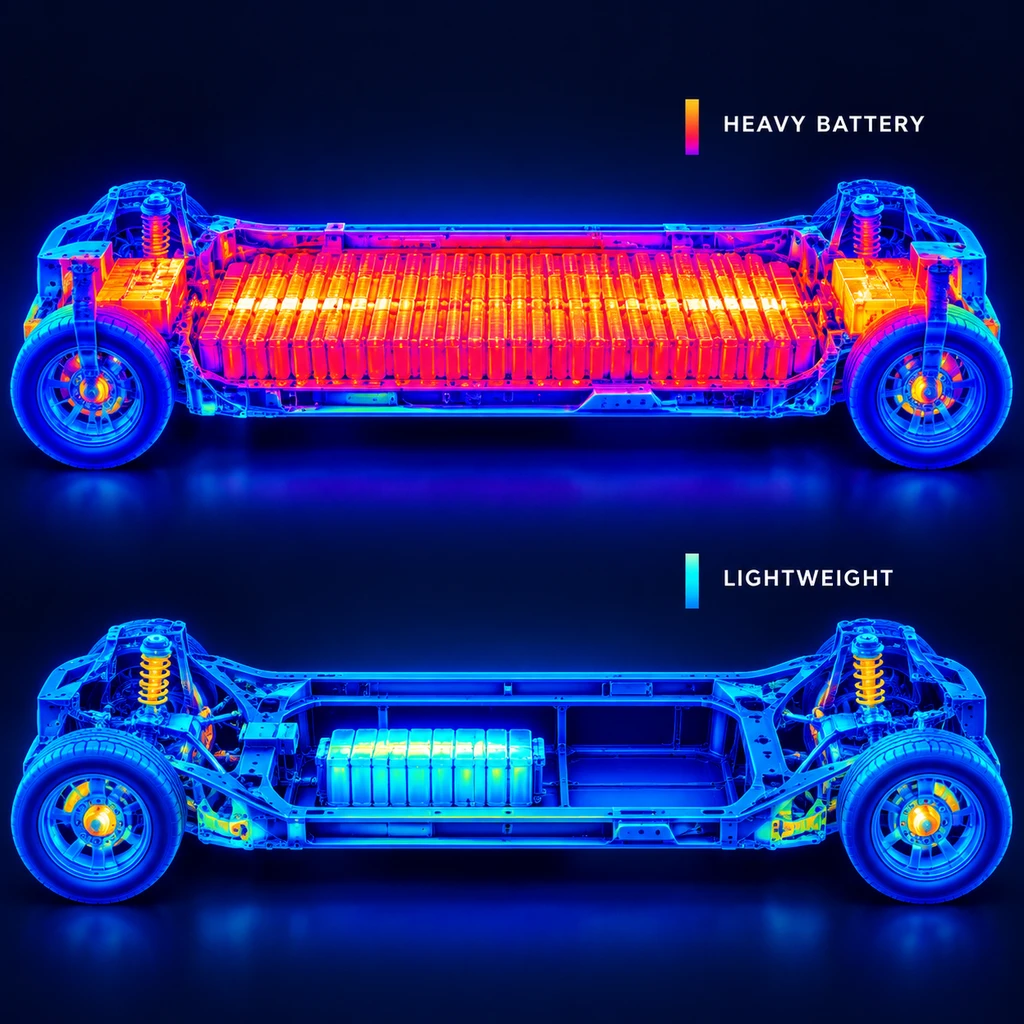
造一块更绿的电池,不如直接少造一块电池。
墨尔本大学的拆解展示了需求侧杠杆的威力:
- 延长电池服役寿命,确保其与整车平均报废周期同步,可减少29%的电池制造需求;
- 遏制单车电池容量膨胀,扭转车企为了解决续航焦虑而盲目堆料的趋势,能进一步削减23%的需求;
- 推广网约车与共享出行优化车辆利用率,可减少近10%的需求;退役动力电池梯次利用作储能,还能再贡献8%。
- 风险.如果消费市场继续以千公里续航为卖点、车企继续以大电池作为高端化筹码,整车厂很快会在欧盟电池护照与碳足迹门槛面前撞墙。
这场转型不是否定电动化,而是逼迫汽车工业走出唯容量论的迷宫。上游印尼高碳镍冶炼和高温电极烧结的死结短期难解,少背几百公斤闲置电池跑在路上,比给工厂铺满绿电指标更能保住减排红利。