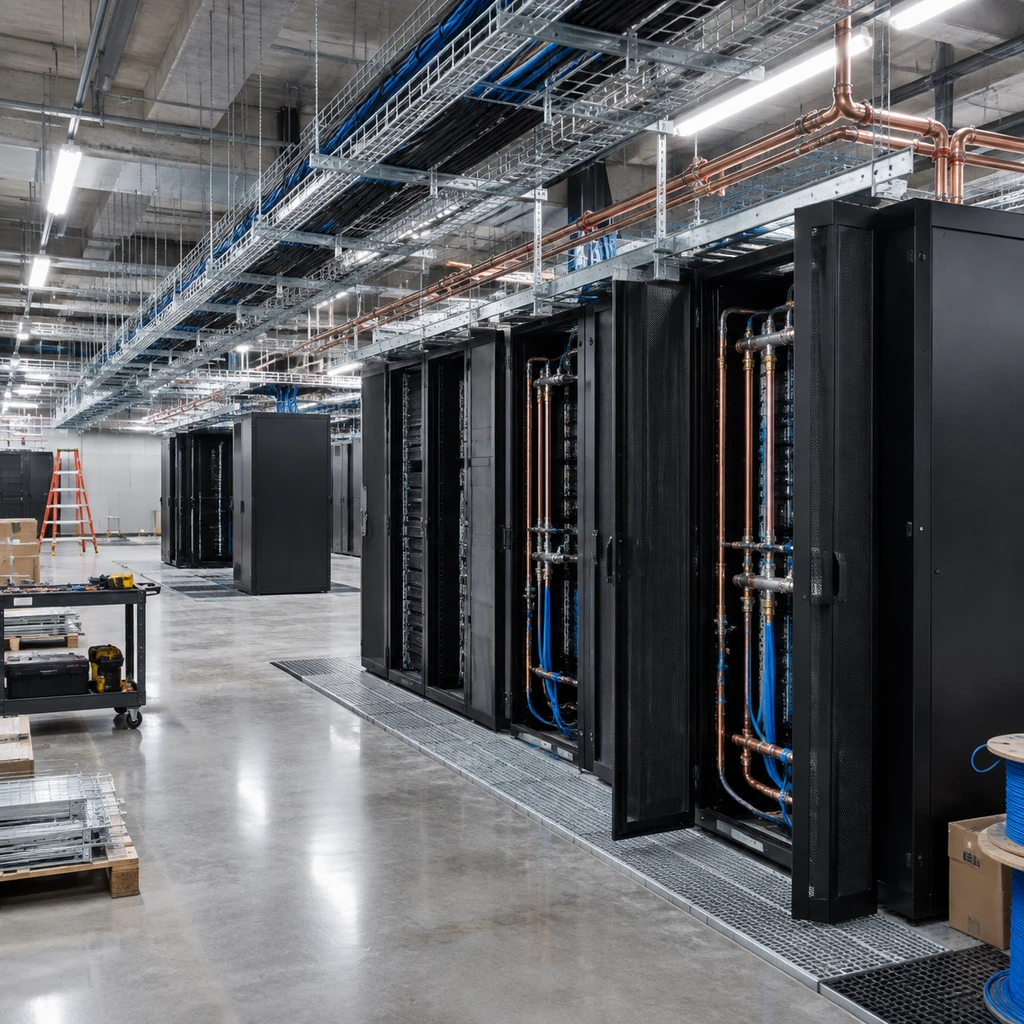
英国算力云企业 Nscale 于 2026 年 9 月 18 日正式向美国证券交易委员会递交 S-1 注册声明,计划以股票代码 NSCL 登陆纽交所。外媒此前披露其寻求高达 350 亿美元 的估值,并计划募资最多 30 亿美元。在招股说明书的光鲜外壳下,这家从加密货币矿企转型而来的新秀手握与微软、Anthropic 签订的巨额算力供应协议,合同总金额超过 1030 亿美元。
但翻开招股书的底层财务数据,现实冰冷刺骨。2026 年上半年 Nscale 营收仅为 1.406 亿美元,同期净亏损却迅速膨胀至 10.2 亿美元。这场上市不仅将行业内极端的客户集中度推向聚光灯下,更撕开了新兴算力云赛道的真实生存法则:它不是高毛利的轻资产软件平台,而是一场由巨头订单期权包装、将数百亿美元重资产垫资风险转嫁给二级市场的流动性豪赌。
千亿合同的成色:实际激活履约率仅 2.5%
Nscale 在招股书中罗列的商业护城河,主要由 1034 亿美元 的未履行合同总价值(TCV)构成。其中微软最高可达 438 亿美元的算力供应协议延续至 2033 年,而另一家大模型独角兽 Anthropic 的供应协议金额更是高达 446 亿美元,两者合计吃下了公司全部在手合同总额的 85%。
这些天文数字在财务报表上大部分仍停留在纸面意向阶段。截至 2026 年 8 月 31 日,Nscale 报告的 1034 亿美元合同中,实际处于激活履约状态的金额仅有 26 亿美元,折算下来实际履约率仅有微弱的 2.5%。在计算硬件维度,公司规划及承诺供应的加速卡规模达到 46.1 万张,但目前真正通电投入运营的 GPU 只有约 25000 张,仅占总承诺量的 5.4%。
更为脆弱的是协议背后的履约前提。以 2026 年 8 月 25 日与 Anthropic 签署的协议为例,该合同拟在西弗吉尼亚的 Monarch 园区部署 Vera Rubin 架构算力。Nscale 在招股书中坦白承认,截至申报文件递交之日,公司甚至尚未取得履行该协议所需的专项项目融资正式承诺。
这份协议还附带严格的时间里程碑约束,一旦 Nscale 无法解决巨额建厂资金或未能如期点亮机房,Anthropic 拥有单方面无责解约权。客户用极小代价锁定了未来先进算力供应,却将数以百亿计的设备延期和电网工程建设风险全数推给了 Nscale。
- 风险.超九成合同金额仍属于附带严苛交付前提的远期期权,一旦项目融资受阻,大客户可随时抽身离场。
负毛利与 275 亿刚兑:算力包工头的账本危机
从加密货币挖矿公司 Arkon Energy 剥离出来的 Nscale,商业模式与传统公有云截然不同。它依赖在挪威、葡萄牙、得州与西弗吉尼亚等地争夺电网配额、代采加速卡、垫资搭建液冷机房,本质上更接近为硅谷巨头代工的数据中心基建工程商。
这种代工模式在财务上极其沉重。虽然 2026 年上半年公司营收达到 1.406 亿美元,相较于上年同期的 1040 万美元同比暴增 1252%,但在剔除折旧摊销前,其主营业务成本就高达 1.896 亿美元,直接导致主营业务 毛利率为负 35%。
每入账 1 美元营业收入,Nscale 对应的净亏损额就高达 7.26 美元。
上半年期间,公司经调整后的 EBITDA 亏损达到 1.992 亿美元。比当期亏损更致命的是摆在眼前的流动性悬崖。截至 2026 年 6 月 30 日,Nscale 已签署不可撤销的采购承诺中,包含 240 亿美元的技术设备采购协议,以及 35 亿美元的数据中心建设服务承诺。
这合计 275 亿美元 的刚性支出绝大部分必须在 2026 与 2027 两年内完成现金结算。对照 Nscale 截至年中账面上仅存的 14.8 亿美元现金及等价物,资金缺口惊人。更令审计机构担忧的是,Nscale 在招股书中明确披露其财务报告内部控制存在重大缺陷,并直言预计在 2026 年或 2027 年内无法彻底完成整改。
124 倍市销率与英伟达的资本闭环
为了支撑这场基建拉锯战,Nscale 必须在公开上市前疯狂补血。2026 年 9 月 15 日,公司敲定了总额 31 亿美元的预定融资协议,其中包括 21 亿美元无担保可转换债券,以及核心供应商英伟达直接注资的 10 亿美元,这笔交易预计于 2026 年 11 月 16 日前后完成交割。
但这并非单纯的行业背书。招股文件披露,这批过桥可转债在向合格投资者推介时附带了严苛条款:投资者将享有未来 IPO 定价的双位数百分比折扣,同时设立了最高 300 亿美元的估值上限条款。换言之,无论二级市场最终以何种价格接盘,这批优先进场的资金都已经锁定了无风险折价套利空间。
英伟达在其中构建了高度自洽的利益闭环。英伟达既是 Nscale 最核心的加速卡供应商,又是提供债权融资的资方,Nscale 融到的现金最终绝大部分将重新回流至英伟达的账上购买芯片。一旦未来行业需求发生微调或模型厂商转向自研 ASIC 芯片,折旧与资产闲置的全部苦果都将留在 Nscale 的资产负债表上。
横向对比目前美股市场上的同类企业,Nscale 的要价更是脱离了常规坐标系:
| 企业名称 | 2026 年预期营收 | 当前公开市值 | 估值对应市销率 (P/S) | 商业履约现状 |
|---|---|---|---|---|
| CoreWeave | 124 亿至 132 亿美元 | 约 471 亿美元 | 约 3.7 倍 | 具备上百亿年收入体量,业务已大面积交付 |
| Nebius | 数亿美元规模 | 约 80 亿美元 | 约 20 倍 | 欧洲独立云梯队,机房逐步上线运营中 |
| Nscale (拟定) | 年化不足 3 亿美元 | 传闻 350 亿美元 | 约 124 倍 | 已激活履约比例仅 2.5%,负毛利且依赖借贷建厂 |
哪怕是同属大客户高度集中的 CoreWeave,其今年营收指引已达到百亿美元级别,公开市场的市销率乘数也维持在 3.7 倍左右。即便把 Nscale 2026 年上半年的营收简单做年化处理,若强行套上 350 亿美元的估值帽,其静态市销率将飙升至令人咋舌的 124 倍。
即使董事会名单中拉来了包括 Sheryl Sandberg、Nick Clegg 以及 Fidji Simo 在内的明星高管阵容,也无法改变 Nscale 处于高杠杆工程施工初期的底色。
- 结论.公开市场的投资者如果盲目按照千亿合同的表象为其买单,实际上是在为尚未建成的钢筋混凝土机房支付百倍溢价,并为产业巨头完成了一次昂贵资本开支的风险替罪。