6 个实际运营的地面站,撑起了 20 亿美元 的估值。2026 年 11 月 2 日,成立仅四年多的太空基础设施公司 Northwood Space 宣布拿下 3.75 亿美元 C 轮融资,由 a16z 和 DFJ Growth 联合领投。算上今年 1 月刚拿下的 1 亿美元 B 轮,这家由前迪士尼童星 Bridgit Mendler 担任 CEO 的初创公司,在不到十个月里狂揽 4.75 亿美元股权资金,累计股权融资达到 5.113 亿美元,顺手还签下了汇丰创新银行的多年期信贷额度。
外行看的是明星跨界造天线的硅谷爽文,内行盯着的是估值与家底之间那道刺眼的剪刀差。作为对比,地面站行业的传统霸主 KSAT 在全球 26 个站点铺了超过 280 部天线;而 Northwood Space 至今从未公开年度营收与网络利用率,官方通稿里甚至默契地隐去了 20 亿美元这个由 Aviation Week 等行业媒体捅出来的估值数字。
- 发生了什么.Northwood Space 完成 3.75 亿美元 C 轮融资,参投方涵盖 Alpine Space Ventures、Washington Harbour Partners、Stepstone Activate 以及带有美国情报界背景的 In-Q-Tel。
- 核心家底.两大洲 6 个多轨道运营站点,外加一份价值 4980 万美元 的美国太空军三年期合同。
- 争议焦点.年初刚立下“2026 年底建成 18 个站点”的军令状,年中就悄悄缩水成“十几个站点”,年底前只剩不到两个月来兑现支票。
相控阵的体面与“大锅盖”的妥协
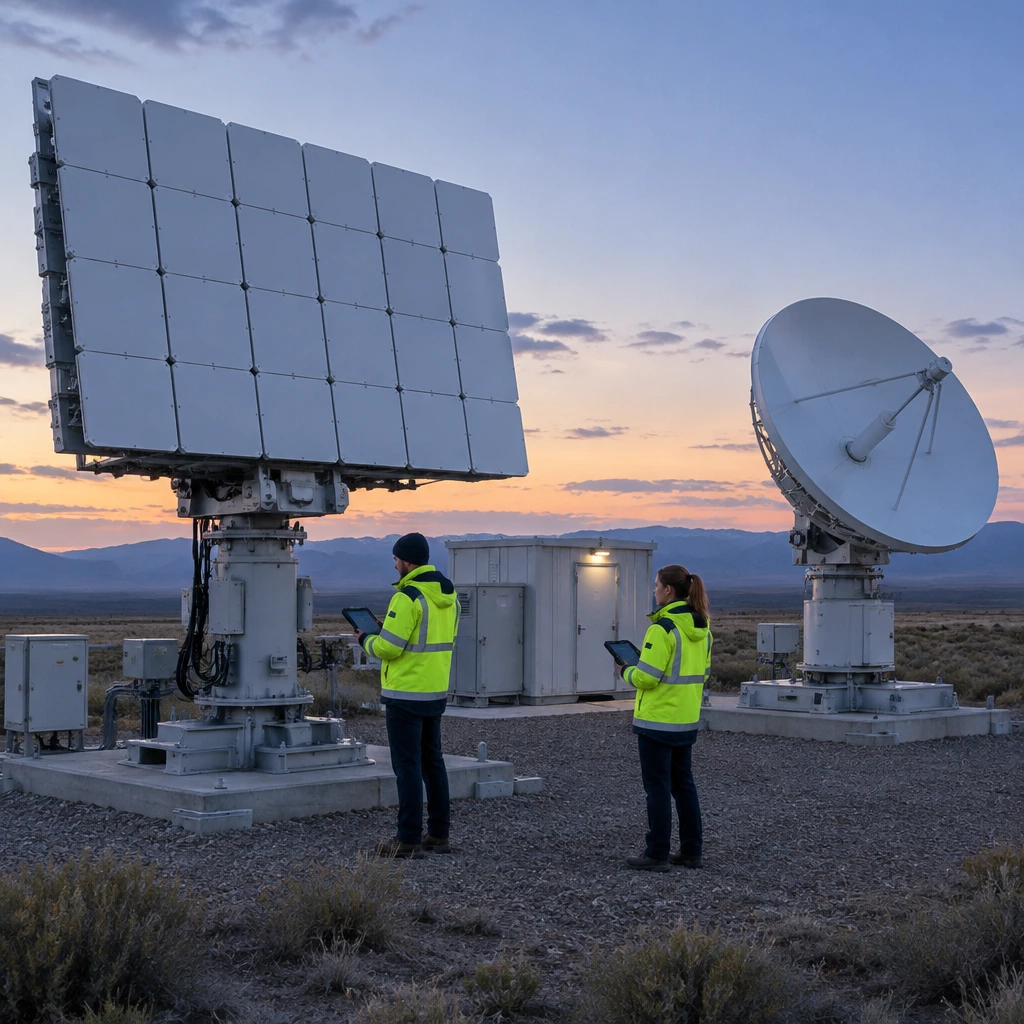
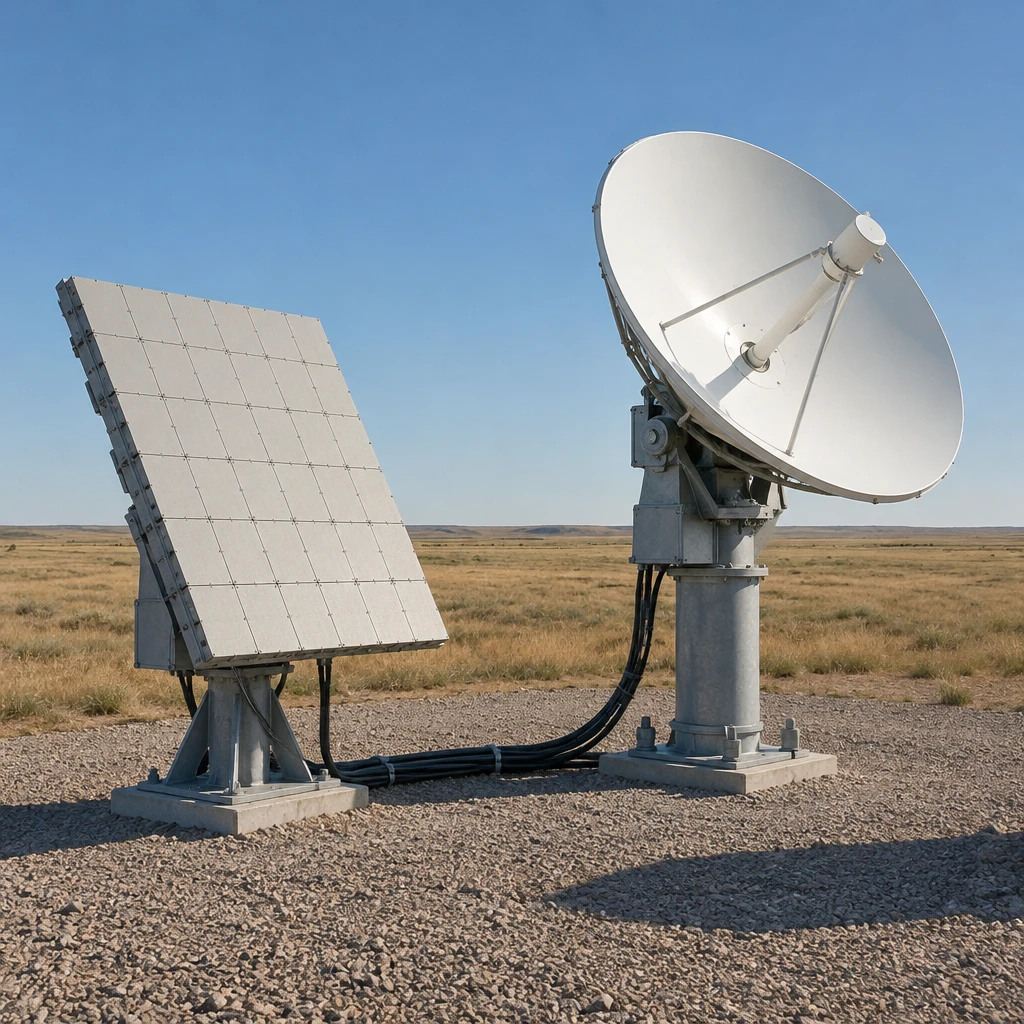
外界吹捧 Northwood Space 时,最爱讲的故事是用数字相控阵平板天线彻底淘汰笨重的机械抛物面“大锅盖”。但如果你去翻他们的产品手册,就会发现一个诚实的妥协。这家公司其实是靠两条腿走路,一边是模块化相控阵天线 Portal,另一边则是 2.4 米口径的标准化抛物面天线 Prism。
资本喜欢颠覆一切的故事,但物理定律只认性价比。
为什么号称革新的挑战者,最后还是老老实实造起了抛物面天线?因为天地通信有两本完全不同的账。在遥测、追踪与指令(TT&C)场景下,地面站需要同时跟天上好几颗过境卫星打招呼、发指令,相控阵天线 Portal 没有机械转动部件,能靠电子波束同时锁定多颗低轨、中轨乃至地球同步轨道卫星,单面发射功率达 1 kW,还能捕捉亚皮瓦级的微弱信号。2024 年 10 月他们在北达科他州用不到 6 小时搭起原型机并连上 Planet Labs 的卫星,靠的就是这种模块化优势。
可一旦到了要把海量遥感图像或雷达数据往下传的载荷下行环节,纯相控阵在 S、X、Ka 波段的高吞吐量成本就会变得极其烫手。这时候,2.4 米口径的标准化抛物面天线 Prism 反而成了最务实的解法。我反而更欣赏这种不执迷于技术洁癖的混搭——把相控阵留给高并发控制,把标准化锅盖留给大带宽下行,这说明工程团队没有被自己融钱时的 PPT 骗了。
地面站生意的假冗余,与硅谷的真算盘
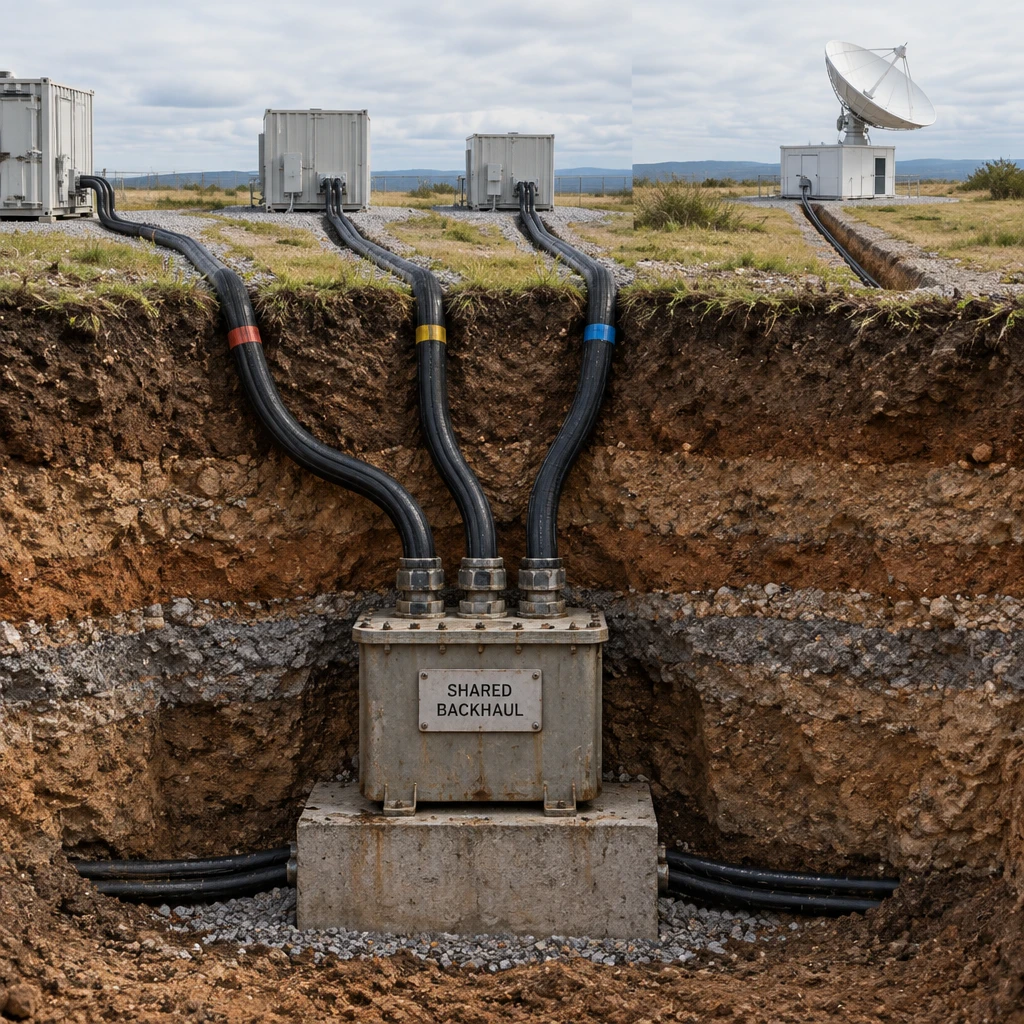
既然只有 6 个站点,a16z 和美国军方凭什么敢往上砸几亿美元?因为现在的太空产业链正卡在十九世纪铁路网的“轨距与车站危机”里。当年蒸汽机车造得飞快,但车站装卸能力和跨网调度跟不上,整条铁路干线照样瘫痪;今天 SpaceX 把发射成本打下来后,天上卫星数量暴增,地面站却成了整条链路的咽喉。但这还不是最要命的,最让军方和大型星座运营商头疼的,是地面站赛道表面百花齐放、实则底层资产高度交叉的假冗余。
| 服务商 | 站点与天线规模 | 计费与服务模式 | 底层网络特征 |
|---|---|---|---|
| KSAT | 26 个站点 / 280+ 部天线 | 传统高可靠合同(全球表现超 99.75%) | 自有重资产极地网络,与 AWS 互通访问 |
| AWS Ground Station | 未单独披露物理站数 | 按分钟计费 / 12 个月预留实例(99.9% SLA) | 自建结合打通 KSAT 等第三方天线容量 |
| ATLAS Space Operations | 34 个站点 / 51 部天线 | Freedom 平台软件聚合调度 | 聚合自有与 AWS、Viasat 等外部网络 |
| Northwood Space | 两大洲 6 个运营站点 | 垂直整合软硬一体(目标单站 10-100+ Gbps) | 全自研模块化相控阵 + 标准化抛物面天线 |
看懂这张表,就能看懂 Northwood Space 凭什么虎口夺食。今天一家商业卫星公司为了防止断联,往往会同时向 ATLAS 和 AWS 采购地面站服务,以为买了双保险。实际上,ATLAS 的平台集成了 AWS 的容量,而 AWS 又跟行业老大 KSAT 互通了天线访问权限。一旦某个底层物理站点或光纤回传链路断了,三家服务商的界面可能同时亮红灯。
美国太空军给 Northwood Space 批下那笔 4980 万美元合同来升级老旧的卫星控制网络(SCN),连同 DARPA、太空发展局(SDA)和 In-Q-Tel 的押注,买的就是一套独立于传统巨头之外、能快速拉起物理冗余的本土新基建。对于买家来说,单纯比拼全球有多少口锅毫无意义,真正的命门只有三个:单站能同时接几颗星、卫星过境那几分钟能灌下多少 Gbps 的数据、以及底层铁塔是不是真的独立。
年底前最后两个月的硬仗
《孙子兵法》里讲,“辎重捐则军无财,粮食捐则军无食”。太空通信从来不是写几行代码就能边际成本归零的软件生意,它是实打实的买地、审批、拉光纤、建铁塔。
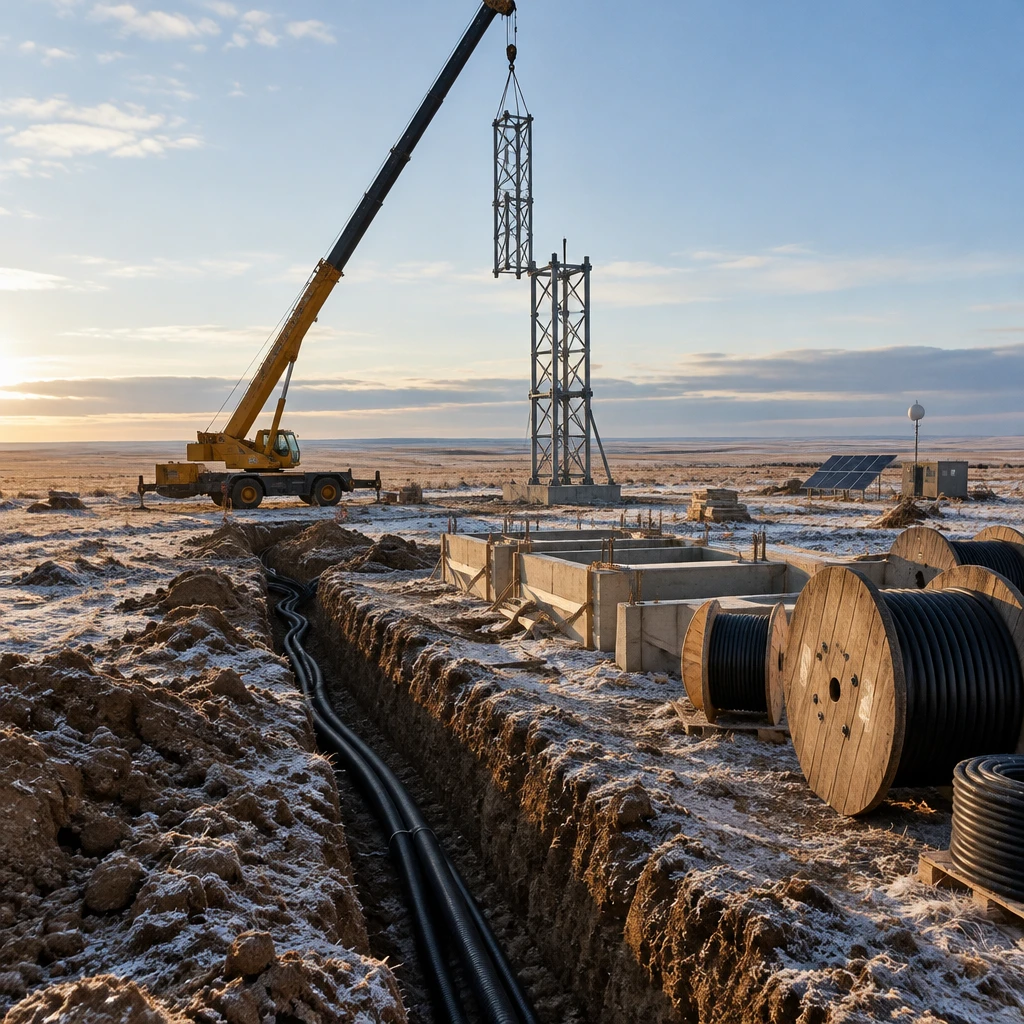
我不太买账的是硅谷创投圈把软件估值逻辑生搬硬套到重资产基建上的默契。Northwood Space 在 2026 年 1 月拿 B 轮时,对外立下的靶子是年底前建成 18 个全球站点和超过 82 个可用波束;到了 6 月份,官方口径悄悄退到了“年底建成十几个站点(单站至少 10 Gbps),2027 年底前在高需求区部署 100+ Gbps 站点”。如今时间已经走到 11 月初,账面上依然只有 6 个运营站点。短短两个月要翻倍补齐“十几个站点”的欠账,还得喂饱太空军全双工地球同步轨道连接的严苛验收,这不是靠融更多钱就能一夜催熟的工程。
- 提醒.商业卫星运营商在跟这类高估值新贵签采购合同时,千万别被账面融资金额迷了眼,付款里程碑必须死死绑在具体轨道倾角的可预订分钟数、实测下行吞吐量以及底层物理回传链路的独立性审查上。
3.75 亿美元新粮草到账,解决了 Northwood Space 扩产与招人的燃眉之急,也把这支年轻团队架在了火上。两个月后的 2026 年底,他们到底能交出十几个实打实跑通 10 Gbps 的地面站,还是再发一篇调整交付指引的公关稿,将直接决定这 20 亿美元估值是新基建的底座,还是一场昂贵的泡沫。