NASA 在 2026 年 10 月 9 日正式发布了代号为 80JSC027R0004 的商业近地轨道目的地合同最终招标书。这份长达数百页的文件标志着替代国际空间站(ISS)的民间采购程序全面启动,官方同时明确表态,美国绝不会主动让出近地轨道的载人存在。
表面上看,这是一次顺理成章的商业交接,实则是一场被挤压到极限的时间对赌。按照原定时间表,国际空间站将在 2030 年受控离轨,NASA 此前已指定 SpaceX 研发专用离轨飞行器执行坠毁任务。然而这项采购案历经 2025 年美国政府停摆、管理层洗牌,以及 2026 年 3 月一度摇摆提出的“政府核心舱”替代方案,发标时间比原计划整整推迟了一年。
耗尽的交接缓冲期
根据招标文件规则,投标全案截止日期为美国中部时间 2026 年 12 月 8 日 13 点整,早期过往业绩卷更被要求在 11 月 24 日前递交,项目预计于 2027 年春季完成定标。采购采用固定总价、多供应商 IDIQ 合同机制。NASA 计划在初期开发阶段选定 两家或更多承包商,但在后续的最终设计、全系统测试、在轨认证及驻留服务采购中,只会竞争性授予一家或多家。投标企业必须拿出一套整合了轨道舱体与航天运输的端到端完整方案。
这套严密流程背后的致命软肋是时间。NASA 监察长办公室此前多次发出警告,过渡期已经没有任何排期冗余。原本计划中,商业空间站应在 2028 年完成交付入轨,从而与国际空间站维持至少两年的并行运行验证期,作为安全备份。如今定标已推迟到 2027 年春季,留给私营企业的实际研制与全系统认证时间被硬生生压缩到三年之内。
美国政府问责署(GAO)已经直言潜在代价:如果在 2027 年的节点评估中民营项目明显落后,NASA 将被迫承担天文数字级别的预算,去给早已出现部件老化和裂纹泄漏的老旧空间站延寿。
任何一次试飞跳票,都会让美国直接跌入低轨空间站的真空期。
四家竞标者的工程实测与短板
面对这一生死时速的赛道,四家主要民营阵营各自拿出了迥异的技术路线与进度答卷。
进度最激进的是 Vast。团队在 2025 年 11 月发射了 Haven Demo 原型舱,并在 2026 年 2 月完成 49 项在轨测试后受控离轨。2026 年 3 月,公司斩获 5 亿美元新融资,累计吸纳资本超过 10 亿美元。按其规划,2027 年第一季度将发射过渡性质的 Haven-1 舱段,2028 年起部署多模块的 Haven-2,并计划在 2030 年底前建成四舱连续载人站。但 Haven-1 仅为试验性质的小型短程舱,Haven-2 的长期生命保障能力仍缺乏严苛实测。
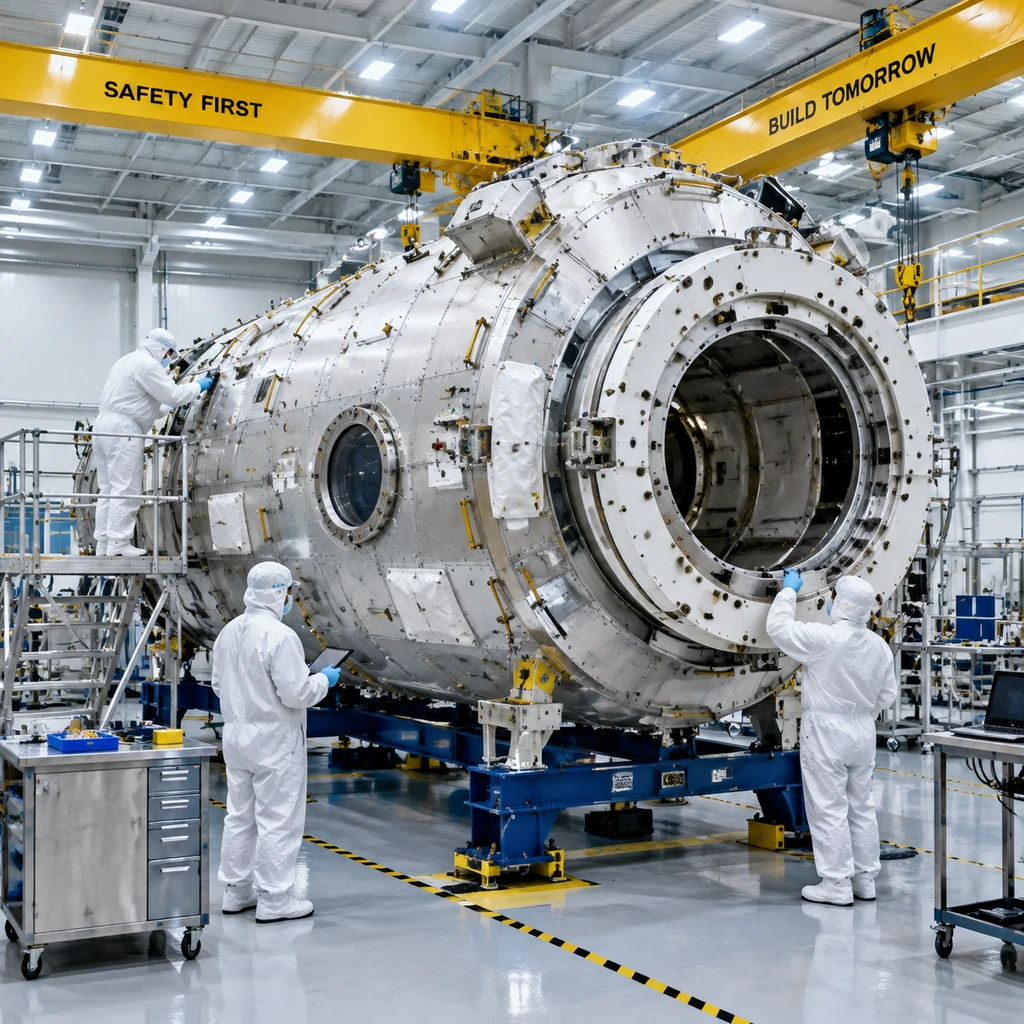
另一大老牌竞争者 Axiom Space 则选择先依附现役空间站。其首个商业舱段的主要承力结构正在泰雷兹阿莱尼亚宇航进行焊接加工。公司在 2026 年 2 月宣布获得 3.5 亿美元融资,此前与 NASA 签署的节点舱合同潜在价值为 1.4 亿美元。Axiom 打算让前两个模块先挂靠在国际空间站上,最快于 2028 年独立脱离飞行,到 2030 年成型为四模块空间站。这一模式虽然稳妥,却极度受制于老旧空间站本身的接口与调度限制。
Voyager 与空中客车联合打造的 Starlab 走的是一体化大舱段路线。项目在 2025 年底通过了关键设计审查,计划在 2029 年通过 SpaceX 的星舰单次发射入轨。但这种架构的 预估总成本高达 28 亿至 33 亿美元,且完全捆绑在星舰的载人认证时间表上。
至于由蓝色起源主导的 Orbital Reef,尽管在 2025 年完成了包含宇航员生活舱、实验室与对接口的全尺寸模型在轨人因测试,但对具体的投入运营年份避而不谈,仅用本年代末含糊带过。
账本上的巨大倒挂与单寡头隐忧
除了紧迫的时间表,另一个摆在台面上的难题是巨额的资金鸿沟。
NASA 试图复制商业载人与商业货运计划的成功路径,即自身作为固定租户,由民间资金分担大部分初始资产重构成本。国际空间站一旦完全退役,预计每年能为 NASA 释放 13 亿至 18 亿美元的高昂运维预算,用于支持深空探测。但眼下,两者之间的资金池根本无法对冲。
GAO 披露的数据显示,NASA 在 2026 至 2031 财年间为商业空间站开发预估投入的资金池仅为 10 亿至 15 亿美元。与此形成刺眼反差的是,仅 Starlab 单个项目的设计与发射成本就逼近 33 亿美元。NASA 最终招标书中甚至没有设定具体的出资上限,也未硬性规定民间最低出资比例。这说明在财务测算上,官方并没有底气强压民营企业出资。
尽管多方高调声称已有外部科研和商业订单储备,甚至宣称舱位已被预订一空,但 Vast 负责人在行业交流中坦承,太空制药、微重力制造与商业太空旅游的实际造血能力依旧充满高度不确定性。所谓的私人空间站,其早期的第一大买单方依然只能是 NASA 以及外国主权航天机构。
- 风险.NASA 表面维持初期选拔两家以上承包商的竞争姿态,但在同时承担空间站运维、SpaceX 离轨器研发及商业补贴三重重压下,后续采购预算极可能只够全力托底一家企业,多头竞争随时可能倒退为单寡头垄断。
这不仅是一场工程制造的比拼,更是美国维持近地轨道存在感的最后底牌。如果民营方案在 2027 年出现重大挫折,而国际空间站又因物理寿命无法再撑,美国在近地轨道的长期载人据点将面临让位于长期稳定运行的中国天宫空间站的风险。对参与竞标的四家承包商而言,12 月递交的不仅是几百页的投标文件,更是决定谁能在 2030 年低轨洗牌中活下来的生死押注。