荷兰小镇费尔德霍芬因为 ASML 闻名全球,但在同一个地方,还有一家做了 12 年微纳制造的设备公司叫 Morphotonics。
许多人最近看到一则引人注目的消息:这家公司拿到约 4000万欧元 资金,宣称要扩大微纳压印产能,不仅要把下一代机台的波导年产能推到 600 万片,还要将业务从智能眼镜屏幕一路切进当红的 AI 数据中心光电共封装(CPO)领域。消息一出,不少人以为欧洲又跑出了一家能颠覆算力互联底层制造的黑马。
但如果仔细核对公开的资本流向与底层工艺,就会发现这并不是一个单纯的技术跨界飞跃,而是一场极其典型的叙事重组。
拼凑出来的4000万欧元与真实的扩产时间表
外界第一眼看到的,往往是耀眼的 4000 万欧元融资数字。然而欧洲投资银行(EIB)的官方记录显示,这笔钱的底色是一笔 2000万欧元可转债贷款,属于总预算约 4400 万欧元的扩产支持计划,其余部分则是从 2024 年秋季开始由 BOM、Innovation Industries、3M 及 Invest-NL 等机构分阶段注资的延展累加。
这并不是硅谷那种由风险投资机构抢破头的纯股权融资,而是带有欧洲本土供应链扶持性质的资本组合拳。
2024 年 9 月 Hugo Da Silva 接任首席执行官时,团队只有大约 30 人;到 2025 年底团队扩充至 50 人左右,公司声称 2025 年营收增长了 3 至 4 倍,并规划将员工人数稳定在 70 至 75 人。为了支撑扩张,Morphotonics 在新加坡和德国推进代工网络,但这家成立 12 年的企业,本质上依然是一家约 90%收入依赖硬件设备销售 的小规模机械制造商。全球已装机的设备只有 10 到 15 台,要想在两到三年内冲到 50 台,他们必须拿出一个能说服大客户买单的规模化产品。
这个产品就是被寄予厚望的下一代 Cypris 平台。
官方宣称能年产超过 600 万片波导的机台,正是 Cypris 平台(X600/X700)。它的杀手锏在于卷对板(Roll-to-Plate)纳米压印架构,能直接在最大 650×620mm 的基板或多片 200/300mm 晶圆上滚压微纳光学结构,单板节拍时间压在 3.5 分钟左右,残胶层小于 20 纳米。
这套系统的 Alpha 模块已在 2025 年秋季交付给亚洲客户。管理层的设想很明确:2026 年底前交付数台,并在 2027年进入全面量产。但所有这些指标,从头到尾锁定的都是 AR 眼镜的光学波导片,与数据中心毫无瓜葛。
裸眼3D的旧底子,难撑AR眼镜的新排场
纳米压印技术(NIL)并非新生事物。相比于传统半导体光刻动辄上亿美元的机台与复杂的干法刻蚀,微纳压印就像是在基板上盖图章,以极低的设备成本复制纳米级结构。
但问题在于:谁在真正用它量产?
报道在解释光波导时,顺手列出了 Meta Ray-Ban Display、Even Realities 和 Magic Leap 等明星终端,很容易让读者产生错觉,以为这些大厂的镜片已经在由 Morphotonics 批量生产。然而翻遍行业交付记录,Morphotonics 走过三代设备(Aurora 600、Portis 1100、Aurora 1100)、唯一经受住完整量产验证的公开客户,其实是做裸眼 3D 显示面板的 Leia。
3D 显示膜片对大面积加工极其友好,也契合卷对板压印的吞吐优势。但 AR 光波导是另一码事。
2025 年 5 月,曾有一家未具名的亚洲客户在两天试产中压印了约 3000 片波导,打出了 93%的试产良率。这个数字看起来很漂亮,但微纳光学制造最残酷的瓶颈从来不在物理成型,而在最终的光学良率。只要压印材料在高折射率均匀性、微米级对准或表面平整度上出现极微小的瑕疵,投射出来的画面就会产生严重的色散或畸变。
微纳制造里走得通的样品,与戴在人眼前的良品之间,隔着整整一个工程量产的深渊。
更何况,在半导体微纳压印领域,奥地利的 EV Group(EVG)凭借 SmartNIL 平台早就扎稳了 300mm 晶圆级生态;而在传统半导体产线里,应用材料等巨头主导的光刻加反应离子刻蚀方案依然是各大科技企业制造高折射率波导的基石。Morphotonics 的大面积大板压印确实单片理论成本极低,但缺乏顶级终端大规模商用订单的背书,它的商业闭环就始终缺了最关键的一环。
挤进数据中心CPO,是前瞻还是算力焦虑?
当 AR 眼镜的全面爆发还在等待消费市场的引爆点时,Morphotonics 把目光投向了另一个极度吸金的词汇:数据中心光电共封装(CPO)。
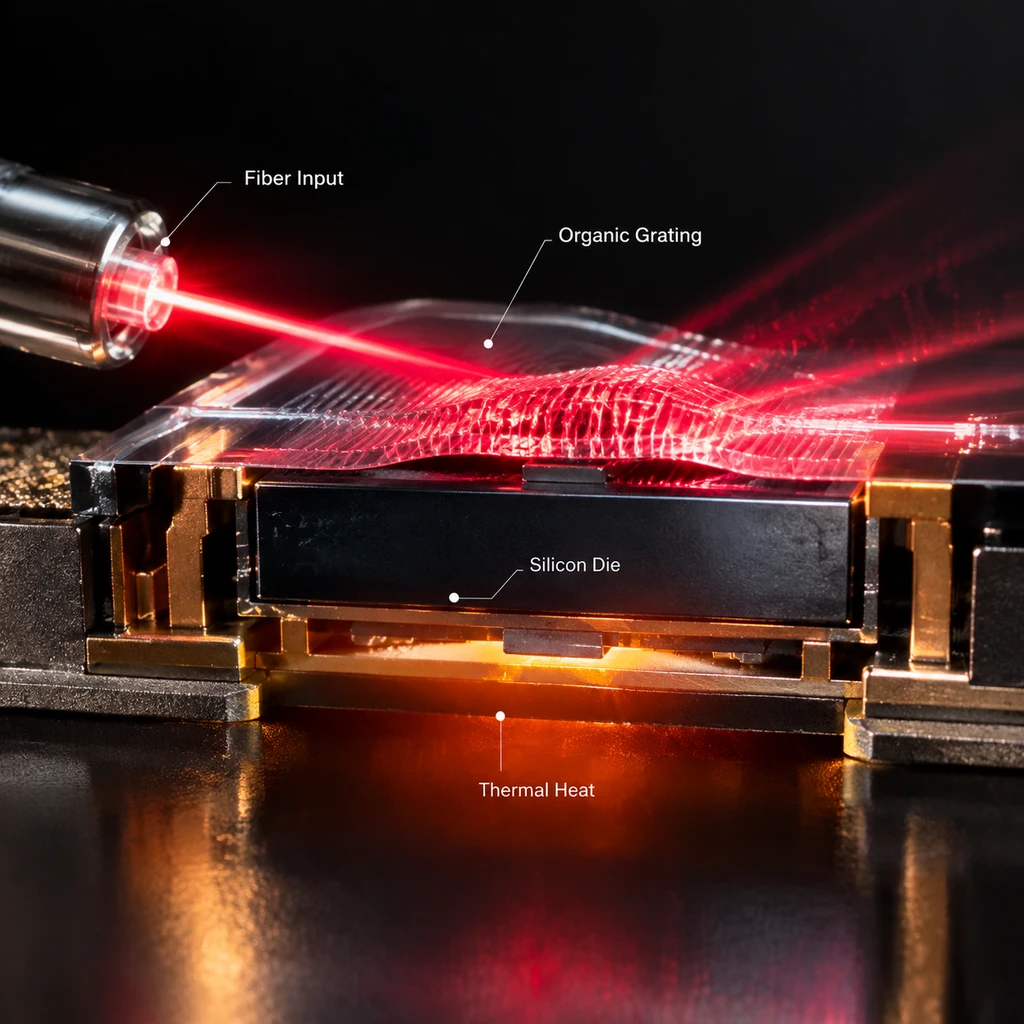
CPO 确实是解决 AI 芯片互联功耗墙的核心解法。随着大模型训练集群功耗爆炸,用光子替代电子在交换机与 ASIC 芯片之间传输数据,已经成为确定性的发展方向。在光路耦合与光栅制造中,若能用纳米压印替代成本高昂的电子束光刻或深紫外光刻,理论上能大幅削减光芯片的制造开销。
但这种技术跨界在物理学面前显得过于轻巧。古人讲“工欲善其事,必先利其器”,微纳光学元件在数据中心要面对的工况,与眼镜镜片完全不在一个维度。
- 风险.服务器 ASIC 核心在持续高负荷运算下会产生剧烈的热积聚,共封装光学器件必须紧贴发热源。卷对板纳米压印所广泛使用的有机光固化树脂,在常年上百摄氏度的高温与严苛热循环测试下,分子结构极易发生微观形变,从而导致致命的光损耗激增。
目前为止,Morphotonics 在 CPO 领域没有任何机台出货,公开口径也仅仅停留在“客户概念验证”。大面积柔性滚筒压印擅长的是宏观平整度,而数据中心光互联苛求的是亚微米级精度的垂直耦合公差与长达数万小时的物理稳定性。
面对 EV Group 在 300mm 半导体后道封装生态上的深耕,大板压印想要直接切进高密度光计算的核心圈,中间还隔着材料耐久度与芯片级封装标准的巨大断层。
- 结论.Morphotonics 真正的基本盘依然在于消费级微纳显示。当一家依靠大板显示压印起家的欧洲设备商突然将自身包装成 AI 基础设施的潜在参与者时,这更像是在当前资本市场里为了匹配叙事溢价而做出的动作。这家老牌设备商能否打破 90% 依赖硬件售卖的周期律,全看 Cypris 机台在 2026 年底交付后,能否在 AR 真实量产线上交出一份经得起检验的光学良率答卷。