法律垂直领域的人工智能赛道刚经历了一场纸面估值的惊人逆袭。
2026年10月21日,法律 AI 初创公司 Legora 宣布完成 5.5 亿美元 E 轮融资,公司估值直接拉升到 88 亿美元。领投方为 Atreides Management,跟投机构包括 Baron Capital、Bessemer Venture Partners、General Catalyst 以及 Menlo。
这家由欧洲法律科技团队 Leya 品牌重塑而来的公司,把叙事核心定在帮助律师将工作流任务自动化,推动行业从单点辅助插件演进为可直接交付成果的端到端服务。这笔资金将全部押注在北美市场的扩张上。
资本催熟的算盘
仅在一年前,整个行业认定的领头羊还是 OpenAI 早期押注的 Harvey。
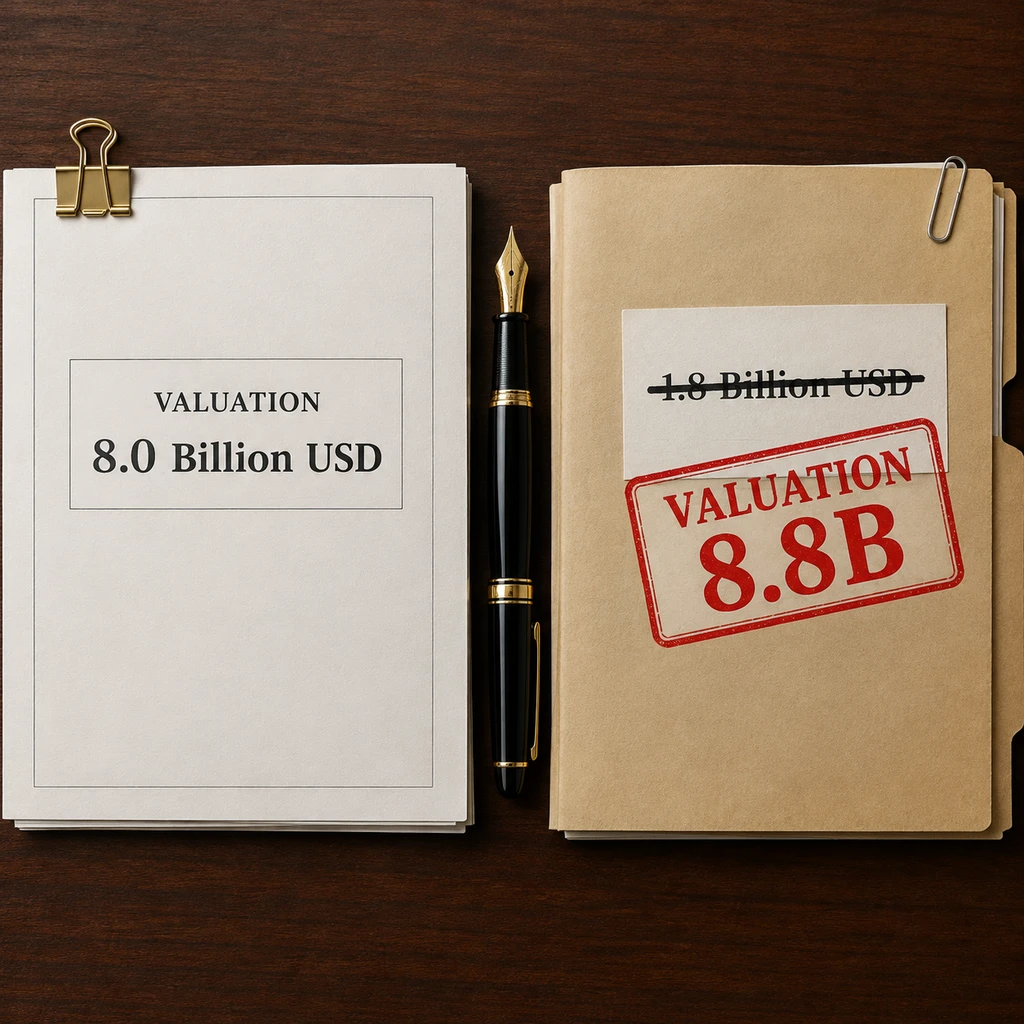
2025 年,Harvey 连续拿下两笔各自 3 亿美元的巨额融资,估值在当年下半年飙到了 80 亿美元。当时刚刚由 Bessemer 领投 1.5 亿美元 C 轮的 Legora,估值停留在 18 亿美元,体量仅为 Harvey 的两成出头。
时隔仅仅一年,Legora 从 C 轮狂跳至 E 轮,纸面身价翻了近五倍,直接追平并微超了老对手在 2025 年底建立的防线。
这种跳跃式繁荣背后藏着严重的定价落差。
法律 AI 处于垂直检索增强生成(Legal RAG)与企业级数据合规落地的最前线。市场极度亢奋时,Harvey 依靠 2025 年公开报道约 1 亿美元的年经常性收入(ARR),撑起了 80 倍的静态市销率。
反观 Legora,尽管其客户网络在 2025 年 5 月到 10 月间从 20 个市场的 250 多家增至 40 个市场的 400 多家,增幅达 60%,但官方至今未披露公允的 ARR 数据。没有经过审计检验的营收与留存率指标,88 亿美元的定价与其说是业务增长的写照,不如说是风险投资机构在新一轮双寡头军备竞赛中,为了不掉队而强行推高的博弈产物。
交付神话的现实缝隙
投资人口中的“端到端交付”,在真实的严肃法律场景里,遇到了显见的专业屏障。
第三方评测机构 Vals 在 2025 年 2 月发布的测试结果揭示了行业的基本面底色。以 Harvey Assistant 为代表的系统,在低风险的文档检索与摘要提炼上优势显著,其文档问答得分 94.8%(人类基线仅 70.1%),摘要生成得分 72.1%(人类基线 50.3%)。
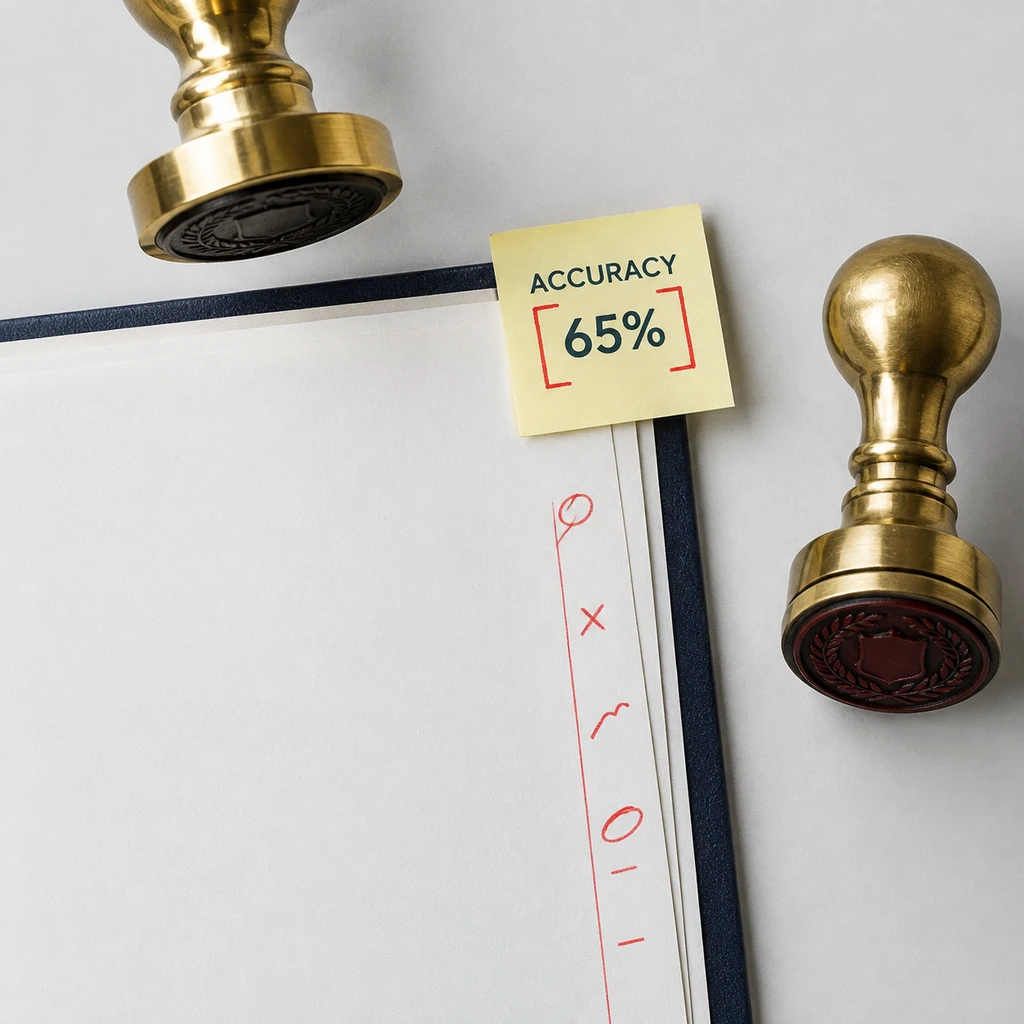
但在最消耗资深律师心力、也最容易引发法律追责的合同红线修改(Redlining)任务上,AI 的准确率仅有 65.0%,远低于人类专业律师的 79.7%。而 Legora 甚至从未将自身模型送入这项公开横向基准中接受检验。
宣传与工程落地之间隔着精巧的文字游戏。
Harvey 经常对外提及的 0.2% 幻觉率,本质上是在其私有 BigLaw Bench 数据集里的单个断言层级(claim-level)统计,根本不能等同于整个产品拥有 99.8% 的综合法律答复准确性。
Legora 则退回自建的 BAR(智能体推理基准)测试,以防止数据污染和知识产权保护为由,将所有测试用例封存为黑盒。双盲中立测试长期缺位,各家都在拿自己出题的闭卷考卷对外兜售确定性。
纸面测试能规避风险,但律所合伙人的公章不能。
一线合伙人面临的不仅是工具的选择,更是责任的兜底。所谓直接交付的草稿,在多数律所里依然需要资深人员花费大量工时逐行审查校对。
- 风险.由于底层大语言模型的偶发幻觉与法律责任追偿机制相冲突,端到端 AI 无法在免除人工复核的前提下独立签署任何商业合同。
工时制瓦解前的定价暗战
伴随估值暴涨的,是两家公司在客户预算争夺上的剧烈分化。
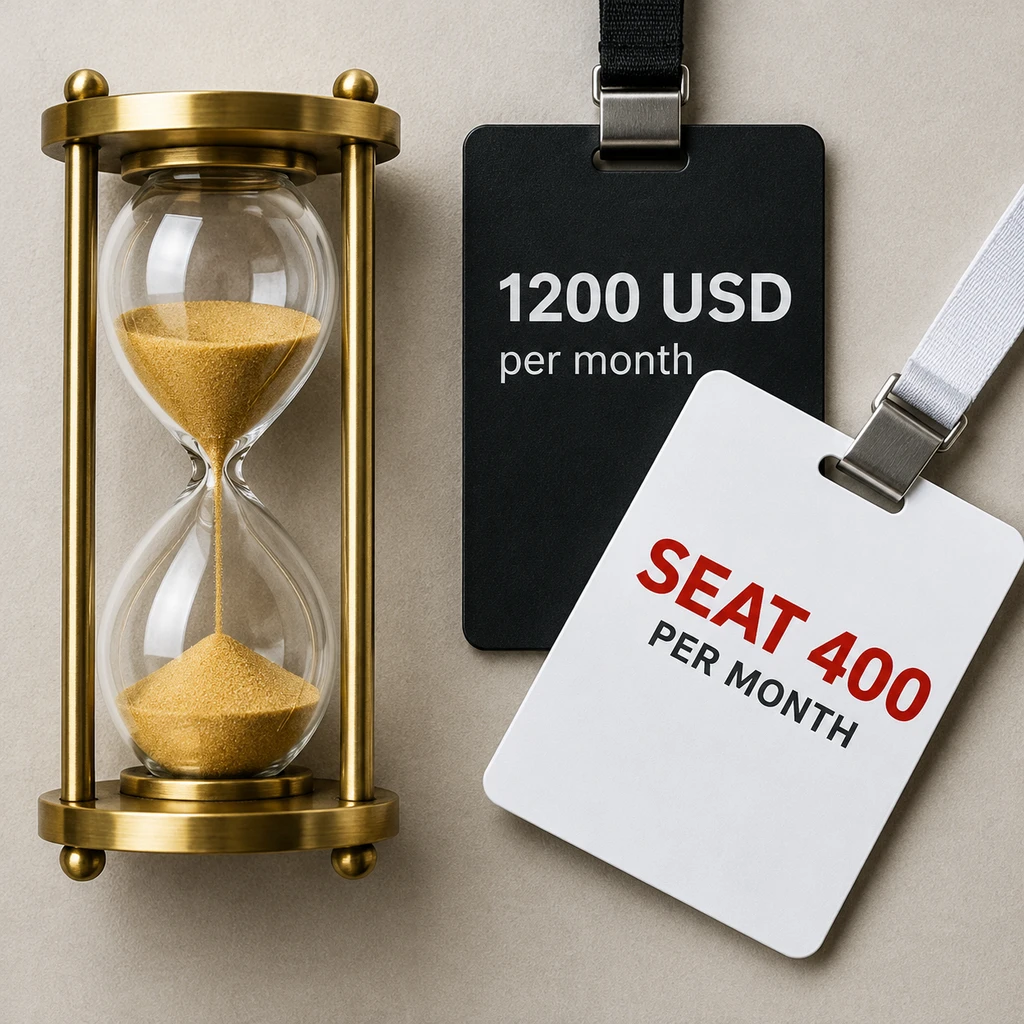
根据多方披露的未公开谈判信息,Harvey 的大客户采购报价通常维持在每月每人 1200 美元上下,入门席位也在 399 美元左右;而 Legora 则以每月每人约 400 美元的策略迅速压境。
| 采购对比项目 | Harvey | Legora |
|---|---|---|
| 预估人均月成本 | 约 1200 美元 | 约 400 美元 |
| 主要验证手段 | 内部 BigLaw Bench(0.2% 幻觉指标) | 私有化 BAR 智能体基准 |
| 已披露年经常收入 | 约 1 亿美元(2025年数据) | 未公开披露 |
| 合同审查能力 | Vals 实测 65.0%(逊于人类) | 未公开参与外部双盲测评 |
这种巨大的价格鸿沟直接击中了传统律所的经营模式命门。
英美法系顶级律所的核心盈利支柱一直是以时间计费的计费工时制(Billable Hours)。初级律师消耗在阅读案卷和标注意见上的时间,原本是律所向客户按小时收取高额费用的资产;若全面引入交付型 AI,既意味着律所需要支付高昂的软件授权许可,又会反向压缩自身的计费总时长。
在工时制彻底转向按价值收费(Fixed Fee / Value-based)之前,管理合伙人们对采购 ROI 的算盘其实异常复杂。
更深重的威胁来自产业底层。汤森路透(Westlaw)与励讯集团(LexisNexis)拥有数十年沉淀的裁判文书专有数据库版权,正快速推进自研 AI 反扑。而底层基础大模型厂商一旦在企业端直接开放具有强推理能力的隔离沙箱,以数十倍市销率建立起来的中间层服务,还能保有多少护城河?
拔苗虽可参天,风过方知根浅。狂飙突进的 88 亿美元估值只代表资本在牌桌上亮出了筹码,但法律这门古老行业对技术溢价的真正结算,从来只看现实交付中谁在承担违约责任。