上市一年股价较首日开盘价暴跌 87% 的自动驾驶重卡公司 Kodiak AI,终于在 10 月 28 日拿出一份试图向华尔街证明造血能力的契约。这家于 2025 年 9 月挂牌的公司宣布,与加州中型生鲜货运商 DTL Transport 达成首份针对公共高速公路无安全员卡车的具约束力商业合同,计划从 2028 年起交付 75 辆自动驾驶重卡。
这笔交易的看点不在于 75 辆车的绝对规模,而在于收费模式的切换与落地路线的错位。Kodiak 借此迈出了在公共高速上从重资产自营向轻资产技术授权的关键一步;但细看合同条款就会发现,这家加州本土物流商在加州跑完试点后,真正的无人商业化车队却不得不全部逃离加州,改道德州与亚特兰大的阳光地带。而在 2028 年收到这笔钱之前,Kodiak 必须先熬过今年 12 月首次在公共高速上撤下人类安全员的生死大考。
算清 1120 万美元的远期账本:从替人跑腿到收里程费
自动驾驶重卡行业一直被困在重资产的泥潭里。过去几年,为了向传统物流业证明技术可用,Kodiak 不得不自己掏钱买车、雇人运营,以卡车即服务(TaaS)的模式替 Charger USA、Roehl Transport 和 Werner Enterprises 等客户在德州的 3 条活跃路线上跑日常货运。用 Kodiak 创始人兼 CEO Don Burnette 的话来说,科技公司不想干卡车运输公司的苦活,最终目标是转向司机即服务(DaaS),也就是让客户自己掏钱买车并运营,Kodiak 只输出软硬件系统,按行驶里程收技术授权费。
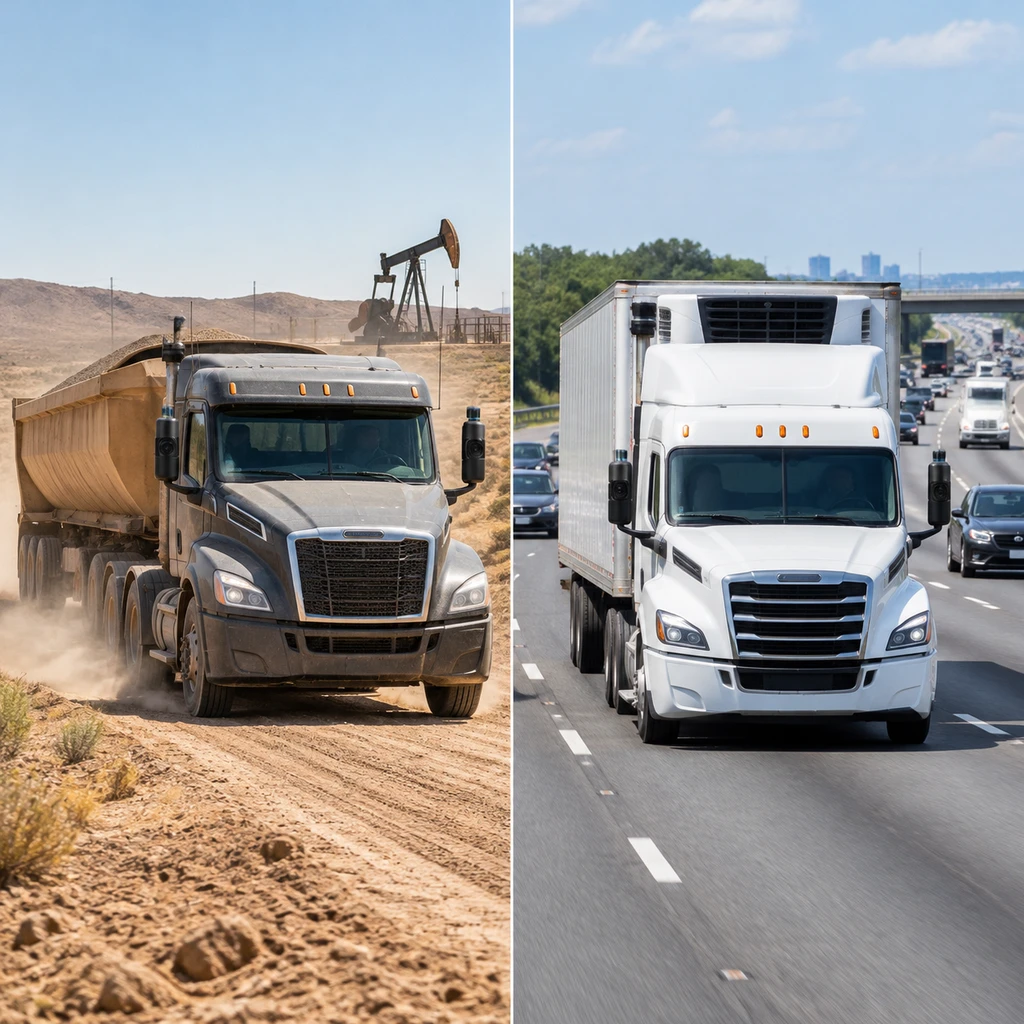
DTL Transport 成了第一个愿意在公共高速公路上为这种轻资产模式买单的客户。双方没有公布合同总价,但翻开 Kodiak 的 2025 年投资者演示文稿,可以算出一笔很清楚的账:Kodiak 设定的技术授权费约为每英里 0.97 美元,基本与当前人类卡车司机的每英里人工成本持平;假设单车每年高强度行驶约 22.5 万英里,每辆卡车每年能为 Kodiak 贡献 15 万至 19 万美元的经常性收入。按此测算,75 辆卡车全部交付后,每年将带来至少约 1120 万美元的经常性收入(ARR)。
其实这并非 Kodiak 第一次收到 DaaS 模式的钱。自 2024 年起,能源服务商 Atlas Energy Solutions 就买断并运营着搭载 Kodiak 系统的无人卡车,目前已有 35 辆在役,预计到 2027 年年中将扩充至 100 辆。Kodiak 的 2025 年财报文件显示,公司 46% 的收入已经来自 DaaS 模式。但 Atlas 的车队全部跑在西德克萨斯 Permian 盆地的非铺装工业道路上,封闭荒原里的低速运砂,与车流密集的公共州际高速完全是两个维度的安全考题。
这也是为什么 Kodiak 首单公路合同没有签给 Werner 这样的行业巨头,而是落在中型货运商 DTL 头上。大型物流车队流程冗长、对合规风险极度敏感,至今只愿在 TaaS 试点里观望;而像 DTL 这类急于在长途干线上压缩成本的中型车队,决策链条短,更愿意押注远期合同来博取每英里 0.97 美元的成本锁定。
- 提醒.所谓轻资产模式只省去了买车和养车队的资本开支,Kodiak 依然要背负高昂的研发维护、现场部署支持以及验证系统可靠性的硬成本。
加州开花德州结果:每阶段 50 万英里的监管高墙
如果只看表面消息,很容易以为这是一出顺理成章的商业转化:今年 9 月,Kodiak 刚刚在加州为 DTL 跑完试点,沿着 5 号州际公路(I-5)和加州 99 号州道,在弗雷斯诺与洛杉矶之间拉着易腐生鲜跑了约 225 英里;一个月后,双方就签下了 75 辆车的买断合同。
但细查路线图就会发现一个反常的地理错位。DTL 是一家地道的加州货运公司,双方磨合技术的试点也在加州,可等到 2028 年这 75 辆无安全员卡车真正交付时,它们率先部署的路线却是达拉斯至埃尔帕索的 I-10 州际公路,以及达拉斯至亚特兰大的 I-20 州际公路,整张商业运营网完全绕开了加州。
加州试点只是给客户看的样板间,德州高速才是能收钱的收银台。
逼着一家加州本土物流商把无人车队搬去德州的,是加州交管局(DMV)筑起的阶梯式监管高墙。根据加州自动驾驶重卡新规,企业必须按配备安全员测试、无安全员测试、商业部署三个阶段依次递进,且每个阶段需跑满 50 万英里并提交安全案例才能申请晋级。截至今年 10 月 22 日的加州 DMV 许可名单显示,今年 8 月才拿到入场券的 Kodiak 仅持有最初级的配备安全员测试许可,连无安全员测试的门槛都还没摸到。
屋漏偏逢连夜雨,加州卡车司机工会(Teamsters California)已经一纸诉状将加州自动驾驶新规告上法庭,指责审批过程漠视道路安全与司机生计。一边是遥遥无期的百万英里路测硬指标和法庭拉锯战,另一边是早已对无人重卡敞开大门的德州阳光地带,Kodiak 和 DTL 毫不犹豫地用脚投了票。
错位的三国杀与今年 12 月的生死劫
把视野拉宽到整个自动驾驶重卡赛道,Kodiak 这份 2028 年的合同更像是一次用商业模式错位发起的抢跑。目前牌桌上的三家主力公司,正处于截然不同的技术身位与商业节奏中:
| 厂商名称 | 公共高速纯无人里程 | 当前商业模式 | 关键转型与量产节点 |
|---|---|---|---|
| Kodiak AI | 0 英里(待年底突破) | TaaS 试点 + 矿区 DaaS | 2026 年 12 月高速撤安全员,2028 年交付公路 DaaS |
| Aurora | 超 50 万英里 | 扩大自营车队中 | 预计 2027 年完成核心 DaaS 转型 |
| Torc | 0 英里(带安全员测试) | 依托母公司研发测试 | 围绕 Freightliner Cascadia 开发,预计 2027 年商用 |
对比之下,反差一目了然。头号劲敌 Aurora Innovation 在公共道路无安全员运营上远比 Kodiak 领先,自推出以来已累计跑完超过 50 万英里的纯无人里程,但它目前仍在扩大自营车队,预计要到 2027 年才能完成核心 DaaS 转型;背靠戴姆勒卡车的 Torc Robotics 还在带着安全员做路测,同样把商业化节点定在 2027 年。反倒是公共高速纯无人里程尚处于零突破前夜的 Kodiak,凭着在西德州油田攒下的 46% DaaS 营收底子,直接跨过大规模自营阶段,提前锁定了 2028 年的公路买断大单。
但远期订单终究是画在 2028 年的饼,救不了眼下暴跌 87% 的股价近渴。签下合同并不等于已经在公路上跑通了无安全员运营,对于二级市场投资者和紧盯成本的物流车队老板来说,真正决定 Kodiak 能否活到 2028 年收钱的胜负手,就在两个月后的德州。
今年 12 月,Kodiak 计划在达拉斯-沃斯堡与休斯顿之间的 I-45 州际公路上,正式拔掉驾驶室里的人类安全员,为宜家(Ikea)启动全长约 219 英里的无安全员高速货运服务。如果年底这趟纯无人首跑出现重大延误或安全闪失,DTL 那 75 辆卡车的远期支票随时可能面临重估;只有在这条 219 英里的干线上平安把人类请出驾驶室,Kodiak 描绘的轻资产账本才算真正拿到了第一张通行证。
- 结论.评估自动驾驶重卡公司的商业化进度,不要看它在加州跑了多少带安全员的展示里程,而要看它能否在德州干线上按时撤掉安全员并让中型车队掏钱买车。