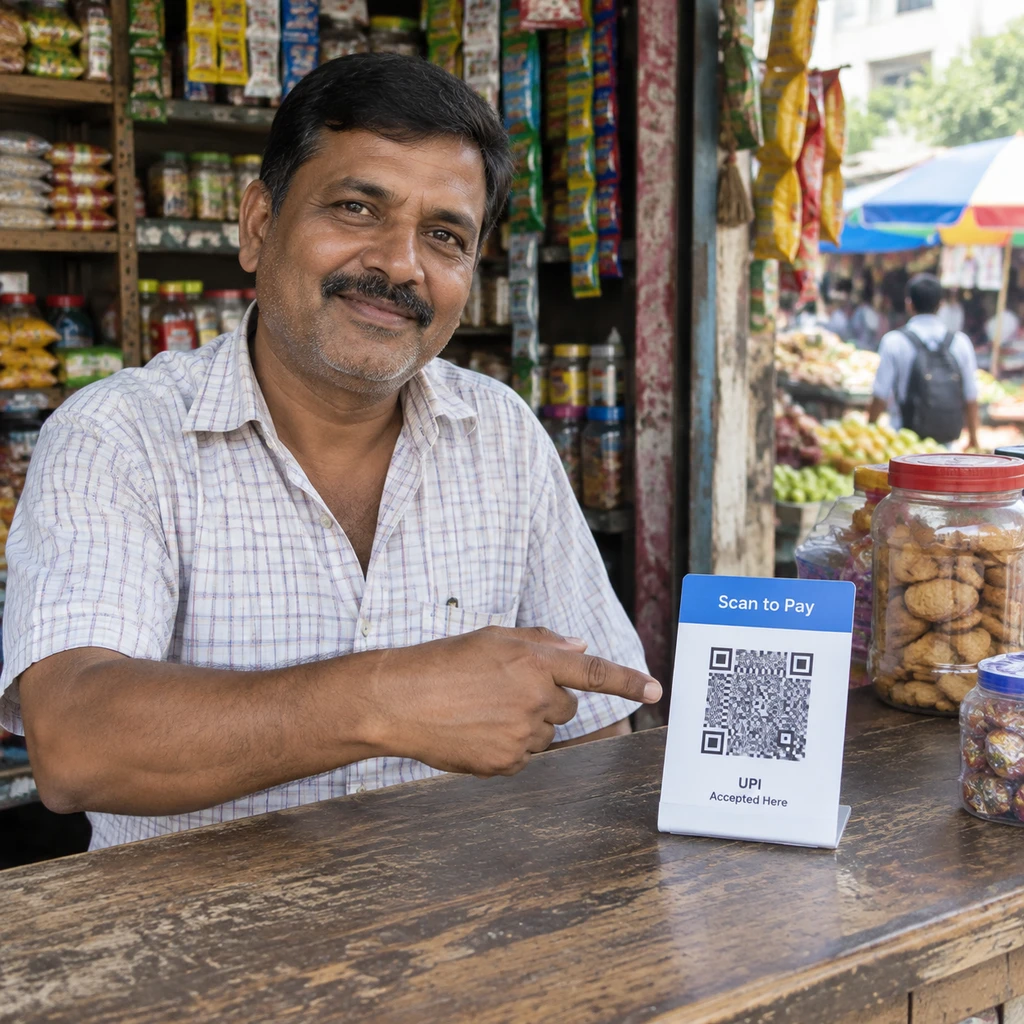
仅在 2026 年 8 月,印度统一支付接口(UPI)单月就处理了 245.1 亿笔交易,流动着高达 29.9 万亿卢比的资金。这套扫码即付的系统早已成为印度数字经济的支柱,但天下没有真正的免费午餐,支撑这个庞然大物运转的财政血包终于撑不住了。
外媒传出印度国家支付公司(NPCI)将对超过 2,000 卢比的商户交易征收 0.4% 手续费的消息,立刻被视作公共支付转向自负盈亏的分水岭。然而穿透喧嚣会发现,这场看似水到渠成的商业化转身,内里却满是政策僵持、算不清的财政赤字以及基层的剧烈摩擦。
虚实之间:法律松绑与未落地的通函
市场普遍以为 10 月 15 日起对大额交易抽成 0.4%、单笔 300 卢比封顶已成定局,但这里的官方动向其实存在时间差。
9 月 14 日发布的官方公报,在法律层面所做的仅仅是豁免 2,000 卢比及以下交易以及 RuPay 借记卡收费,同时移除了 2,000 卢比以上交易的免收费保护。这相当于监管层打开了收费的法律闸门,但 NPCI 官方网站至今并未发布载明 0.4% 费率、具体生效日或 300 卢比上限的正式通函。那些言之凿凿的数字,眼下仍停留在行业闭门磋商与泄露方案阶段。
即便参照既有监管尺度,这笔费率也极为敏感。印度央行(RBI)对借记卡商户费率设有清晰红线:小商户刷卡费率上限为 0.40%,二维码渠道仅为 0.30%,单笔封顶 200 卢比;其他商户借记卡上限为 0.90%,二维码为 0.80%,封顶 1,000 卢比。传闻中对特定行业如铁路、电信、燃油按笔收取固定 5 卢比,以及资本市场交易按 0.02% 收取,说明监管层在极力压低阻力,但真正的博弈显然还在水面之下。
算不清的账:2070 亿运维黑洞与分成博弈
监管层为何急于推动 UPI 自负盈亏?答案藏在巨大的财务窟窿里。
自 2020 年 1 月印度政府推行零费率以来,UPI 彻底沦为依靠财政输血的公共设施。印度议会委员会报告显示,数字支付生态系统一年的实际运营成本高达约 2,070 亿卢比。而政府在 2026 至 2027 财年拨付的激励预算仅有 200 亿卢比,连整体运维成本的十分之一都无法覆盖。巨大的服务器扩容开销、网络安全与反欺诈投入,压得银行与技术收单方苦不堪言。
行业推演的方案试图通过 0.4% 的费率建立造血机制,并计划采取“40/30/30”的利益切分模式:承担账户与清算风险的发卡行拿走 40%(约交易额的 0.16%),PhonePe 和 Google Pay 等前端支付软件分得 30%(约 0.12%),收单机构拿走剩余的 30%(约 0.12%)。
投行 Jefferies 测算,这套收费框架完全铺开后,每年能产生 500 亿至 1,000 亿卢比 的手续费收入,为急于盈利或冲刺上市的金融科技机构提供 150 亿到 300 亿卢比的现金流支撑。
但这个算盘依然落了空。即便按最乐观的 1,000 亿卢比回款计算,这项收费也仅能填补 24% 至 48% 的运营成本。换句话说,哪怕全行业硬着头皮向商户收钱,整个生态仍有超过一半的成本悬在半空。
- 结论.大额交易抽成无法根治财政亏空,它更像是一次在生态崩溃边缘的应急试水。
基层的抵触:拆单游戏与退回现金
比起账面上的数字缺口,更严峻的阻力来自终端小店的柜台。
尽管政策设定了保护机制:不仅个人用户免收,月收款 10 万卢比以下的小微商户也予以免除;更重要的是,UPI 超过 95% 的交易笔数原本就在 2,000 卢比以下。监管层的初衷是抓大放小,由高客单价的大商户来补贴基础设施。
但这套逻辑遭到了零售业的强烈反弹。LocalCircles 针对 32,796 个样本的调查结果相当残酷:41% 的受访商户明确表示不愿承担任何手续费,只有 17% 的商户愿意接受 0.3% 或更高的费率。
印度零售商协会(RAI)的抨击更加直接。他们反对采用百分比形式抽取佣金,主张按每笔交易固定收取 25 派士(paise)。协会的逻辑切中要害:处理一笔 50 卢比的付款和处理一笔 5,000 卢比的付款,清算通道消耗的服务器算力没有任何区别,按交易金额抽比例纯属垄断收割。
规矩立在纸面上,对策长在柜台上。
当监管明令禁止商户将 0.4% 的成本转嫁给消费者时,现实中最可能发生的不是商户老老实实吞下费率,而是各种规避动作。
一笔 4,000 卢比的交易,商户完全可以让顾客扫两次码拆成两笔 2,000 卢比完成支付;遇到毛利率极低的高单价消费,店主更可能直接要求付现。印度央行数据显示流通中的现金总量仍在以两位数递增,一旦数字化工具开始抽血,原本好不容易被吸纳入正规经济的微利商家,掉头重回现金交易并非危言耸听。
- 风险.大额门槛将直接催生拆单支付与静态码滥用,预估的手续费蛋糕面临严重缩水。
DPI 的两难:天下没有免费的公共品
印度前首席经济顾问 Krishnamurthy Subramanian 曾指出,UPI 属于典型的数字公共基础设施(DPI),它的最大价值在于正外部性:降低纸币流通成本、压缩地下经济、提高交易效率。他认为官方应该计算的是征收费用的机会成本与其带来的社会效益损失。
这种观点代表了理想主义的技术叙事,却忽视了物理基础设施的自然规律。古人讲工欲善其事,必先利其器,但器物的保养从来不是凭空而来的。修筑铁路能带来百业繁荣,可一旦国库见底,铁轨的维护费用终究要分摊到每一张车票上。当 UPI 膨胀为一个单月吞吐近 30 万亿卢比的超级网络,再光鲜的公共品叙事,也必须回到谁来买单的现实拷问。
现在的僵局在于,政府无力继续全额补贴,银行不愿长期承担免费劳工,商户拒绝交纳过路费,而用户早已被惯坏。
这场针对 2,000 卢比以上交易的手续费博弈,本质上是数字乌托邦与现实账本的第一次正面撞击。它给所有标榜普惠的公共基础设施提了个醒:靠财政兜底的繁荣终有极限,如何让受益者为便利付费而不扼杀采用率,远比搭起一张覆盖数亿人的免费网络复杂得多。