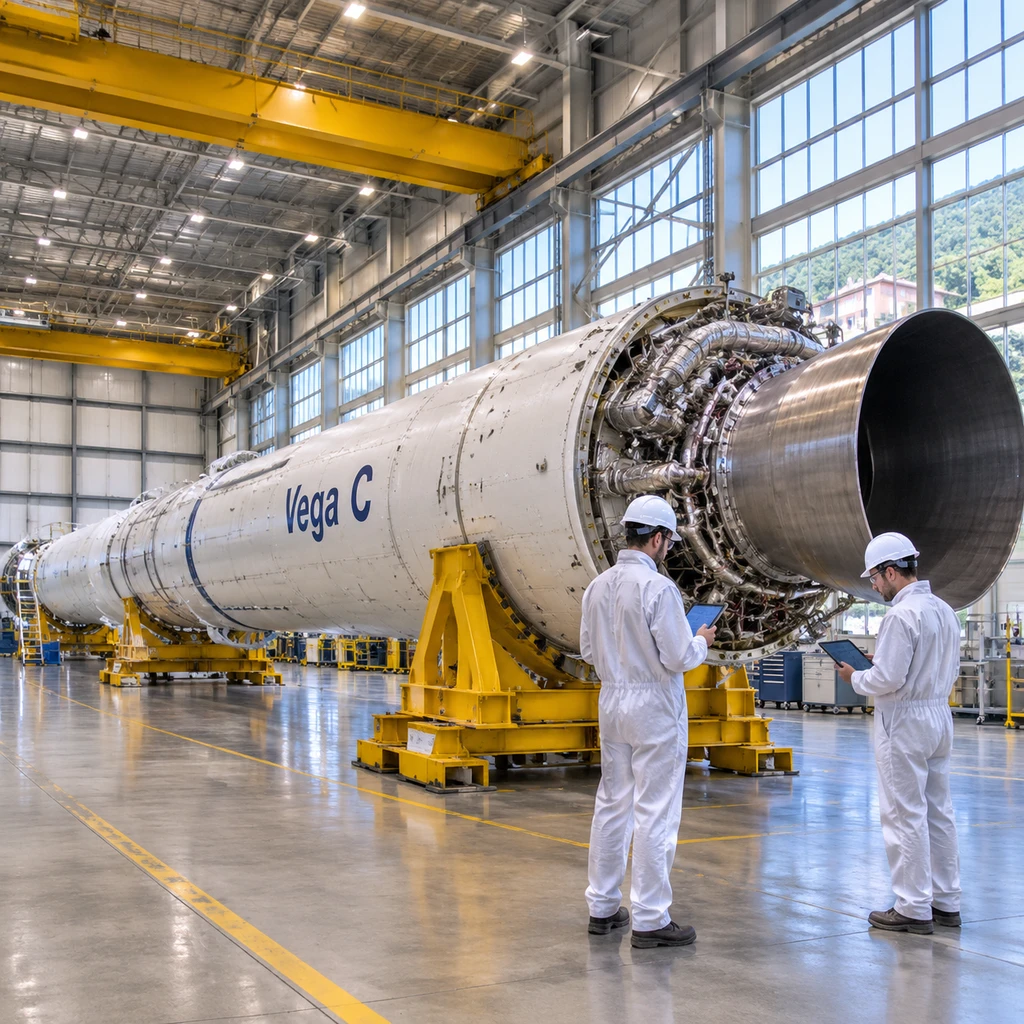
芬兰雷达卫星厂商 ICEYE 刚刚甩出了一份 20.5 亿欧元(逾 22 亿美元)的全现金收购要约,目标是意大利火箭制造商 Avio。ICEYE 估值超过 120 亿美元,手握 84 颗在轨雷达卫星;Avio 则是欧洲 Vega C 固体火箭的总装厂。这场欧洲航天史上罕见的垂直并购,表面看是商业扩张,实则是被 SpaceX 逼出来的断腕自救。
把核心筹码摊开看,这是一笔用高溢价换取入轨通道的买卖:
- 收购报价.每股 41 欧元全现金,较 Avio 11 月 16 日收盘价溢价 21.3%,较一个月成交量加权均价溢价 29.6%。
- 后续输血.交易完成后 5 年内,ICEYE 承诺向意大利额外投资 10 亿欧元,专门扩充工业产能、拉高 Vega 火箭发射频次。
- 交割门槛.需拿到至少 66.67% 的股份,且必须闯过意大利黄金权力法案、美英法监管、欧盟外国补贴条例及美国 CFIUS 审查。
算不清的经济账与卡脖子的运力
单算财务账,买 Vega C 火箭是一门亏本生意。
过去 ICEYE 发射的 84 颗卫星里,除了最早的试验星,几乎全靠搭 SpaceX 的 Falcon 9 顺风车上天。按照 SpaceX 拼车发射的报价,送一颗 ICEYE 尺寸的卫星入轨只要约 70 万美元。就算 ICEYE 顺利吞下 Avio 并把内部成本压到极限,用自家的 Vega C 发射,单星成本依然是 Falcon 9 拼车价的 2 到 3 倍。
| 评估维度 | Vega C(Avio 运营) | Falcon 9(SpaceX 运营) |
|---|---|---|
| 整箭商业发射报价 | 约 5500 万美元 | 略高于 5500 万美元(运力远超 Vega C) |
| ICEYE 单星入轨成本 | 约 140 万 - 210 万美元(并购摊薄后) | 约 70 万美元(拼车价) |
| 轨道运载能力 | 3.3 吨(近地轨道)/ 2.3 吨(700 公里极轨) | 远高于同级中小型火箭 |
| 历史与近期出勤率 | 2022 年来 8 发 7 中,年均不足 3 次 | 高频常态化发射,2028 年后取消拼车 |
明知贵两倍还要买,是因为便宜的船票马上要停售了。SpaceX 计划在 2028 年后逐步淘汰 Falcon 9 并取消拼车业务,把运力集中在 Starship 上,优先服务自家的 Starlink 和未来的 Starmind AI 卫星。
恰好也在 2028 年,ICEYE 与 Nokia 合作的低轨通信星座计划启动部署,目标是每年发射 50 颗卫星。在乌克兰报告其使用 Starlink 和 Starshield 受到新限制后,乌克兰国防部几天内就与 ICEYE 和 Nokia 签下了初步协议。波兰、德国、芬兰等一众欧洲政府买家排着队要买独立可控的卫星系统,前提是火箭也得攥在欧洲人自己手里。
造火箭的草台班子与买船厂的明白人
被发射运力逼急的远不止欧洲人。就在最近,做卫星宽带的 AST SpaceMobile 刚宣布要自研火箭,打算把数据中心搬上太空的 Cowboy Space 也跟着喊出了造火箭的口号。
我完全不买这两家的账。两家公司没有任何火箭研发底子,却双双把首飞时间定在 2028 年。在航天工业里,从零画图纸到两年内点火上天,基本等同于对着投资人讲神话。
买现成的船厂,远比在 PPT 上画火箭诚实。
这正是 ICEYE 此次出手显得老辣的地方。Avio 虽然商业订单惨淡、一年发射不到 3 次,但它在罗马郊外拥有成熟的固体燃料发动机产线和总装车间,Vega 系列两代火箭加起来跑出了 30 发 27 中的可靠性,最近还刚从法国 Arianespace 手里收回了 Vega C 的销售和发射运营权。再加上欧洲航天局(ESA)正掏钱和 Avio 联合研发甲烷上面级的 Vega E,甚至签了近 5000 万美元合同预研类似小型 Starship 的可复用上面级,ICEYE 掏 20.5 亿欧元买下的是欧洲现存唯一能立刻运转的独立中小型发射母机。
- 结论.商业航天正在退回百年前的标准石油模式,手里没有管道和油轮的采油商,迟早会在运力挤兑中被上游掐死。
真正的障碍不在太空,在罗马
把卫星厂和火箭厂装进同一个壳子里,工业逻辑上完全顺畅,但政治和资本的账才刚刚开始算。
二十世纪初欧洲各国整合铁路网时,哪怕轨距标准已经统一,各国军方和政府依然死死咬住本国调度权不放。《战国策》有言,见兔而顾犬,未为晚也;亡羊而补牢,未为迟也。欧洲各国嘴上都在喊航天主权,可一旦主权落实到要让一家芬兰公司控股意大利的国防工业核心资产,本国利益的算盘珠子就会拨得比谁都响。
资本市场第一时间投出了怀疑票。收购消息公布当天,Avio 股价上涨了 12% 到 15%,但依然停留在 41 欧元的要约价下方。真金白银交易的投资者很清楚,这笔买卖离交割还隔着三道关口:
- 大股东与估值博弈意大利防务巨头 Leonardo 手里攥着 Avio 18.04% 的股份,目前只表态审慎开放。投行 Banca Akros 直接指出,41 欧元的出价低估了 Avio 在导弹推进与国防领域的深层价值。
- 多国安全审查Avio 不仅造火箭,还深度参与战术推进系统。正如投行 Mediobanca 警告的,意大利政府极可能动用保护本国战略资产的黄金权力法案直接否决收购;即便罗马放行,后头还排着法国、英国、欧盟外国补贴条例以及美国 CFIUS 的连环审查。
- 现金流高压为了安抚意大利政府,ICEYE 不仅要掏出 20.5 亿欧元现金买股,还得背上未来 5 年往意大利砸 10 亿欧元的沉重包袱。
- 风险.如果意大利政府以国防安全为由动用黄金权力拦截,或者要求剥离 Avio 最赚钱的防务推进业务,这起并购要么直接流产,要么只买回一个长期亏钱的民用火箭空壳。
ICEYE 用 20.5 亿欧元买下的是一张不看美国人脸色的太空船票。接下来最值得盯紧的变量只有一个,那就是持股 18.04% 的 Leonardo 和罗马内阁最终开出的政治价码,它将直接决定欧洲到底能不能跑出第一个端到端航天巨头。