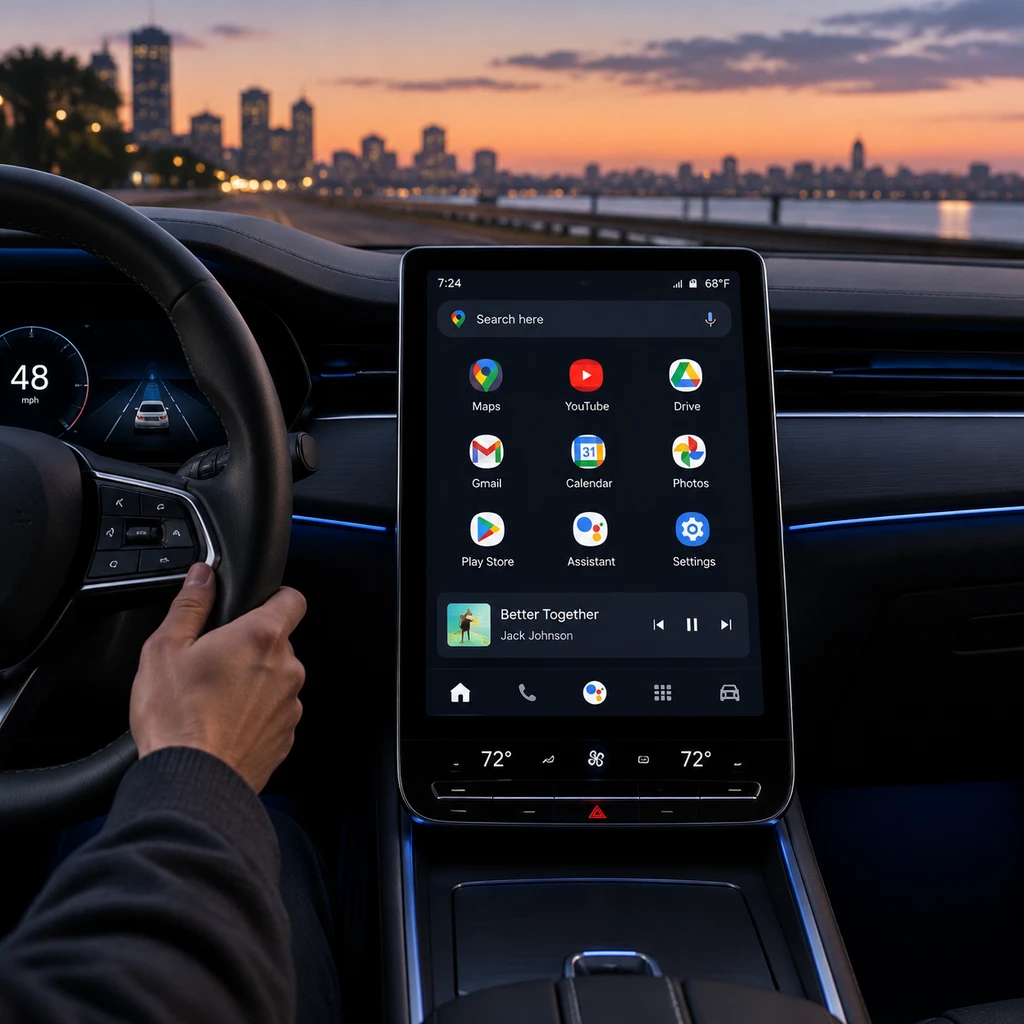
车载屏幕的争夺战正在换一种打法。
Android for Cars产品总监Haris Ramic在2026年10月13日发布公告,宣布搭载Google built-in的车载Play商店迎来大改版。新界面开始自适应不同车型的横竖屏尺寸,首页支持单次点击下载精选应用,并新增了Starz、Firefox、Ludo King和JioHotstar等驻车娱乐软件。更引人注目的细节在于视频:车主可以在驻车时用车机屏幕看YouTube,但挂入前进挡继续以音频形态收听的功能,被严格限制为YouTube Premium付费会员独享。
表面上看,这是一次常规的应用商店改版与驾驶安全合规调整;实际上,这是车载座舱正式落入消费级订阅逻辑的分水岭。
开源底座与私有全家桶的分野
许多人容易把Android Auto、AAOS和Google built-in混为一谈。理解这次更新的前提,是厘清这套体系的层级差异。
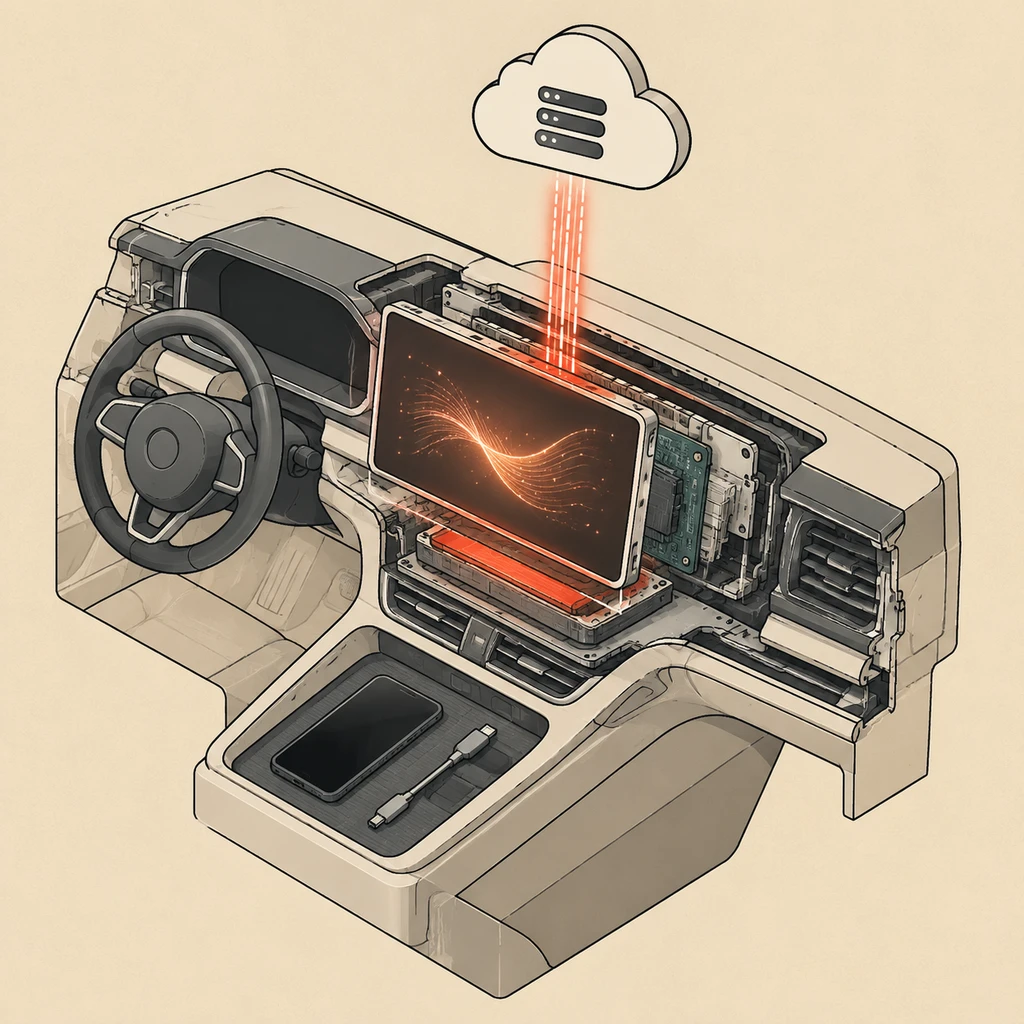
AAOS是开源系统底层,车企完全可以拿去自建生态。Rivian就是基于AAOS开发车机,但剥离了谷歌全家桶,既没有Play商店,也不受谷歌协议约束。车机拥有独立算力并不等于拥有谷歌生态。
Google built-in则是另一套商业契约。它要求车企全面集成Google Play、Google Maps以及逐步取代Google Assistant的Gemini AI。这套体系从早期的Polestar 2和2023年本田雅阁Touring起步,目前已经覆盖16个品牌、超过100款车型,并被官方列入下一代2027款雪佛兰Silverado 1500与GMC Sierra 1500皮卡的核心卖点。车机版Play商店并非手机端的全量镜像,而是经过严苛驾驶安全审核的过滤目录。
摆脱手机投屏的代价,是把座舱的数据与服务主权全盘托付给平台商。
车机不再只是显示手机画面的外接显示器,它成了直连谷歌云端的独立终端。
挂挡切音频背后的订阅收割
很多车主以为车规安全限制完全是法律法规的要求。当车辆挂入D挡、车轮转动时切断中控视频流,确实符合道路安全规范。
但在挂入D挡后,系统并非强制静音,而是允许音频在后台无缝续播。将这一体验与付费订阅强行捆绑,把合理的安全合规机制变成了收费漏斗的闸口。普通用户在车辆起步时面临视频画面中断与声音戛然而止的割裂体验,只有付费会员才能享受连贯的信息获取。
《韩非子》讲“商贾相与交易,利之所在,虽千仞之山无所不上”。硬件一次性买断的红利见顶后,科技平台必须在驾驶舱寻找源源不断的月度账单。车载屏幕正在从被动的信息仪表,演变为软件订阅的实体抓手。
- 风险.车企将座舱交互深度让渡给Google built-in之后,车主日常体验的优劣不再由机械素质或内饰决定,而是取决于车主是否愿意为科技巨头的流媒体全家桶按月掏钱。
两套路线的控制权博弈
车机软件生态正处于两条完全相悖的演进路径之中。
一派是苹果主导的手机算力延伸。苹果在2025年5月15日正式推出CarPlay Ultra,将界面深度接管至液晶仪表盘与车身控制系统,并在iOS 27与WWDC 2026上通过AirPlay扩展了驻车流媒体浏览功能。这套方案坚守手机为运算大脑,车机仅为受控画布。
另一派则是Google built-in所代表的车载原生生态。它把账号、运算与商店全部固化在车端芯片上,试图彻底摆脱手机的介入。通用全面倒向谷歌、剥离原厂手机互联映射,正是这场路线抉择的产物。
原生车端方案的美好设想,始终面临传统车企软件分发能力的现实阻碍。以Volvo EX30为例,车主社区长期受困于各大车厂碎片化的OTA升级节奏。谷歌在云端宣布新版Play商店陆续推送,但落到不同品牌、不同年份的实体车型上,漫长的适配周期往往让更新变得遥遥无期。
- 结论.特斯拉和Rivian选择自建封闭壁垒,通用和沃尔沃选择借道谷歌。座舱系统表面比拼的是界面流畅度与应用数量,底层真正清算的,是汽车工业在智能时代还能保留几分自主变现的话语权。