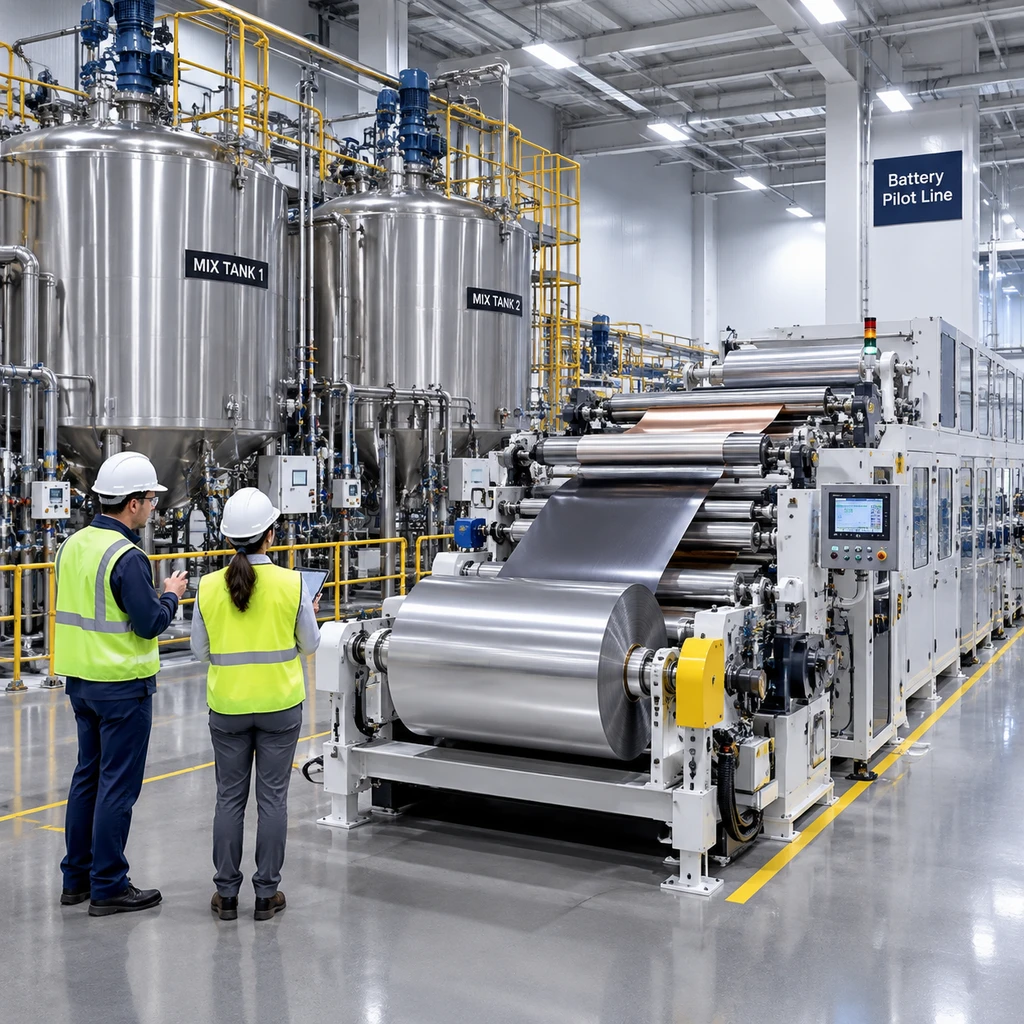
在密歇根州沃伦的通用汽车全球技术中心园区深处,两栋外立面低调的白色建筑正在搭建一套完整的电池中试产线。这处占地 50 万平方英尺的设施被命名为 Ancker-Johnson 电池开发中心(BCDC),连同相邻的 Wallace 创新中心,通用汽车在此投下了近 9 亿美元。
这并不只是车企建个车间做样品。在经历 Ultium 软包电池的产能爬坡阵痛之后,通用汽车试图在中试线上自主跑通材料配方与工艺标准,填补从实验室试管到百吉瓦时量产厂之间的工程断层。这也反映出底特律传统车企思路的变化,他们不再盲目追求电芯全栈自造,而是走向类似半导体的设计加代工模式。
耗资近 9 亿的中试产线,剑指 2028 年商业量产
BCDC 的主体钢结构已于 2025 年 6 月完成吊装,整个基地预计在 2027 年早些时候正式投入运行。按通用汽车的测算,在这条中试线上预先摸透电极涂布、浆料搅拌等复杂工序,能够将下一代电芯的开发周期缩短多达一年。
这个中试工厂的核心任务并非自造所有电芯,而是打磨两套方案,分别对应入门级的磷酸铁锂(LFP)与主攻长续航的富锂锰基(LMR)方形电芯。通用汽车计划在 2027 年下半年与 LG 新能源合作进行 LMR 方形电芯的预生产,并在 2028 年将其导入田纳西州斯普林希尔(Spring Hill)的 Ultium Cells 工厂实现大规模商业化,专供未来的大型纯电皮卡与全尺寸 SUV。
车企自建中试线的真正意图,是用自己的工艺数据在供应商面前拿回议价权。
下一代电池系统通过优化物理模组并混编引入 LFP,预计每台全尺寸皮卡可节省超过 6000 美元的物料成本。对于常年靠燃油皮卡贡献主要现金流的底特律车企来说,纯电巨无霸车型的电池包成本一度占到整车成本的 30% 到 40%,这类减重降本动作是止血转正的前提。
押注高能量密度 LMR:一场针对材料顽疾的技术冒险
在化学路线上,通用汽车宣称其 LMR 方形电芯的能量密度能比同等最优水平的 LFP 电芯高出约 33%,且综合物料成本与 LFP 相当。如果参数全部兑现,这对需要兼顾巨大拖曳能力与数百英里真实续航的电动皮卡来说,是最理想的解法。
但材料特性的物理限制无法通过发布会宣讲被抹平。富锂锰基正极在学术界已有数十年研究历史,包括美国太平洋西北国家实验室(PNNL)以及《自然·材料》(Nature Materials)上的大量学术论证均指明,该材料存在难以根除的电压衰减(Voltage Fade)、初始充放电容量损失以及高电压下的晶格析氧相变。
- 风险.电压衰减会导致动力电池在长期使用后总输出功率和续航平缓跳水,从实验室调配几克粉末到车规级万次循环与大批量良率控制,中间存在极宽的制造鸿沟。
一旦 2027 年的工程预生产无法抑制高温析氧带来的胀气与结构退化,通用汽车规划中 2028 年的主力皮卡产品线将不得不再次退回常规三元锂方案,成本预期也会随即落空。
退股重组:美系车企退回代工防线
在推进沃伦基地建设的同时,通用汽车在合资制造端悄然做出了收缩。2026 年 8 月 11 日,三星 SDI 宣布收购通用汽车在印第安纳州 SynergyCells 合资公司中所持有的 49.99% 全部股权。这座原定生产乘用车电芯的超级工厂在股权变更后,初期产能转向了储能应用,双方在乘用车端的合作则被剥离为单纯的独立高能量密度方形电芯联合开发。
这场退股交易反映出欧美主机厂在电池建厂重资产压力下的妥协。自建巨型合资工厂不仅占用大笔资本开支,更让车企直接暴露在产线良率不足与技术代差的风险之下。通用退守 BCDC 中试平台,本质上是把电芯规模制造的资本负担和良率风险重新交还给 LG 新能源与三星 SDI。
| 竞争主体 | 制造与供应链模式 | 核心技术押注 | 核心制约因素 |
|---|---|---|---|
| 通用汽车 (GM) | 自建中试研发 + LG/三星代工 | LMR 富锂锰基 + LFP 方形电芯 | 北美制造成本居高不下、LMR 衰减未决 |
| 特斯拉 (Tesla) | 垂直一体化超级工厂 | 4680 架构 + 干法电极制造 | 设备稼动率爬坡缓慢、规模降本承压 |
| 宁德时代 / 比亚迪 | 上游矿产到电芯高度纵向整合 | 磷酸铁锂高压密 + 钠离子 / 固态储备 | 进军北美市场面临关税及政策准入壁垒 |
横向对比竞品,特斯拉在 2026 年已在德州实现干法阴阳极装车,试图通过颠覆性的工艺流程从根本上剔除溶剂烘干涂布的设备成本,但其设备稼动率依然在艰难爬坡。而在大洋彼岸,国际能源署(IEA)2026 年的报告明确指出,正极材料占 NMC 成本的 40% 到 50%,占 LFP 成本的 25% 到 30%;宁德时代在 2025 年锂电池销量已达 661 GWh,营业利润率维持在 18%。
彭博新能源财经(BNEF)的数据显示,2025 年北美电池包均价比中国高出足足 44%。在原材料高度依赖跨国贸易、本土缺乏完整精炼链条的环境下,通用汽车即便通过中试线挤出部分化学设计红利,也很难仅靠单一车间填平这 44% 的制造成本壁垒。
- 结论.对于打算在未来几年购入全尺寸纯电 SUV 或皮卡的消费者而言,2027 年中试线投产与 2028 年田纳西州工厂的实际出货良率,才是决定这些大车价格能否真正降至 5 万美元主流区间的唯一现实锚点。
【锐评】重资产建厂易折,中试代工求全;然学术宿疾未消,底特律尚难言胜算。