过去几年,硅谷科技公司一直在财报和发布会上讲述同一个故事:算法正在重塑世界,而支撑这些算法的云端机房,将全面运行在风能、太阳能与零碳愿景之上。
现实迅速击碎了这种叙事。非营利组织 EDF 与 Atlas Public Policy 在 2026 年 10 月 13 日联合发布的报告《An Inflection Point for the U.S. Power Sector》给出了一个截然相反的走向:在 AI 数据中心用电激增与特朗普政府政策转向的双重驱动下,美国拟建化石能源装机从 2024 年的 5% 飙升至 2026 年第二季度的 30%。2026 至 2030 年间规划新增的化石能源装机规模已达 68 GW,短短半年内规划量激增了 45%。
更反常的是,同期可再生能源项目的取消率达到了 4.9%,反超了化石能源的 2.9%。当全美电力需求增速创下十余年新高,科技巨头为了让机柜尽快通电,开始成群结队地掉头拥抱天然气。
政策断崖与基荷缺口
在很长一段时间里,清洁电力的替代速度被普遍高估。2024 年全美风电与光伏的总发电量首次超过了煤电,当年规划的新增装机中,EIA 统计的光伏(58%)与电池储能(23%)合计占到了 81%。但这种增长在很大程度上依赖连续性的税收补贴与并网通道。
转折发生在政策与需求的死角上。2025 年 7 月 4 日签署的法案加速终止了风电与光伏的税收抵免,明确划出死线:2026 年 7 月 4 日之后开工的项目,必须在 2027 年 12 月 31 日之前投产才能拿到优惠。紧接着在 7 月 17 日,美国内政部将涉及土地租赁、路权与施工审查的审批权全部收归部长办公室。
对于开发周期漫长的陆上风电与大型光伏场站来说,不到一年半的投产窗口期几乎是死刑。开发商只能抢装眼前项目,撤回中长期规划。
与此同时,需求端却在以惊人的斜率爬升。伯克利国家实验室(LBNL)测算,到 2030 年数据中心用电负荷将占全美总用电量的 9.5% 至 15.3%,基准预测为 11.8%。这些算力集群需要 7×24 小时绝对平稳的基荷电力。EIA 在高需求压力测试中发现,若数据中心负荷超预期扩张且新电厂受限,全美天然气发电量增幅将从基准的 1.7% 跃升至 7.3%,现役燃气与煤电机组将被迫满负荷运转。
需要澄清的是,部分报道所谓化石能源占开发管线 70% 的说法并不准确。EDF 报告的原意是指:若按现有申报推进,化石能源可能占 2030 年单年新增并网装机的 70%。在 EIA 公布的 2026 年全美 86 GW 计划新增装机中,光伏仍有 43.4 GW(51%),储能有 24.0 GW(28%),风电有 11.8 GW(14%),天然气仅为 6.3 GW。当下的电网依然由新能源在扛增量,但 2027 年补贴归零后的管线排期,已经被天然气大面积蚕食。
天然气并非即插即用
很多科技公司将天然气视为兼顾脱碳受阻与算力上线的折中灵药,这种设想在工业供应链面前相当脆弱。
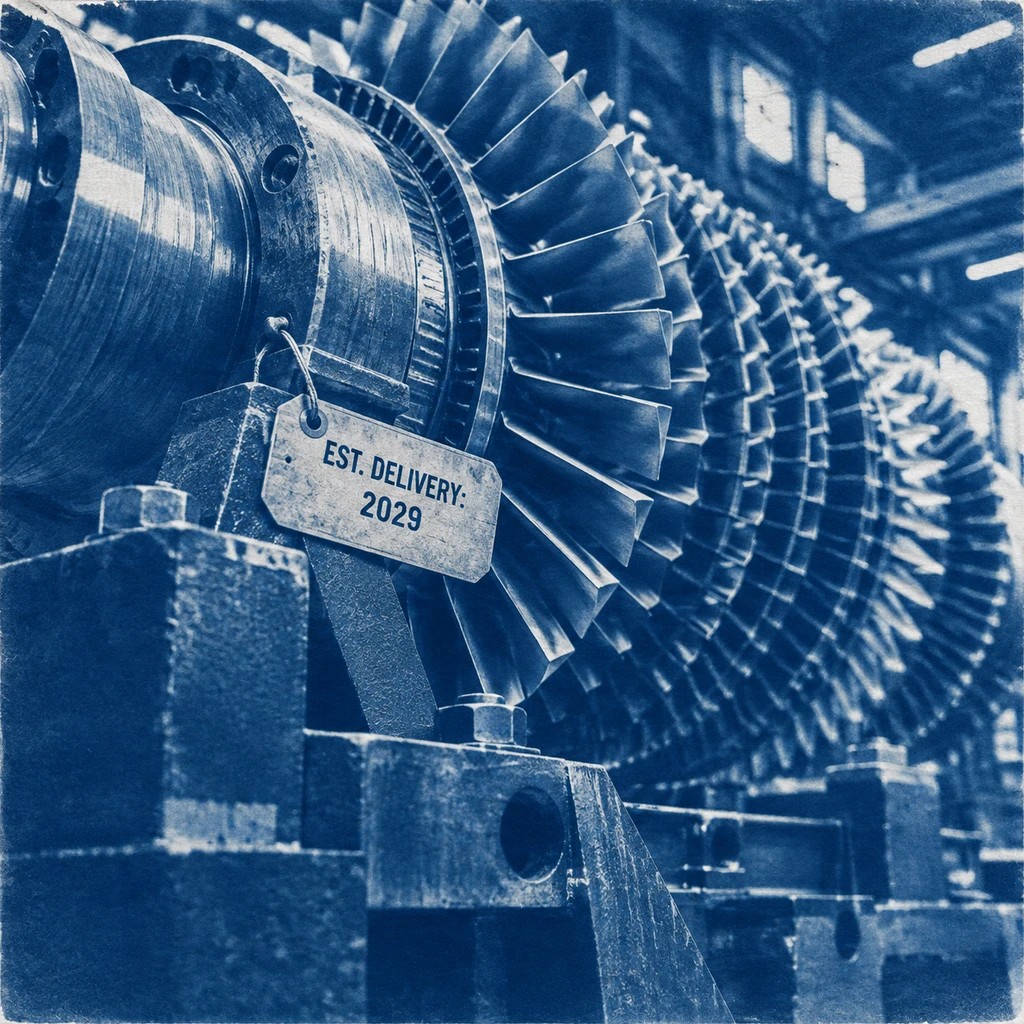
天然气电站的建设速度并不比新能源场站更快。国际能源署(IEA)数据显示,2025 年全球燃气轮机订单暴增了 70%,主要制造商的交付排期已经排到数年之后。数据中心若要在园区自建燃气电站脱离大电网,为了满足算力运行所需的高可用性,实际装机容量必须比基础负荷多出 30% 至 70% 的备用冗余。
成本结构也并不支持化石能源全面倒戈。根据 Lazard 在 2026 年公布的平准化度电成本(LCOE+)基准:
| 电源类型 | 无补贴度电成本区间 | 调峰/配储度电成本区间 | 关键制约因素 |
|---|---|---|---|
| 公用事业级光伏 | 40 - 98 美元/MWh | 61 - 156 美元/MWh(配4小时储能) | 间歇性短板,无法应对连续阴雨天 |
| 陆上风电 | 37 - 99 美元/MWh | — | 依赖特定风资源与长途输电通道 |
| 联合循环燃气电站 | 51 - 129 美元/MWh | 144 - 276 美元/MWh(调峰电站) | 轮机交付排期积压,燃料价格易波动 |
单看基础度电成本,新能源仍具优势;但一旦配上长时储能来模拟基荷电厂,系统成本迅速击穿百元关口。然而转投天然气同样要承受燃料价格波动与冗余装机带来的巨额资本开支。
算力泡沫下的账单转嫁
这场基础设施争夺的核心,是折旧周期与技术周期的严重错配。
一座燃气轮机电站的物理寿命通常在三十年以上。公用事业公司投入数十亿美元新建电厂,依靠的是长期摊销机制。但 AI 产业的资本支出周期是以季度为单位计算的。如果五年后生成式 AI 的商业化变现不及预期,算力扩张速度放缓,这 68 GW 的新增燃气机组就会沦为电网上的巨额搁浅资产。
十九世纪英国铁路狂热时期,数千英里的轨道由私人资本狂乱铺设,当热潮退去,荒废的线路与破产的债务由债权人和公众默默消化。今天的电力网络有着极高的社会公共属性,资产无法一弃了之。在区域电网如 PJM 中,短期的供需错配已经推高了容量市场电价,这部分成本正通过输配电费逐渐渗透到底层中。
监管层已经开始筑墙防守。俄亥俄州公用事业委员会在 2025 年 7 月批准了 AEP Ohio 针对数据中心的新费率机制。该机制强制超大负荷客户签署 8 至 12 年的长期协议,承诺无论实际用电与否,都必须支付至少 85% 的最低容量电费,并承担违约退出罚金。
巨头急需算力并网,却不想对三十年的电网折旧负责。
- 风险.若各州未能建立类似俄亥俄州的 85% 保底长协隔离机制,公用事业公司为迎合 AI 规划的新建燃气机组,其长期闲置成本与天然气价格波动,将被依法分摊给普通居民与小微商户。
接下来的核心观察期落在 2026 年下半年。2026 年 7 月 4 日的税收抵免开工死线,将直接检验风光储项目的大规模停摆程度。当科技公司把大笔资金投向燃气轮机时,这场 AI 大跃进的底色已经变了:它不再是一场轻资产的纯粹算法较量,而是演变成一场与传统化石能源、重工业供应链和公共公用事业深度捆绑的重工业博弈。