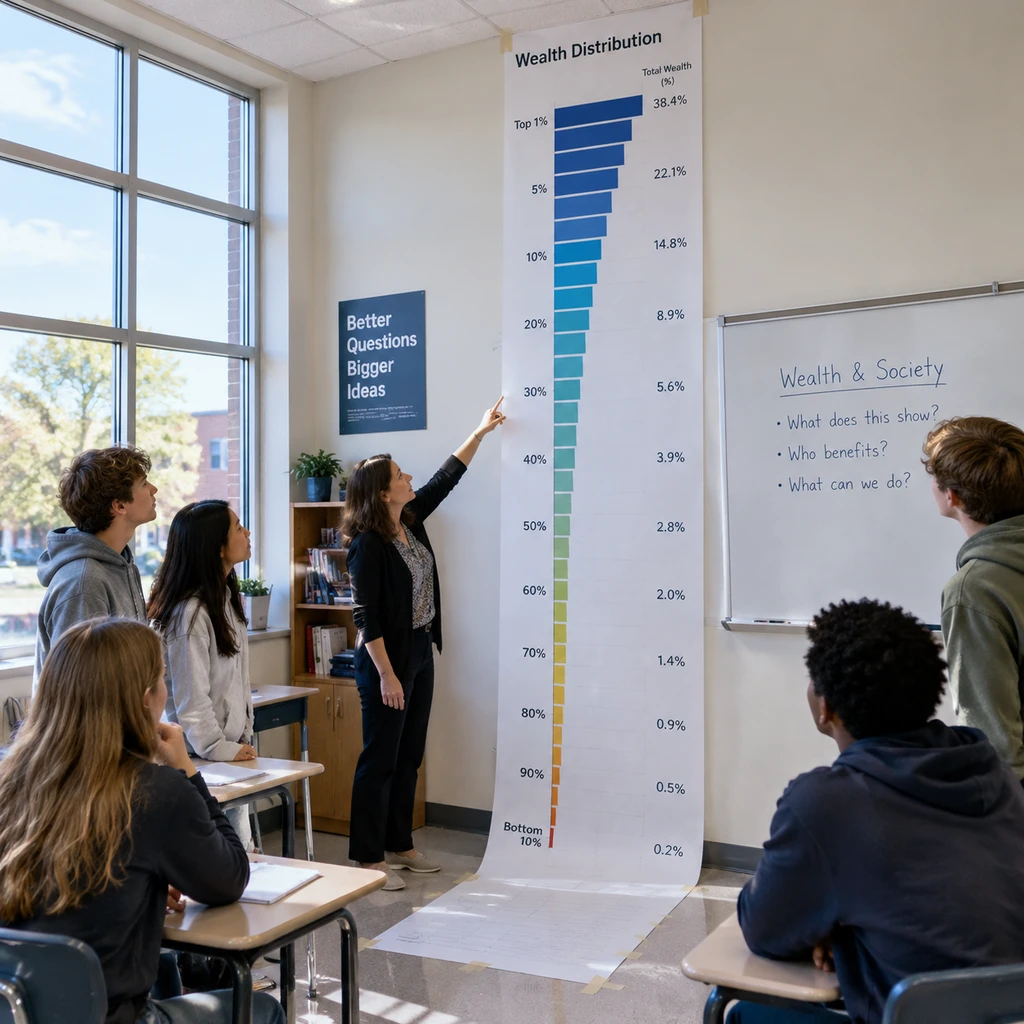
把 1 像素设定为 5,000 美元,全美 98% 的家庭净资产加起来,在屏幕上只需要向上滑动约 2 屏就能看完;但要滑到前 1% 家庭的平均水平,手指得连续拨动 9 屏。数据可视化项目 Dream Again USA 发布的《The Climb: Wealth Inequality in America, to scale》网页图表,用一张高达 36,842 像素的垂直长图,将美国各百分位家庭的财富差距变成了一场漫长的手指苦旅。这并非普通匿名网帖,而是知名程序员、Coding Horror 博主 Jeff Atwood 与技术搭档 Geoff Dalgas 联手打造的数字激进主义作品,它用交互上的挫败感制造了极强的政治修辞,却也在统计学口座和宏观事实取舍上留下了明显的盲区。
36,842 像素的指尖苦旅与福利悬崖
传统经济学图表处理财富分配这类极端右偏态的数据时,习惯采用对数坐标轴(Log Scale)或分位截断,在视觉上把顶层与底层的绝对鸿沟压扁。2026 年 10 月 27 日,Jeff Atwood 发表博文《Suffering as a Feature》确认共同创建了该项目,并直言线性比例尺是呈现这组数据的唯一诚实方式。
在这个以百元美钞厚度为 0.0043 英寸基准的线性标尺上,整张图相当于把百元大钞叠到 660 英尺 1 英寸高。用户从底层向上攀爬:最贫困 1% 家庭净资产为 -84,119 美元,最贫困 7% 资不抵债,8% 净资产不超过 1 美元;滑过 211,292 美元的美国家庭净资产中位数后,第 97、98、99 百分位分别停在 6,766,078 美元、9,311,214 美元和 15,033,455 美元。再往上,前 1% 家庭平均净资产跃升至 40,434,990 美元(约为中位数的 191 倍),前 0.1%(136,095 个家庭)平均达 184,209,560 美元,直到图顶前 0.01% 平均的 9.71 亿美元。
为了不让漫长的空白沦为枯燥的像素块,主创团队在滚动条沿途埋设了密集的社会政策批判,甚至提供免费 PDF 鼓励读者打印出来贴进教室和市政厅。对于依赖社会安全网的底层家庭而言,图表中最刺眼的莫过于福利悬崖的真实处境:联邦最低工资自 2009 年起从未上调,全职工作 52 周税前年入仅 15,080 美元,购买力跌至 1950 年以来最低点;更残酷的是,当底层劳工努力获得每小时 0.25 美元的微弱加薪时,就会跨过资格红线,瞬间失去每月约 200 美元的 SNAP 食品券乃至育儿补贴,迫使夫妻一方辞职回家带娃。
把用户的滚动挫败感设计成产品功能,本质是用交互体验替政治修辞开路。
被混用的统计标尺与消失的富豪边界
当科技创作者用极致的线性视觉冲击替代学术界(如交互式重缩放项目《Off the Charts》)的多维呈现时,代价是底层 98% 家庭的内部结构差异被彻底压扁在最初的两屏里。更经不起统计学显微镜推敲的,是这张长图在同一条攀爬轴上交替混用了分位门槛与组内均值。
在图表的第 99 百分位处,标出的 15,033,455 美元是进入全美前 1% 的门槛值(Percentile Threshold);但紧接着向上滑动,代表前 1%(40,434,990 美元)和前 0.1%(184,209,560 美元)的里程碑,却突然切换成了该群体内部的算术平均值(Group Mean)。由于财富分布呈极端的幂律形态,组内均值会被最顶端的超级富豪成倍拉高,远高于该组别的准入门槛或典型中位数。美联储 2022 年调查就曾直观展示过这种撕裂:当年美国家庭整体净资产中位数为 192,900 美元,而算术平均数高达 1,063,700 美元(均为 2022 年美元)。把门槛和均值画在同一根标尺上接力攀爬,普通读者极易把被极值拉高的群体均值误判为分位门槛。
- 风险.图表顶端的 0.01%(9.71 亿美元)估算超出了美联储标准数据集的统计边界,且同轴混用分位阈值与组内均值会造成视觉上的二次放大。
顶层数据的来源同样存在统计口径跨越。长图引用了美联储 2026 年第一季度数据,指出前 1% 家庭拥有全美 32% 的财富(与底层 90% 家庭总和相当,底层 50% 仅占 2.5%),并在十月引用《时代》周刊关于 3,000 万美元财富上限的讨论。但核查美联储公开机制可知,其按季度发布的分布财务账户(DFA)最细颗粒度仅到前 0.1%,并不单独公布前 0.01% 的财富序列;而每三年一次的消费者财务调查(SCF)在抽样时直接排除了福布斯 400 强富豪。这意味着图顶 9.71 亿美元的数字必须依赖外部研究序列或自定义外推假设,而项目页面并未向公众拆解这一合成过程。
核验美联储最新账本:中产真的更惨吗
除了统计指标的错位,Dream Again USA 在第 97 百分位(6,766,078 美元)处抛出了一句核心论断:自 2012 年以来,就连前 5% 到 20% 之间的富人境况也变差了,只有前 5% 境况变好。虽然该页面列出了首套房买家年龄中位数在 2025 年升至 40 岁、前 10% 收入者占 49% 消费支出、2024 年 1,830 万家庭面临食品不安全以及 2025 年 KFF 民调显示约三分之一成年人因费用推迟就医等民生痛点,但其关于“中产与次富裕层净资产全面恶化”的宏观结论,与美联储 2026 年秋季最新揭晓的官方账本直接冲突。
美联储于 2026 年 10 月 9 日发布的最新 2025 年消费者财务调查(SCF)显示,按 2025 年不变美元计算,美国家庭净资产中位数在 2022 年为 211,100 美元,2025 年进一步升至 215,900 美元,三年间实际增长 2%。如果把时间轴拉长到原文所称的 2012 年之后,基于公开 SCF 数据的 DQYDJ 测算(同样以 2025 年不变美元剔除通胀影响)呈现了一条清晰的上升曲线:美国家庭净资产中位数从 2013 年的约 113,400 美元,一路增长至 2016 年的 131,300 美元、2019 年的 154,500 美元、2022 年的 210,200 美元,直至 2025 年的 215,900 美元。十二年间,美国普通家庭的实际净资产中位数大幅增长了约 90%,绝非除前 5% 外全员倒退。
| 统计周期与指标(剔除通胀影响) | 2012-2013 基准值 | 2025-2026 最新值 | 核心变化与事实核验 |
|---|---|---|---|
| 美国家庭净资产中位数(2025 不变美元) | 约 113,400 美元(2013) | 215,900 美元(2025 SCF) | 实际增长约 90%,并非仅前 5% 变好 |
| 全美前 1% 家庭财富份额(DFA) | 29.3%(2012 Q4) | 32.5%(2026 Q2) | 份额上升 3.2 个百分点 |
| 全美前 0.1% 家庭财富份额(DFA) | 11.7%(2012 Q4) | 15.0%(2026 Q2) | 上升 3.3 个百分点,独占顶层全部增量 |
真正的结构性剧变,其实隐藏在比原文叙事更尖锐的顶层内部。根据美联储截至 2026 年 9 月 18 日发布的 2026 年第二季度分布财务账户(DFA)数据,全美前 1% 家庭的财富份额从 2012 年第四季度的 29.3% 上升至 2026 年第二季度的 32.5%,增加了 3.2 个百分点;而在同一时期,前 0.1% 家庭的财富份额从 11.7% 跃升至 15.0%,足足增加了 3.3 个百分点。这组对照说明,过去十余年间前 1% 阶层多拿走的 3.2 个百分点全美财富蛋糕,几乎完全被最顶端的 0.1% 吞噬,连位于 99% 到 99.9% 之间的常规富人也未能分一杯羹。
- 结论.美国财富分配的真实矛盾并非中产净资产绝对缩水,而是全社会财富增量的极高比例被前 0.1% 的极少数家庭单向虹吸。
对于数据记者、科技创作者以及关注公共政策的读者来说,Dream Again USA 是一次极具启发性的数字传播实验,它证明了打破常规 UI 准则能把枯燥的宏观账本变成极具感染力的社会议题。但情绪动员越是强烈,底层的统计透明度就越关键。接下来最值得盯紧的,是 Jeff Atwood 与 Geoff Dalgas 团队是否会公开其 211,292 美元中位数及前 0.01% 数据的具体测算代码与外推方法,让这张贴进教室与市政厅的巨幅长图在拥有视觉震撼的同时,也能经得起统计学的检验。