商业社会对创始人和股权神话的过度吹捧,让许多朝九晚五的工薪族误以为工资只能糊口,唯有冒险创业才是通往财富的唯一路径。然而宏观统计与微观实践都表明,创业虽然拉高了账面财富的上限,却伴随着极高的进入门槛与现金流断裂风险。
对大多数具备专业技能的雇员而言,职业生涯并非单纯出卖劳动力,而是一个高确定性、低波动率的无息杠杆引擎。通过持续积累职场资本,并把薪水盈余系统性地转化为生息资产,普通人完全可以在不承担无限破产连带责任的前提下实现资本跃迁。
撕开创业神话的均值陷阱与流动性幻觉
公众对财富的想象往往被媒体呈现的幸存者偏差所扭曲。美联储 2025 年消费者财务状况调查(SCF,2026 年 10 月发布)揭示了一个极端的分化图景:美国家庭净资产中位数为 215,900 美元,而均值却高达 124 万美元。这一巨大的裂口说明,少数超级富豪极大地拉高了统计平均值,遮蔽了中位数的真实处境。
更深层的真相在于资本的选择效应。2022 年美联储 SCF 数据显示,无企业家庭平均净资产约 57 万美元;拥有 2 至 5 名雇员的企业家庭平均非企业净资产约 160 万美元,5 名雇员以上者达到约 410 万美元。然而,摩根大通研究所的追踪研究证实,后来创办小企业的人在起步之前,本身就拥有比可比工薪族更高的流动性财富。换言之,许多企业主的富裕是预先存在的禀赋,而非创业动作本身创造的奇迹。
与之相对的是严峻的现金流风险。美国消费者金融保护局(CFPB)的调查显示,小企业主报告月度收入波动的概率接近非企业主的 2 倍,并且更频繁地遭遇收入骤降、滞纳金与账户透支。许多创业者表面拥有高估值,实际却背负个人连带担保,陷入流动性枯竭;而工薪族虽无爆发式的短期倍数,却享有极具弹性的跨周期现金流。
教育溢价只是门票,职场资本决定终身定价
稳定的工资现金流并非凭空产生,它的底座是教育溢价与随后的能力分化。世界银行基于 139 个国家、1120 项估算的全球文献综述显示,每多受一年教育与个人年收入约 9% 的增幅相关(2000 年后的估算均值约为 9.1%)。这一覆盖 1970 年至 2014 年间 142 个经济体的可比数据库表明,人力资本投资在全球范围内依然具备高回报率。
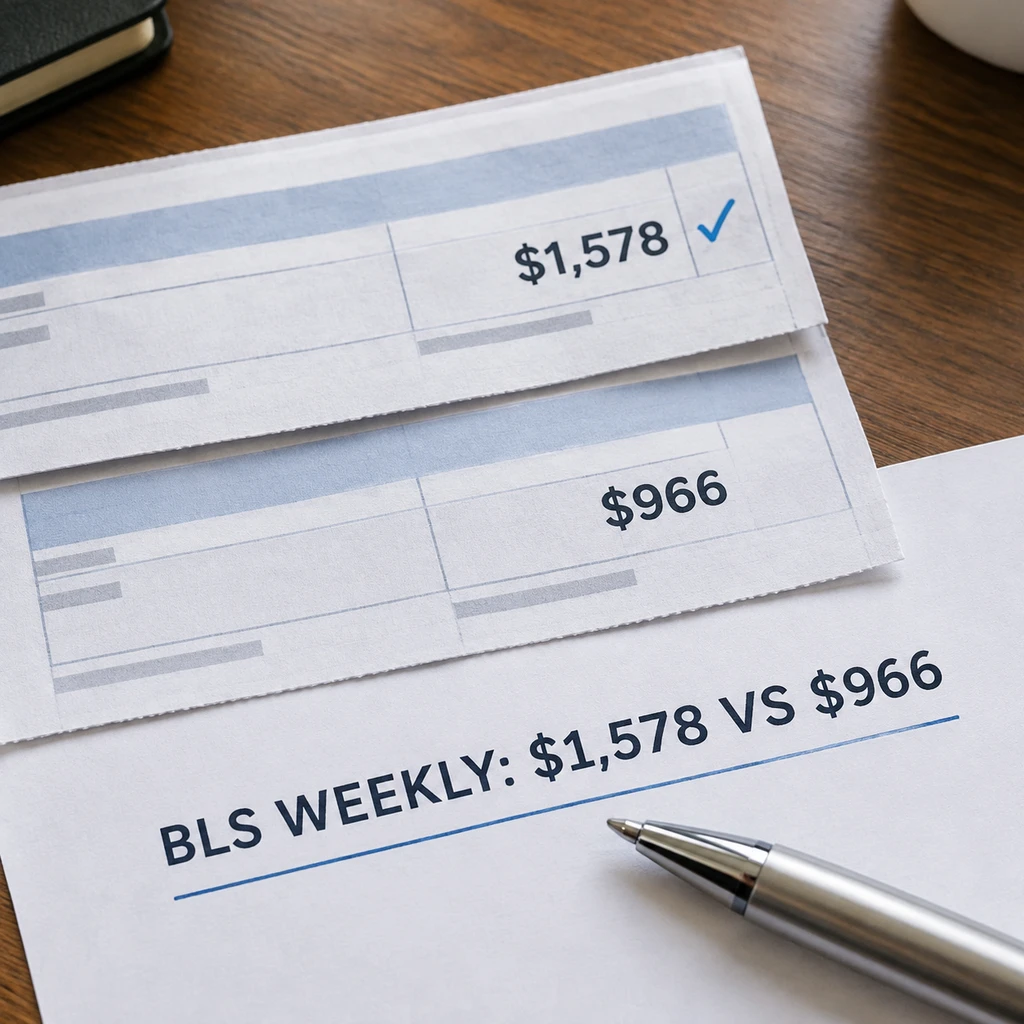
| 学历层级与统计维度 | 周薪中位数 (BLS 2025) | 失业率指标 | 核心经济特征 |
|---|---|---|---|
| 本科及以上全职雇员 | $1,578 | 2.8% | 准入门槛高,跨部门溢价强 |
| 高中学历全职雇员 | $966 | 4.3% | 现金流脆弱,替代风险高 |
美国劳工统计局 2025 年数据进一步印证了这一点:25 岁及以上本科雇员的周薪中位数为 1578 美元,而高中学历者仅为 966 美元,两者的失业率分别为 2.8% 和 4.3%。
但学历仅仅是进入筛选通道的凭证。正如学者 Cal Newport 在分析职业演进时指出的,雇员的核心任务是建立职业资本——即市场上稀缺且有价值的解决问题能力。能够跨越职能壁垒、协调部门断层并交付结果的人,才能将最初的学历优势转化为持续的溢价谈判权。
- 风险.若仅将文凭视为护城河而停止更新跨部门协作能力,学历溢价将在五年内被技术和组织迭代迅速侵蚀。
从薪水到资产:阻断消费通胀的资本飞轮
拥有稳定的高收入并不等于拥有财富。正如 Morgan Housel 所言,财富往往是那些没有被即时转化为消费的资产。打工者最容易落入的陷阱是在收入增长的同时同比例推高生活水准,导致高薪运转二十年依然财务脆弱。
职场的本质不是出卖劳动力,而是用组织平台放大自身资本并换取长期沉淀。
真正的积累发生在工资进账后的分配时刻。成熟经济体中的规范企业通常提供多元化的养老金匹配、雇员持股计划和稳定奖金,这构成了工薪族的无形护城河。通过自动化的储蓄机制,将每月扣除刚性支出后的结余持续投入指数化资产或稳健股权,雇员是在借助社会优质资产的复利完成资本积累。
- 建议.在职级晋升与薪资上调落地的首月,直接提高自动扣款的投资比例,切断消费欲望与名义收入的同步膨胀。
盲目辞职下海往往是对创业风险的浪漫化误判。对于身处成熟企业体系中的专业人士而言,认清统计中位数与均值的偏差,守住稳定的现金流阀门,并将个人职业资本转化为可分散配置的金融资产,才是胜率更高、回撤更小的理性抉择。