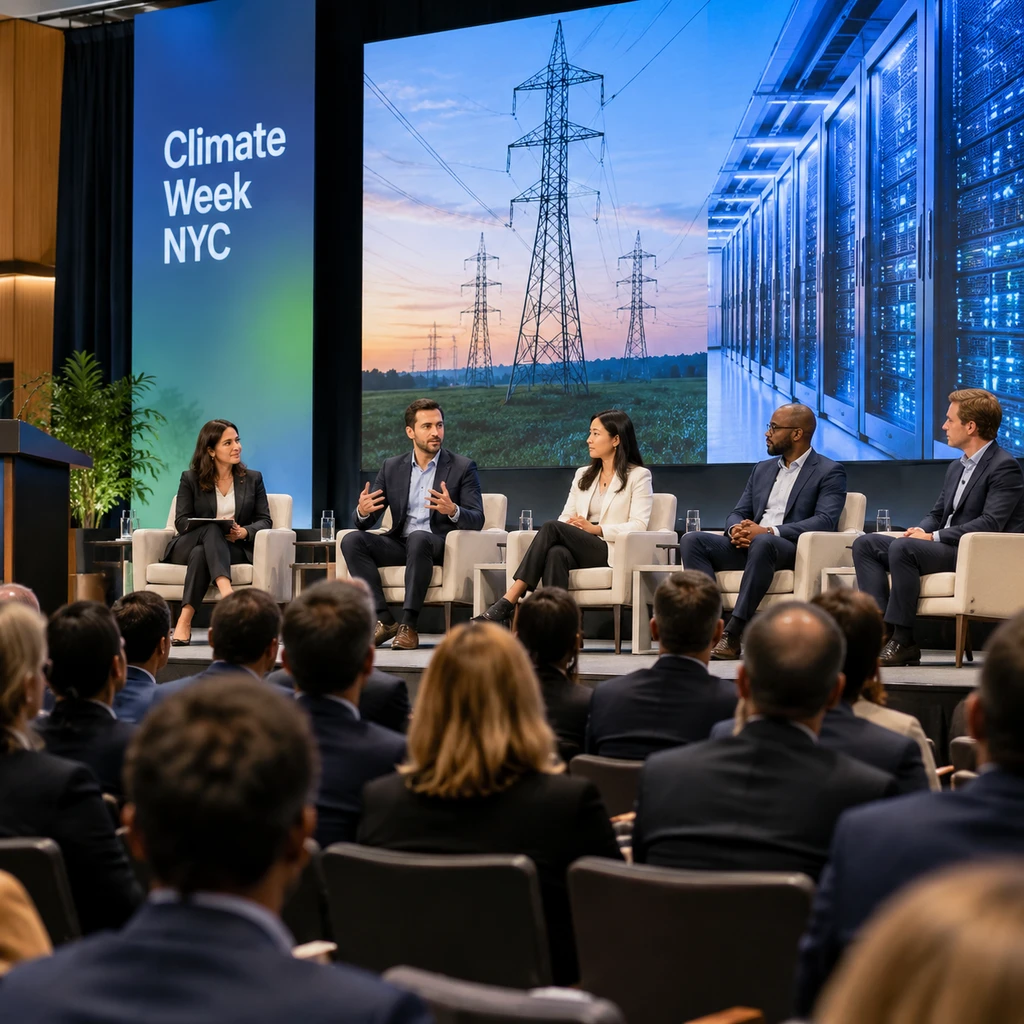
2026年9月的纽约气候周现场,最受追捧的不再是碳核算模型或雨林保护项目,而是变压器货期、并网许可与高压直流散热阀门。这场原本以遏制全球变暖为宗旨的全球盛会,已经被科技巨头对算力的电力饥渴全面接管。
表面的狂欢无法掩盖底层逻辑的转向。大量初创公司为跨越商业化死谷,正把自己的技术方案全面包装成数据中心的基建配件。这并非气候科技的全面复苏,而是一场由算力军备竞赛主导的残酷生存配给。资本的衡量尺度已经从实际减碳量,异化为能否保障机房不断电。
减碳盛会变调:现场高呼算力扩张越快越好
在今年的纽约气候周日程上,官方设立的“AI论坛:扩大可持续基础设施规模”与“电网遇见云”专题研讨几乎场场爆满。会场走廊里穿梭的不再只是环保倡导者,更多的是手握采购意向书的超大规模数据中心基建买手。
这种狂热在分论坛上具象化为极具戏剧性的一幕。当台下观众提问初创团队究竟希望AI算力扩张维持现状还是放缓至气候负责任的速度时,两位同台的能源创业者毫无迟疑地表态:扩张速度越快越好。
活下去成了第一诉求,哪怕先给高能耗机房递上救命稻草。
在联邦能源补贴受阻与传统风险投资收紧的双重阴影下,创业者不得不做出现实妥协。与其在无人问津的低碳理想中耗尽资金,不如搭上科技大厂的算力快车。谁能帮数据中心解决供电瓶颈,谁就能率先拿到活命的支票。
拆解143亿美元反弹:巨额交易掩盖的结构错位
PitchBook最新报告显示,2026年第一季度全球气候科技VC交易总额冲上143亿美元,较2025年第二季度的94亿美元明显回升,创下2023年第三季度以来的单季新高。紧接着在2026年上半年,全球累计投资约261亿美元,同比增幅达到55%。
然而,若将这组亮眼数据等同于行业的全面回暖,便落入了统计陷阱。
第一季度的资本集中度达到了惊人水平。仅仅三笔超过10亿美元的超级大单,就吃掉了全季度26.3%的投资总额。更耐人寻味的是,这三笔交易全部落在欧洲,分别为获得15亿美元后轮融资的Low Carbon Materials、拿下12亿美元A轮的Cloover,以及吸金10亿美元的Kraken Technologies。
这直接导致一季度欧洲以66亿美元的融资金额,大幅超越北美的55亿美元和亚洲的21亿美元。北美大量处在中试阶段的纯减碳企业,并未普遍分到这轮资本盛宴的雨露。
算力附庸的盛宴,深层减碳赛道的失血
细看资金流向,建筑环境赛道成为最大赢家,融资金额从2025年第四季度的23亿美元骤增至2026年第一季度的37亿美元,单季环比激增63.1%。但这并非由于民用节能建筑爆发,而是数据中心对低碳特种混凝土、装配式结构和高密度机房暖通技术的刚性扫货。
气候技术投资的评估轴线发生了根本位移。以核能、地热为代表的可调度电源,以及特种冷却工质和变电装置,成了风投争抢的硬通货。非营利机构Elemental Impact联合微软、谷歌、亚马逊和Meta发起联合采购倡议,明确将四大科技巨头的数据中心直接作为储能、高效散热及建筑初创企业的首发试用与订单阵地。
另一侧的景象格外凄凉。脱离算力场景的重工业脱碳、航空海运替代燃料,尤其是曾被寄予厚望的碳捕集与碳移除技术,在2026年上半年遭遇投资断崖式下滑。当科技企业必须把有限的资本开支砸向算力保供,那些无法在18个月内贡献电力或降低PUE指标的深层技术,迅速沦为资本弃儿。
- 风险.一旦减碳技术全盘捆绑算力机房,全球工业、交运等真正占排放大头的核心领域将丧失技术迭代的窗口期。
政治枷锁与信用赤字:自建私产下的低调暗牌
科技巨头如今正走在钢丝上。尽管微软、谷歌等企业仍未公开撤回远期净零承诺,但数据中心机房激增的绝对用电量和冷却耗水,已经让其承诺信用严重缩水。AI大厂一边在发布会上宣讲环保,一边为了算力保供被迫纵容新建大量天然气发电厂。
大洋彼岸的政策压力正在加速重构商业版图。特朗普政府在2026年推出的《纳税人保护承诺》,明令禁止科技公司将庞大的AI新增用电改造成本转嫁至居民账单,要求数据中心运营商必须自行承担或配套自建电力设施。
这一政策倒逼硅谷巨头从单纯的绿色电力购买方,转变成自建自营微电网的重资产投资人。
面对反ESG监管的政治暗流,跨国巨头选择全面转入绿色隐匿策略。大企业并非停止采购清洁电力,而是对减碳叙事三缄其口,转而将地热、核能与储能项目包装为“保障电网韧性”与“供应链安全资产”。
许多初创团队抱着曲线救国的心态,盘算着先靠大厂的数据中心基建预算熬过初创期,等企业羽翼丰满后再重回产业减碳的主航道。然而,当所有研发资源、供应链标准和产品规格都被算力机房的物理参数彻底定型,这种依附关系往往演变为无法挣脱的重资产锁死。
- 结论.算力军备竞赛重塑了气候投资的规则,也让真正的净零转型被延宕于服务器的轰鸣声中。