北美充电网络龙头 ChargePoint 近期公布了一组看似极度繁荣的数据:过去一年全网充电次数超过 1 亿次,使用量同比激增 34%,而网络直接管理的充电端口仅增长了 16%。公司随即给出一个直白的行业诊断:充电桩太少,供给严重落后于电动汽车的爆发需求。
然而现实从来不只是简单的供需数字差。 ChargePoint 在充电量暴涨的同时,2026 财年总营收 4.11 亿美元,全年净亏损却依然高达 2.202 亿美元,经营现金流净流出 6,280 万美元。一头是火热的使用需求,另一头却是深不见底的商业亏损与怨声载道的车主体验。所谓充电短缺,表面看是桩数不足,骨子里却是一场夹杂着统计幻觉、电网瓶颈与设备有效性折扣的现实困局。
统计数字里的繁荣与虚火
充电 session 增长 34% 对比端口增长 16%,算术差整整 18 个百分点,听起来像是整个补能网络马上就要被挤爆。但这个指标本身就混杂了极大的场景偏差。
ChargePoint 最大的基本盘从来不是沿海干线的大功率直流超充,而是商户、办公园区与车队的交流慢充托管。在其庞大的网络里,插电混动车(PHEV)贡献了商业交流充电约 16% 的使用次数,全平台月活跃车主虽然突破 100 万人,但大量短途通勤用户把写字楼慢充当成了随停随插的日常便利,形成了高频、短周期的补电形态。
这种由慢充和混动车型拉动的 session 膨胀,并不能直接套用在跨城出行与干线补能的大缺口上。截至 2026 财年末,ChargePoint 直接管理的约 38.5 万个端口中,直流快充端口仅占逾 4.1 万个,其余绝大多数为交流桩(另有超 90 万个外部漫游端口)。虽然在 2026 年 1 月,其有超 10 万个交流端口单日时间利用率超过 30%(即连续工作超 7 小时),但这更像是写字楼停车位的天然潮汐,而非全美城际补能动脉的枯竭。
不是没有桩,是好桩太少
如果宏观上的总桩数增速并未完全失控,为什么电动车主的排队与焦虑依然真实存在?
答案在于结构性错配与有效供给折损。全美大功率直流快充在 2026 年上半年新增约 7,903 个,略低于上年同期的 8,532 个,非特斯拉充电站平均单站桩数在第二季度提升到了 4.4 个。看似站点规模在扩大,但车主感知的拥堵集中在特定走廊、都市核心区以及节假日窗口。这种局部极度紧张、宏观利用率平淡的分布,造成了供给假象。
更关键的折损来自设备可靠性。根据 J.D. Power 2025 年的公共充电研究,全美高达 14% 的电动车主在抵达公共桩后遭遇充电失败,在太平洋沿岸地区,更有 12% 的车主不得不面临漫长排队。
纸面上的在册桩数是一回事,拔出枪来能稳定握手并满功率充电是另一回事。
当近七分之一的公共充电设备随时可能出现屏幕死机、通信失败或线缆损毁时,真实有效的补能容量瞬间就被打了折。作为对比,美国能源部统计显示特斯拉超充凭借约 4.1 万个端口,在 J.D. Power 满意度研究中拿下了 709 分(满分 1000 分)位居榜首;而 Electrify America(拥 6,121 个端口)为了解决枢纽站点的积压,不得不在高拥堵站点推行充至 85% 即强制断充限流的硬性周转策略;EVgo 运营的 5,380 个车位,在 2026 年第二季度单车位日均输出已攀升至 276 kWh。好桩供不应求,坏桩无人问津,才是车主痛点的根源。
真正的死结不在工厂,而在电网
充电网络企业将发展迟缓归咎于投资不够或设备供给受阻,但真正卡死行业咽喉的硬约束来自公用事业与配电侧。
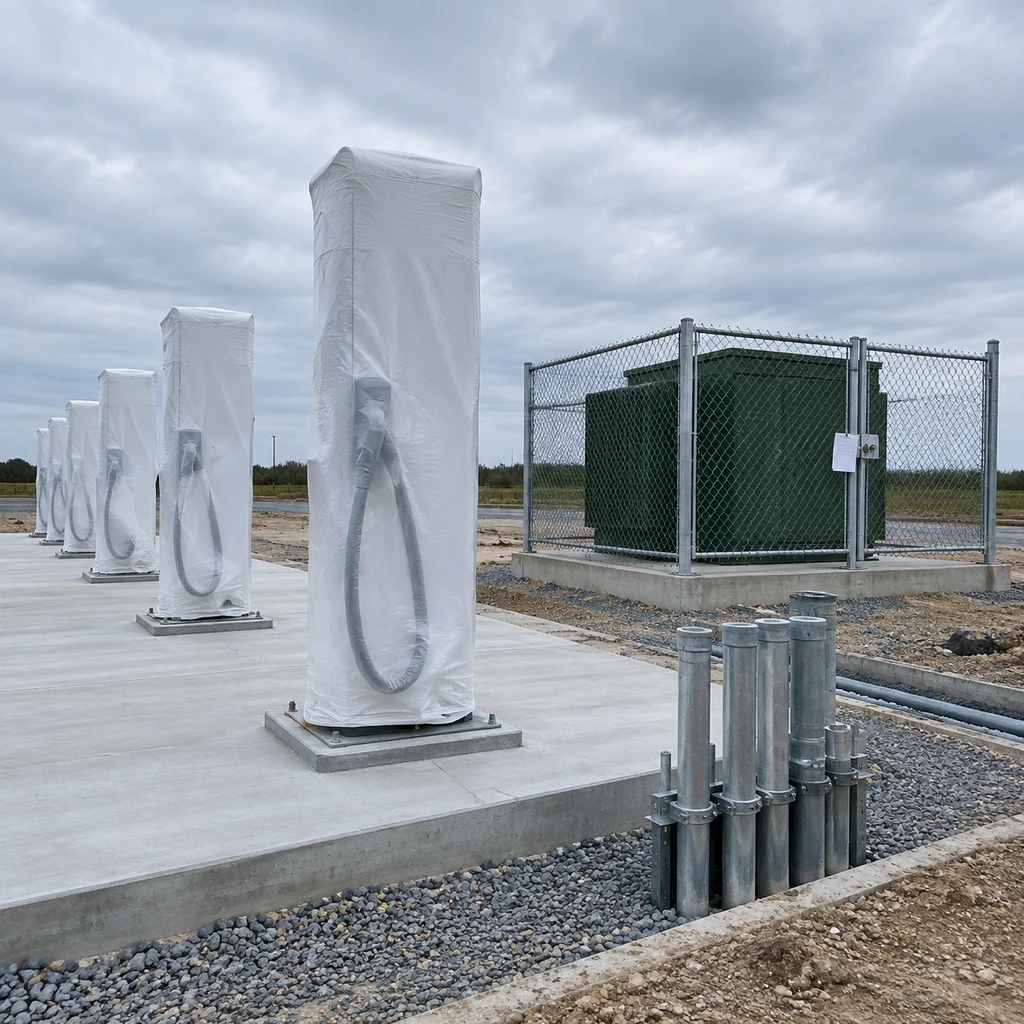
古人云:未雨绸缪,毋临渴而掘井。充电设施的大规模落地,恰恰撞上了配电网扩容严重滞后的硬墙。美国能源与交通联合办公室披露的数据揭示了骨感现实:大功率充电站从立项到接入电网的流程最高可达 2 年,电力公司的变压器扩容与互联审批通常需要 18 个月甚至更久。
一家运营商即使资本充裕、设备堆满仓库,只要地方变电站容量不足、高压变压器订单排到两年后,新桩就只能作为摆设立在水泥地上。设备厂商大谈双向充放电与车网互动(V2G),希望把电动车变成移动储能,但现实是大部分市售车型仅支持高成本的直流双向方案,电网协议与交流双向标准远未打通。在基础变压器配额都难以按期交付的当下,指望电网迅速消纳激增的大功率快充,无异于缘木求鱼。
- 风险.如果地方配电网扩容节奏与互联审批制度无法突破 18 个月的漫长周期,即便补贴资金释放,快充走廊的大规模兑现也将持续推迟。
跑马圈地后的必然出清
ChargePoint 经历的困境,是整个第三方充电运营行业的缩影。自 2007 年创立以来,ChargePoint 累计支持纯电行驶里程达 193 亿英里,其中近 60% 发生在最近两年内。行业的爆发式成长毋庸置疑,但这种增长不仅没有带来规模经济,反而放大了高昂的运维成本和低利润的商业缺陷。
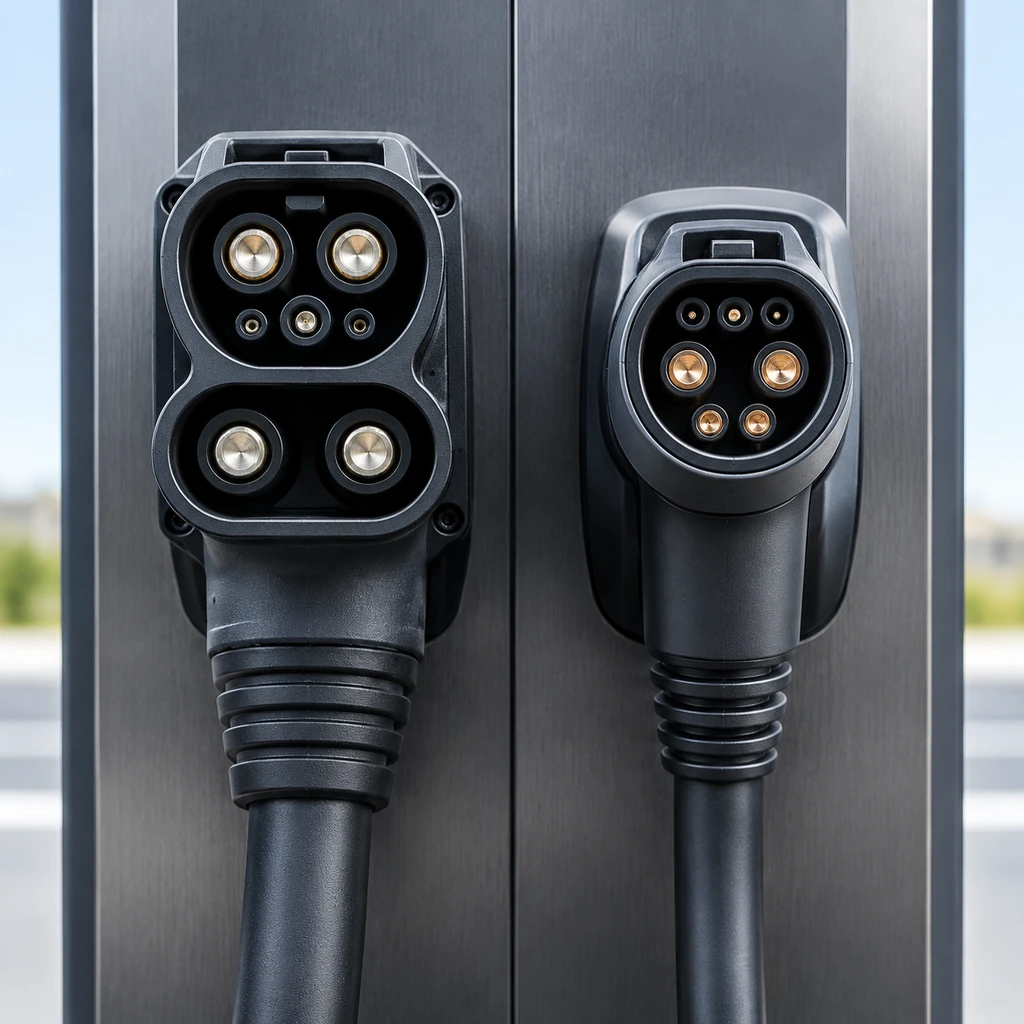
轻资产托管模式下,设备卖给物业后,后期维护权责模糊;而直营快充模式下,高昂的容量电费和电力接入改造成本又压得企业喘不过气。
- 结论.当北美各大汽车制造商全面向特斯拉建立的 NACS 标准倒戈,第三方网络过去的接口护城河已荡然无存。未来的竞争不再比拼谁在财报里公布了更多的在册端口,而在于实打实的单桩利用率、真实通电率以及算法错峰调度能力。盲目铺设慢充的数字游戏该结束了,充电行业正在经历从粗放圈地到硬核运营的生死出清。