商业核聚变领域最近掀起了一阵由电网和算力巨头烘托出来的热浪。
在 2026 年秋季的技术大会上,Commonwealth Fusion Systems(CFS)联合创始人 Brandon Sorbom 与 Helion 创始人 David Kirtley 登台对谈,话题直奔同一个核心:把核聚变电力送上公共电网。台下聚集着被 AI 数据中心用电量逼到墙角的科技买家与各路资本。在此之前,聚变常被调侃为“永远还要等三十年的未来能源”,而眼下,两家领头羊展示的日程表已经具体到了“未来两到四年”。
表面的繁荣确实夺目。CFS 在 2026 年 7 月 30 日宣布拿到新一轮 10 亿美元融资,累计融资总额达到 40 亿美元;Helion 也在 9 月将 G 轮融资扩充至 5 亿美元。两家公司都在对外兜售一种近乎成型的叙事:等离子体物理探索已经基本过关,接下来纯粹是把电缆插进变电站的工程收尾。
但现实与宣发口径之间,正裂开一道明显的温差。
隐性退让的 2028 供电合约
最先出现松动的,是科技行业最为津津乐道的标志性对赌——Helion 与微软签订的购电协议。
按照此前的公开宣传,Helion 计划建设一座名为 Orion 的 50 兆瓦核聚变电站,最快在 2028 年正式为微软的数据中心供电。然而,近期 Helion 公共事务主管向媒体披露的新口径显示,2028 年底的合同条款仅仅要求实现电网接入与初步通电调试,电站根本无法在 2028 年达成 50 兆瓦的全容量商用送电,真正的商业化满负荷运行已经被推迟至 2029 甚至 2030 年。
从“稳定供给 50 兆瓦”退到“尝试接入并启动运行”,字面差了几个词,工程内涵却隔着一道鸿沟。
虽然 Helion 在 2026 年 2 月宣布其 Polaris 原型机将等离子体加热至 1.5 亿摄氏度并测得氘氚(D-T)聚变反应,且在 6 月跨过了一项监管审核门槛,但它走的是一条激进且未经充分同行评审的技术小道。Helion 押注于脉冲磁惯性约束,试图直接利用等离子体膨胀切割磁力线发电,跳过复杂的蒸汽轮机,终极燃料更是选用了极其严苛的氘与氦-3(D-He3)。
迄今为止,Helion 从未公开展示过经过第三方验证的商用级净发电量,其极高频脉冲运行能力与燃料回收循环也停留在内部测算中。当倒计时逼近,合同口径的悄然修正,恰恰暴露出这种“跨越式设计”在遭遇现实电网规范时的吃力。
托卡马克的重资产长跑
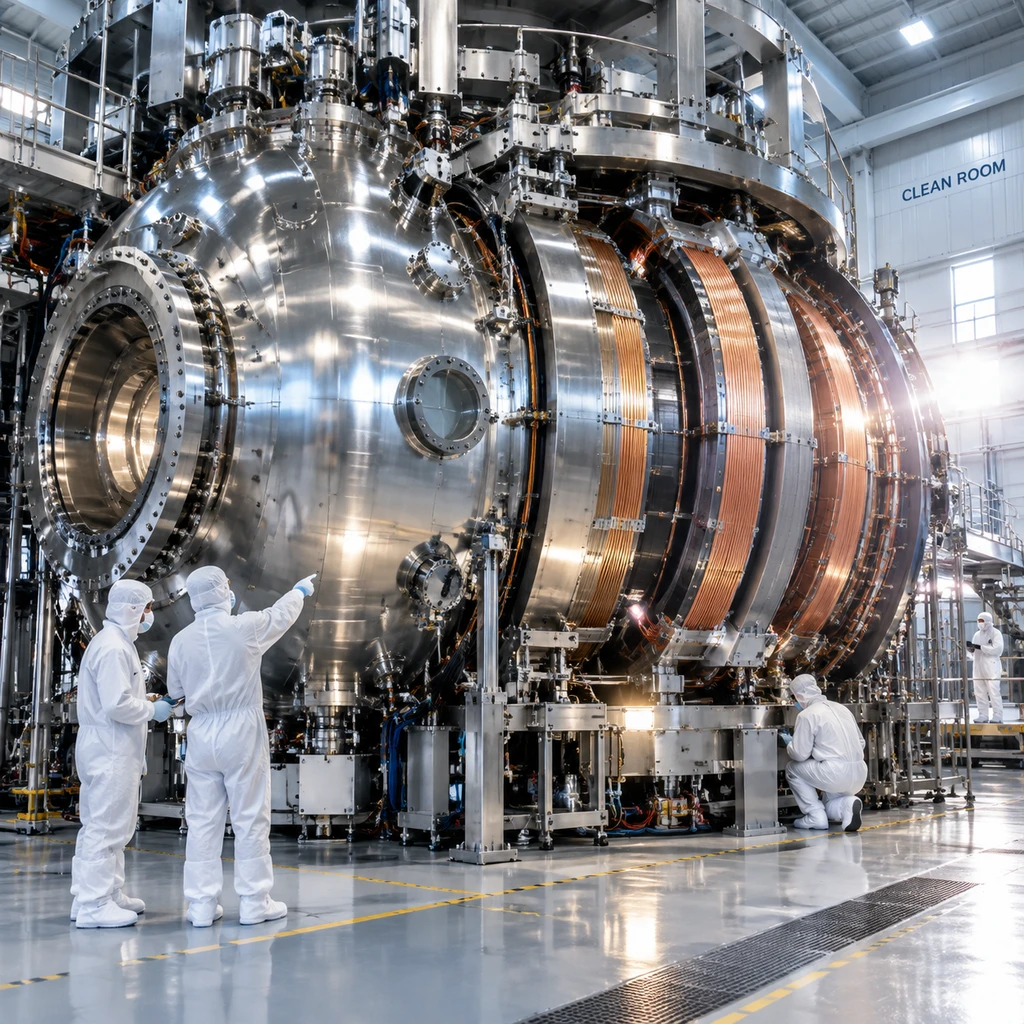
与 Helion 的轻灵与孤注一掷相比,背靠麻省理工学院(MIT)的 CFS 选择了业界最熟悉、但也最笨重的传统托卡马克路线。
2026 年 4 月 28 日,CFS 正式向美国最大区域批发电力市场 PJM Interconnection 提交申请,拟将规划建在弗吉尼亚州切斯特菲尔德县的 ARC 商用聚变电站接入电网;PJM 随后在 4 月 29 日确认,核聚变发电项目首次正式进入互联队列。
这的确是电网历史上的第一笔,但只要仔细拆解其工程排期,就会发现资本叙事中的时间折叠术。
CFS 目前全力以赴组装的 SPARC 仅仅是一台验证机,核心目标是在 2026 至 2027 年实现能量增益系数 Q 大于 1 的物理放电。SPARC 本身并不发电,更没有连向电网的输电线。真正承担 400 兆瓦并网发电任务的商用堆 ARC,最早的排期也在 2030 年代初。
向 PJM 递交并网申请,更多是一套必须提前数年启动的电网互联行政排队流程,并不等于机组已整装待发。40 亿美元的融资体量足够支撑长跑,但也坐实了托卡马克极度昂贵的重资产属性。
物理增益不等于电网净功率
聚变行业长期存在一个心照不宣的认知落差:公众以为突破了“能量净增益(Q>1)”,电厂就已成型大半;但在电力工程师眼里,物理层面的微秒级点火,与全年无休向电网输送基荷电力之间,至少还差着一代工程技术。
物理实验是在真空中雕琢火花,而电网商业运营是在熔炉里计算折旧。
美国能源部(DOE)在国家规划中早已给出严峻定性:即便实现聚变物理增益,商用聚变堆依然面临四座成熟度极低的硬骨头:
- 氚增殖包层.全球商业氚储量极度匮乏,商用氘氚堆必须在内壁依靠中子轰击锂材料自我繁育燃料,这项化学与核工程至今缺乏全尺寸运行范例。
- 抗 14 MeV 中子辐照材料:高能中子会迅速击穿金属晶格,引发材料肿胀脆化,如果没有能承受多年高通量中子轰击的特种结构材料,反应堆核心部件频繁更换将直接拖垮经济性。
- 极端排热与偏滤器寿命.将数千万度热流引导排放的部件表面热负荷堪比火箭喷管,材料抗热冲击与抗剥蚀是停机维护的核心诱因。
- 连续运行与强辐射遥控维护.电网要求 90% 以上的机组可用率,但在高辐射环境下,所有检修都必须依赖远程遥控机械臂完成。
行百里者半九十。上述每一个工程断层,都无法靠做大等离子体磁场单纯“算”出来,而是需要成千上万吨耐热耐辐照合金材料在真实中子轰击下一寸寸烧出来。
- 风险.科技巨头签下的所谓绿电协议,短期内多为品牌公关与锁定未来优先级的财务期权,无法在 2028 年支撑任何真实的算力基荷负荷。
- 结论.对于电网与算力行业而言,与其寄望于 2028 年聚变并网的公关神话,不如紧盯 2026 至 2027 年 CFS 的 SPARC 装置点火实测数据;只有物理自持被无争议验证,讨论 2030 年代的电网接入才有真实意义。
AI 算力的极度饥渴催熟了聚变资本,但热力学与核材料学并不受摩尔定律管辖。当喧嚣散去,这场面向电网的长跑,终究要回到实打实的工程兑现上。