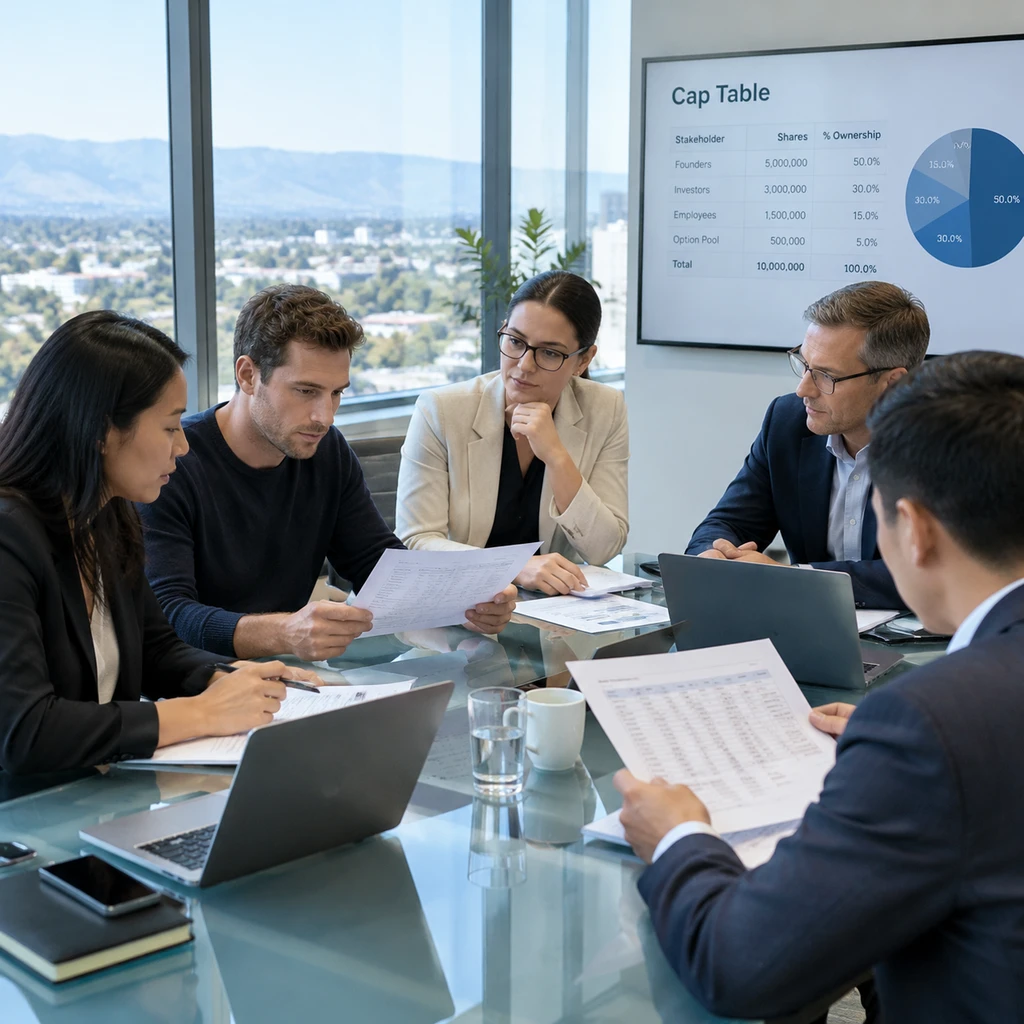
初创企业正把上市时间拖得越来越长,从早期的五六年一路推迟到 12 至 15 年。员工手里攥着无法变现的纸面期权,流动性焦虑直接转变为离职冲动。在此背景下,股权管理基础设施 Carta 与风险投资机构 NewView Capital 在 2026 年 9 月 22 日宣布达成战略合作,把 Carta 的股东名册系统与 NewView 的二级市场方案整合起来,试图让更多中后期企业发起员工要约收购。
表面上,这是管理层、员工和投资人的三赢,但天下熙熙皆为利来,这场流动性狂欢背后埋着极为苛刻的折价算计与控制权博弈。
口径分裂与折价真相
过去的要约收购通常是超级巨头的特权,比如 OpenAI、Databricks 或 Anduril。如今这种工具正在向中型企业渗透,例如客户服务软件 Decagon 以 45 亿美元估值完成要约,自动驾驶技术公司 Wayve 启动了 8500 万美元规模的员工要约,AI 语音公司 ElevenLabs 则在不到一年内执行了两次。NewView 此前也曾领投 Hightouch 估值 13 亿美元时的要约交易。
但市场规模的真实热度存在明显的数据断层。报道援引 NewView 统计称 2026 年上半年全市场仅执行了 44 起要约;然而 Carta 官方发布的同期报告显示,仅其自身平台就完成了 71 起要约收购,累计交易金额约为 30 亿美元,其中近 70% 发生在 Series C 及以后的成熟轮次。
数据口径分歧的背后是交易定价的隐秘规则。普通股的要约价格往往与优先股融资估值脱钩,法律实务中普通股相比最新一轮优先股通常存在 5% 至 20% 的折价。Carta 数据显示,虽然完成融资满一年的公司要约中位折价为 0,但仍有至少四分之一的交易出现 10% 以上的折价。
监管层面同样在加速这一过程。SEC 于 2026 年 4 月 16 日发布豁免令,允许符合条件的非上市公司固定价格现金要约期从 20 个工作日缩短至 10 个工作日。不过这项便利主要针对公司自营回购,像 NewView 这样的第三方买方要约并不能自动享受这一特权,合规操作的时间成本依然高昂。
| 交易渠道 | 交易费率区间 | 附加成本 / 结构约束 | 适用交易形态 |
|---|---|---|---|
| Carta + NewView | 未公开披露联合费率 | 普通股多承担 5%–20% 估值折价 | 公司赞助式要约 |
| Forge Global | 2%–4% | 依赖点对点供需匹配 | 直接二级市场交易 |
| EquityZen | 卖家 2.5% | 另收 1000–5000 美元转让与法律费 | 散户与机构老股转让 |
既当裁判又当买方的双重角色
要约收购的本质不是普惠分红,而是资方获取廉价筹码与公司重塑管理权限的通道。NewView 在这套合作架构中承担了双重角色:它既是交易方案的设计者,协助制定规则与撮合流程;又是亲自出资收购股份的买方。
在缺乏独立第三方定价机制的交易中,买方天然有压低收购价的财务冲动。
压低每股价格能够让投资基金获得更安全的安全边际,但直接折损的是员工原本微薄的现金回报。加之公开市场上二级渠道费用高昂,Forge 的费率通常在 2% 至 4%,EquityZen 除了收取卖家 2.5% 之外还要收取 1000 至 5000 美元的转让和法律费用,而 Carta 与 NewView 至今并未对外公布清晰的联合费率表。
更关键的背景在于 Carta 的历史包袱。2024 年 1 月,Carta 曾被曝出涉嫌利用客户股东名册数据主动撮合二级市场交易,引发硅谷创业公司的强烈反弹。CEO Henry Ward 当时公开承认数据守门人与交易中介存在不可调和的冲突,随后宣布关闭自营二级撮合业务。
这次与 NewView 的合作,是 Carta 在剥离自营撮合后,通过公司赞助模式曲线重返流动性交易市场的关键一步。它退到幕后充当系统基础设施,将交易撮合的牌照和名义推给外部基金。这种重构能否彻底消除初创企业对数据隐私与内部人交易的疑虑,依然是一个巨大的问号。
泄压阀还是催化剂
创始团队和投资人极力宣传要约收购是留住人才的秘密武器,认为在独角兽光环贬值的今天,让核心员工提前落袋为安能够有效提升士气。但现实情况往往恰恰相反。
在实际执行中,公司对要约收购设置了极其苛刻的限制条件。员工通常只被允许出售已归属股份的 20% 至 25%,剩余大部分资产依然被锁在漫长未知的等待中。与此同时,套现员工还需面对复杂的普通所得税与替代最低税支出。
- 风险.提前套现不仅未必能提高忠诚度,反而可能给具备跳槽意愿的骨干扫清财务障碍,促使核心人才更快离开。
学术界与行业的追踪研究并没有确凿证据表明提前套现与员工留存存在正相关。当一家初创企业的上市周期被拉长到十余年,要约收购与其说是激励,不如说是管理层为了延缓内部人才挤兑而不得不拧开的泄压阀。
当公开市场的 IPO 通道持续受阻,由少数投资机构和平台操盘的内部要约收购,正逐渐演变成一种折价吸筹的新秩序。打工人换取了部分确定性,却付出了估值折扣;而握有数据与资金的守门人,在悄无声息中完成了私有资产的重新洗牌。