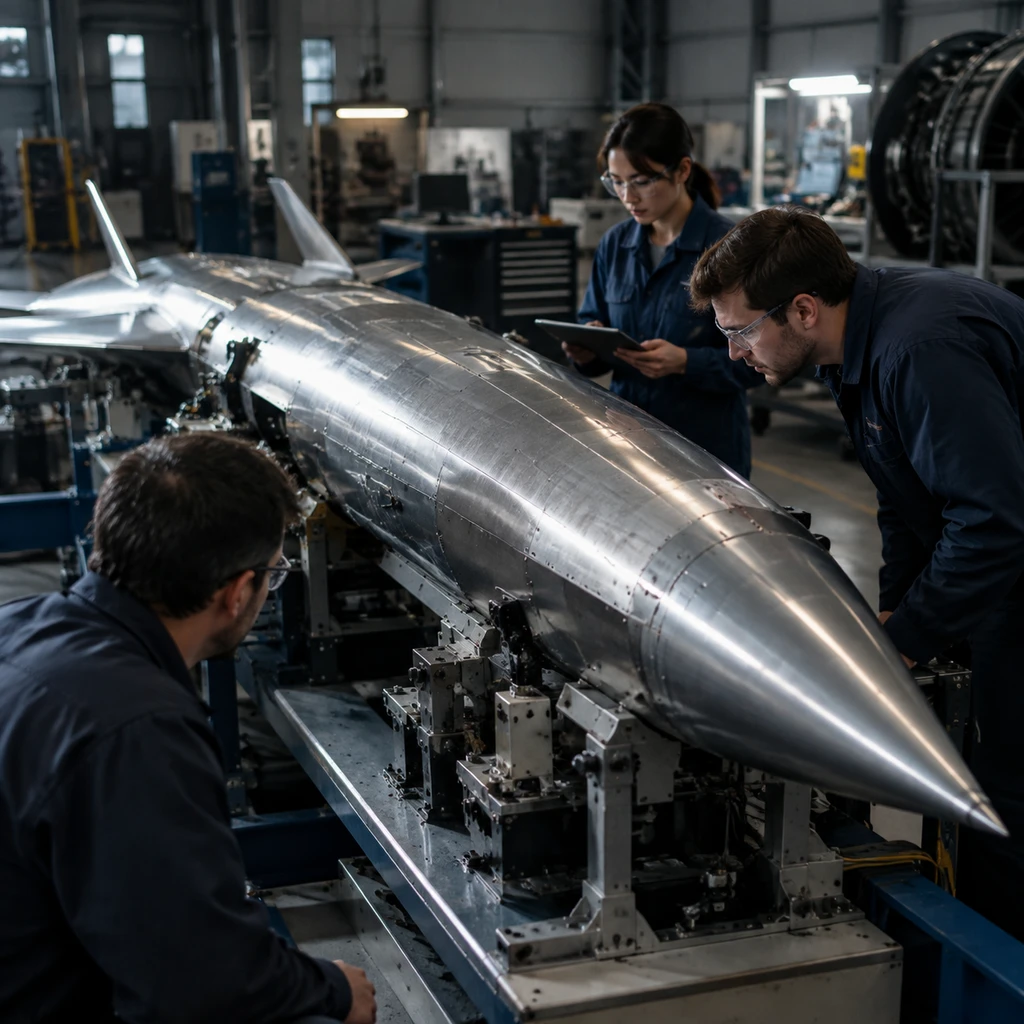
硅谷以专注轻资产软件闻名的风险投资机构 Benchmark,做了一笔打破自身惯例的投资。它领投了成立仅一年的国防初创公司 Furientis 规模 2500 万美元 的种子轮融资,投后估值直接推升至 1.25 亿美元,合伙人 Chetan Puttagunta 同时进入公司董事会。
这是 Benchmark 成立近三十年来,首次将纯军工硬件公司纳入核心投资组合。
在此之前,Furientis 仅凭 2026 年 5 月拿到的 500 万美元资金,便造出原型弹并在新墨西哥州白沙靶场完成了十余次试射。这家由前 Virgin Galactic 副总工程师 Brody Franzen 与前 Virgin Orbit 发动机测试负责人 Aris Simsarian 创办的企业,主打一个极度诱人的概念:用现货供应链自研发动机与导引头,造出单枚成本仅 25 万美元 的消耗型防空拦截弹,彻底压低美军拦截空中威胁的账单。
25万美元账本背后的性能分水岭
五角大楼苦于防空弹药库枯竭已经不是秘密。中东防空行动与乌克兰前线消耗证明,用数百万美元的高端防空导弹拦截造价仅数万美元的自杀式无人机或巡航导弹,在财政上是不可持续的算术题。
雷神生产的 ESSM Block 2 单价在 150 万至 180 万美元之间,标准二型 SM-2 Block IIIC 单价甚至达 250 万至 300 万美元。即便军方预算充足,产能也远远赶不上消耗速度:美军主力防空弹 SM-6 在 2020 年代中期的年实际产量仅在 125 至 180 枚浮动,即便预计到 2028 年提升至每年 300 枚,也难以应对高强度消耗。
Furientis 拿出的解法很直接:放弃对完美指标的追求。它研发射程 100 英里的拦截器,不苛求能击落所有高空高速复杂目标,而是专门对付低成本威胁。它的早期 500 万美元 Pre-seed 轮由 Silent Ventures 领投,Bessemer 与 SV Angel 跟投;如今凭着十余次打靶数据,已经换到了美国国防采办体系签发的原型开发“其他交易协议”(OTA 合同)。
但这里存在一个关键的认知落差:Furientis 宣称的 25 万美元,目前只是工程初期的目标设计成本,而非定型量产价格。雷神昂贵的弹药包含经过极端战场电磁环境验证的抗干扰雷达导引头、严苛的舰载震动与防火防爆认证。民用现货电子元件在实验室与空旷靶场上表现良好,但在强电磁对抗与复杂机动拦截场景下,真实的单发杀伤概率依然没有经过实战考验。
制造一枚能飞的原型导弹只需数月,制造一枚能穿透复杂电子干扰的军规武器需要数年。
被融资叙事放大的地缘神话
为了合理化 1.25 亿美元的估值,创始人 Brody Franzen 在媒体上给出了一个极具冲击力的对比:声称美军年产防空导弹仅数百枚,而中国每月能制造 3000 枚反舰巡航导弹,中美产能相差百倍以上。
只要查阅公开军力报告,就会发现这个叙事存在明显的概念偷换。
五角大楼历年公布的军力报告以及 CSIS 战略智库的评估中,从未出现过每月 3000 枚反舰巡航导弹这一数据。日本国际问题研究所(JIIA)等智库的研判表明,两千到三千枚是中国反舰巡航导弹的总库存估算。创始人显然在面向资本市场的访谈中,把宏观库存概念偷换成了工厂月产能。
这种叙事包装之所以能在硅谷大行其道,是因为风险投资机构眼下迫切需要找到传统 SaaS 之外的新增长神话。当软件估值普遍回落,地缘冲突带来的弹药缺口就成了最动人的题材。军工初创公司通过放大产能恐慌,既能拿到五角大楼的研发试水资金,又能在风投那里撑起百倍市梦率。
中国古人讲兵者大事,未料胜先料败。硅谷如今的军工热潮,却更像把地缘危机当成了新一轮招商引资的放大镜。
走出车库后的制造死亡谷
Furientis 规划为每个工厂建立年产 1,000 枚 的制造能力,这意味着每年要承担约 2.5 亿美元的采办交付。但从洛杉矶几千平方英尺的组装车间,走向全要素军工制造,中间隔着极高的门槛。
赛道里早就挤满了重装选手。Anduril 凭借垂直起降巡飞的 Roadrunner 已经拿到实质合同,Castelion 则在超音速领域快速推进,Shield AI 也握有自主控制算法护城河。五角大楼签发 OTA 原型合同只是免去了繁琐竞标流程的测试门票,并不代表最终列装采购的正式保障。
- 结论.五角大楼将初创企业视为制衡老牌军工巨头的压价工具,但采购权杖依然牢牢掌握在传统官僚体系手中。
- 风险.若 Furientis 无法在后续实弹拦截中证明民用件的杀伤可靠性,热钱退潮后很可能沦为被洛克希德·马丁或雷神低价吞并的研发标的。
Benchmark 跨出这一步,意味着主流资本彻底打破了过去的合规洁癖。然而,现代军事工业从不相信速成神话。当创始团队的公关言论被数字抽丝剥茧,Furientis 真正要面对的,是雷神建立在几十万项军规标准之上的深厚护城河,以及量产阶段每一枚自研固态火箭发动机的良品率大考。