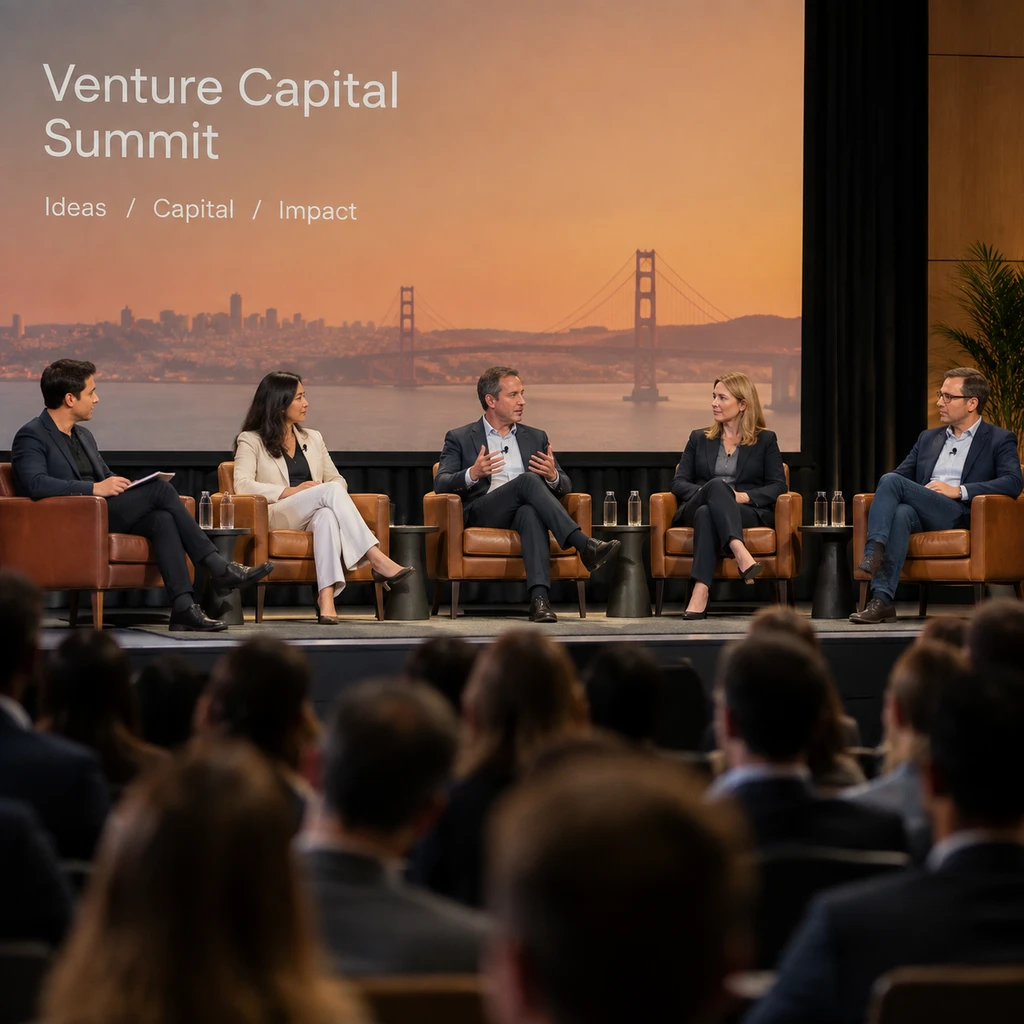
硅谷最负盛名的精品风投 Benchmark 宣布其现任全部五位通用合伙人——Jack Altman、Peter Fenton、Chetan Puttagunta、Everett Randle 与 Eric Vishria,将在旧金山 TechCrunch Disrupt 2026 主会场首次同台亮相。让整个创投圈屏住呼吸的并非这次聚首本身,而是这家数十年来把“反资产管理公司、只做早期精选”刻进骨髓的传奇机构,刚刚彻底打破了自己的铁律。
2026 年 6 月,Benchmark 低调完成了总额 20 亿美元的双基金募集,其中包括其第 12 期 7.5 亿美元旗舰早期基金,以及有史以来首支 12.5 亿美元的独立成长期基金。那个曾经坚持每期仅募约 4.25 亿美元、合伙人绝对均权、不养庞大投后团队的手艺人组织,在 AI 浪潮最汹涌的时刻,终于拿出了自己的资本重器。
这不是一次跟风扩表的投降,而是一场由底层算术逼出来的防御战。
极端极化的资本游戏:不跟进,就出局
让 Benchmark 改变玩法的直接动因,来自整个风险投资市场前所未有的资源吸附。
OECD 在 2026 年 2 月发布的报告揭示了一个极其失衡的创投结构:2025 年全球风险投资总额为 4271 亿美元,其中 AI 企业独揽了 2587 亿美元,占比高达 61%。这个比例相较于 2022 年的 30% 直接翻倍。更关键的是资金分配的头部集中效应:单笔金额超过 1 亿美元的超级交易,吃掉了 AI 投资总金额的 约 73%。
在移动互联网时代,软件初创公司依靠早期的种子轮和 A 轮资金就能跑通产品形态,成长期靠自身业务造血逐步扩张,股权稀释可控。但现在的 AI 企业从诞生第一天起就背负着昂贵的算力账单与集群开销。超级巨轮频繁发生,融资金额以数亿美元计。
对于习惯在 A 轮拿 20% 股权、基金总盘子仅 4 亿上下的早期机构而言,残酷的算术题立刻显现:如果不设立大体量的成长跟投工具,一旦被投明星企业进入成长期巨轮,原有的股权比例就会被那些手握数百亿美元资金池的巨兽迅速稀释殆尽。辛辛苦苦在第一天挑中黑马,到头来果实全归后期资金所有。
12.5 亿美元不是扩张,而是精确狙击
外界很容易把 Benchmark 设立 12.5 亿美元成长期基金的举动,解读为它终于放下了身段,开始向依靠管理费维生的巨型资产管理模式妥协。但只要细看其投资规划,就会发现事实恰恰相反。
这支 12.5 亿美元的成长期基金,计划仅投向 5 至 6 笔大额交易。平均每一张支票都在 2 亿美元上下。
它依然由现任的 5 位合伙人平等管理,没有增聘几十名副总裁或分析师,也不设庞大的行政投后层。Benchmark 并没有去铺摊子扫货,而是将这笔巨资用作精准的储备弹药,专门用于护航其现有的重磅项目,例如 Cursor、Sierra、Legora、Mercor、Fireworks、Gumloop 以及 Manus。
所谓风格漂移只是表象,真正的内核依然是反共识的极致集中。
Benchmark 历史上并非不愿碰重资产或非共识赛道。合伙人 Eric Vishria 在 2016 年接洽 Cerebras Systems 时,硬件完全在当时的风投舒适区之外,且技术风险极高;但深入沟通后,Benchmark 毅然联合领投了其 2500 万美元 A 轮融资。十年后 Cerebras 上市,Benchmark 仍持有其 9.5% 的股权。如今这支成长期基金的逻辑完全一致:用足够的资本深度,在最确定的胜负手上坚决咬住份额。
与此同时,硅谷顶层资本在面对 AI 时的战略路径,已经彻底分流成了三种截然不同的哲学。
对比一目了然。a16z 在 2026 年 1 月一口气募集超过 150 亿美元,单成长期基金就占 67.5 亿美元,凭借数百人的重型中后台把投后做成了流水线工厂。红杉则在 2026 年 4 月完成约 70 亿美元的扩张策略募资,坚持全生命周期覆盖。
而 Benchmark 哪怕募了 20 亿,其官方网站依旧是一个指向 X 账号的极简页面,既没有公关宣传稿,也没有膨胀的机构层级。它选择用重金加固自己的狙击阵地,而不是换一把冲锋枪盲目扫射。
穿透泡沫:AI 应用层的护城河阶梯
支撑 Benchmark 与同业巨头不惜代价重注后期的,是关于 AI 商业防御性的认知洗牌。
两年前,行业普遍认为谁掌握了垂直专有数据和前端分发能力,谁就能建立壁垒。但在底层基础模型能力每六个月就跨越一次的现实面前,无数套壳对话界面的工具软件被瞬间抹平。靠外部买量获取的分发优势,在模型换代时脆弱不堪。
真正的投资壁垒,正在向更深层的工作流控制权转移。
今天被顶尖合伙人认可的资产,必须跨过从记录系统到行动系统的门槛。
企业用户不会因为一个漂亮的交互界面留存,但当一个智能体深度嵌入到代码补全、客户服务工单流转或金融对账的审批链条中时,它所接管的是具体业务的执行权。在运转过程中,系统独家生成并沉淀了大量关于人类员工如何修正结果、如何做出取舍的闭环决策数据。
这种由实际生产环境动态生成的上下文,是任何外部抓取、公开预训练语料都无法触碰的死角。模型或许会商品化,但扎根在业务深处的控制点无法被轻易替换。Cursor 和 Sierra 能获得资本持续下注,逻辑正在于此。
- 结论.对于今天的 AI 创始人而言,别再兜售轻巧的前端提示词包装,尽快把自己变成客户生产流程里那个拔不掉的行动中枢。
- 风险.当成长期基金把单笔筹码推高到 2 亿美元量级,如果被投企业未能如期筑牢行动系统的壁垒,后期再融资估值将面临断崖式滑坡。
当 Benchmark 全员走上旧金山的舞台时,他们要面对的绝非掌声那么简单。在 20 亿美元的新筹码落桌之后,市场紧盯的只有一个指标:在 OECD 揭示的严酷军备竞赛里,那 5 到 6 笔沉重的押注,究竟能不能再次跑出十倍回报的奇迹。时代的潮水变了,即便是最固执的手艺人,也必须在惊涛骇浪里重新证明自己的眼光。